



Q3表現強勁、租金回升明顯,管理層保守推進達拉斯開發並以資本市場彈性做後盾。
Cousins Properties在2026年第3季財報電話會議上指出,憑藉優於預期的租賃與費用收入,公司將全年FFO(每股營運資金)指引中點由2.95美元調升至2.97美元,並設定年末達到90%總體出租率的目標,同時公佈計畫於2027年啟動位於達拉斯2401 McKinney的約700,000平方呎「旗艦」辦公大樓開發。

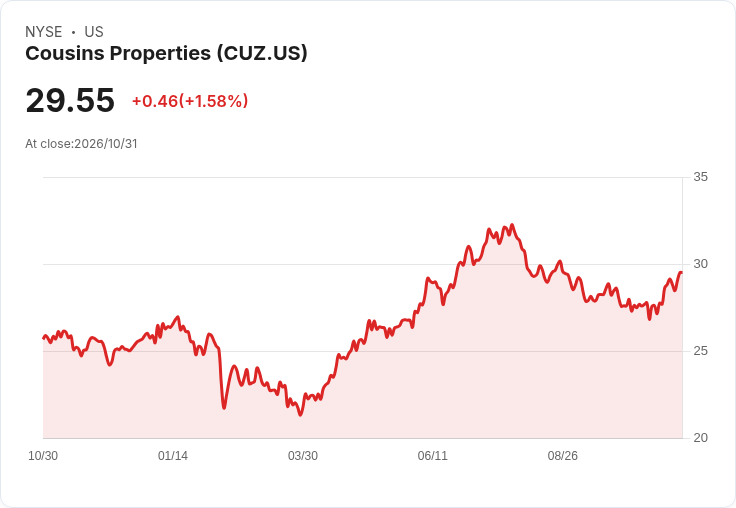
背景與關鍵資料 - 經營面:公司表示第3季同物業現金NOI較去年成長7.4%,若排除201 North Tryon,成長幅度擴大至8.6%。期末總辦公組合實際出租率為93%,加權平均出租率89.5%,雙雙較上季回升。 - 租賃動能:本季簽約546,000平方呎,其中220,000平方呎為新租與擴租,二手租約的現金租金回升(cash rent roll-up)達19.8%,為近5年最佳表現,並延續50季連續正向回升紀錄。 - 財務與資本:管理層預估全年FFO區間為2.95至2.99美元/股(中點2.97美元),上調主要來自強於預期的租賃與費用收入。公司透過ATM計畫以平均每股31.37美元售出917,000股,約有1.2億美元但尚未結算,管理層表示這些資金及其他資本彈性將用於支援開發或資本需求;此外,全年指引假設有303 Tremont土地在第四季出售,且不包含其他新購、處分或在今年啟動的新開發案。
開發案細節與資金規劃 管理層確認已取得2401 McKinney的2.3英畝土地,Cousins在合資案中持股97.5%,其初期投資約5,000萬美元(含土地4,220萬美元及預開發成本780萬美元)。公司目前仍在敲定建物規劃與最終成本,但初步估算施工成本每平方呎約900至1,000美元;若一切按計畫,預計於2027年啟動動工。公司強調任何開發都以「可增加收益且對槓桿中性」為北極星,並僅在滿足回報及風險標準下前進。
風險、質疑與管理層回應 市場對辦公室需求、利率與建築成本的擔憂在會中被反覆提出:資產重整使特定資產的現金NOI較去年下降35%,而新租將分階段於2027年開始進駐,短期內可能出現空置斷層;高利率與業界股本有限也可能抑制交易量與開發選擇。對此,管理層既正面也謹慎回應:一方面以穩健的租賃成交、強勁的租金回升和接近目標的整體出租率說明基礎面改善;另一方面在Q&A中反覆強調尚未最終定案建築細節與成本,且目前「實際承諾僅是買地」,以保留彈性並避免過早暴露於施工成本與利率波動風險。管理層亦表示開發案將力求「增利且槓桿中性」,並指出部分資金來源(如尚未結算的ATM股款)增加資本運作彈性。
分析與評論 本季資料呈現「量縮但價升」的特徵:簽約面積由上季的924,000平方呎降至546,000平方呎,但現金租金回升幅度大增(從9.2%躍升至19.8%),顯示公司在以「選擇性出租、著重租金水準」的策略下,提升了資產收益質量。FFO小幅上修(中點+0.02美元)反映短期業績優於預期,但並非根本性的指標轉折;真正關鍵在於公司能否在2027年前將租賃動能延續至新開發物件,並在施工成本與資本成本提高的環境下維持預期開發利差(管理層過去偏好150–200個基點的開發利差)。
結論與未來觀察重點 Cousins以提升資產質量與謹慎開發為主軸,Q3表現與指引調整顯示營運面具韌性,但開發成敗仍依賴多項變數。投資人與市場應持續關注: - 建築規劃與最終每平方呎成本確認(900–1,000美元估值的可行性); - 303 Tremont土地是否於Q4出售及ATM股款結算情況; - 2027年開工時間表與分階段租賃進度; - 市場利率與辦公室資產成交所反映的資本化率變動。
總體而言,Cousins的Q3成果為其推動達拉斯旗艦案與提高FFO提供了合理基礎,但管理層的保守語氣也提醒市場:在正式簽約與施工前,仍有多項不確定因素需被逐步驗證。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





