



摘要 : 停息股息保留現金、Q3不良資產1.25億美元(應為$1.25B),管理層預計Q1現金約$700M並在4–6季內逐步化解遺留曝險。
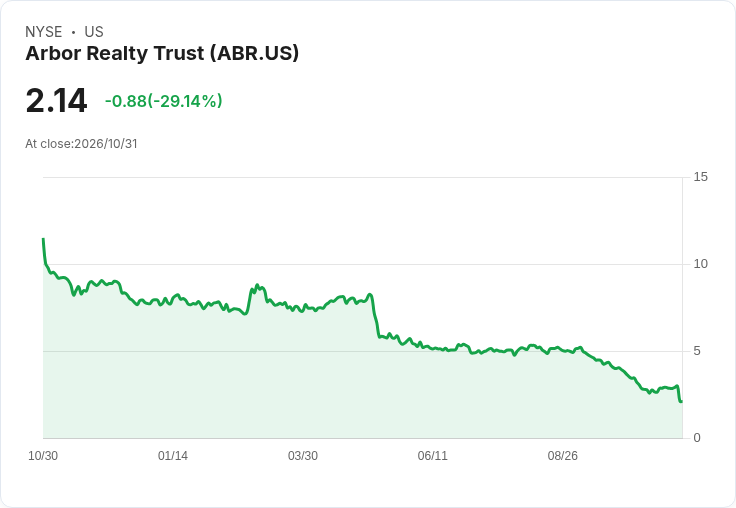
新聞 : Arbor Realty Trust在Q3法說會上宣佈立即停止發放季度普通股息,將每季節省約$31M(年約$125M),以補強流動性並應對利率上升帶來的資產價值下滑與不良貸款增加。公司現金約$400M,管理層表示可在未來4到5個月內有機創造約$300M,使現金儲備在2027年第一季末達約$700M,用以覆蓋3月到期的$275M橋接貸款及其他流動性需求(董事長兼執行長Ivan Kaufman)。

開場與背景 管理層指出,近9個月來5年與10年期公債殖利率再度上升75至160個基點,造成多戶住宅(multifamily)資產價值進一步下跌5%至15%、交易量大幅縮減,短期內將導致違約案件暫時增加與貸款損失準備提高。公司第三季末非表現資產合計約$1.25B(逾期$750M + REO資產$500M),較上一季增加約$200M。
財務數據與影響 - 第三季可分配盈餘為$14.8M,摺合每股$0.08(不含已實現損失$21.7M);管理層表示這類已實現損失落在先前指引$20M–$30M區間,並預期盈餘在未來兩季可能觸底。 - 當季錄得REO額外減損$34M、資產類別特定備抵$27M,REO減損與特定備抵合計$61M;一般CECL備抵亦增加$27M,管理層警告未來數季可能再出現類似水準的備抵與減損。 - 利差在代理(agency)業務下降至1.12%(前季1.33%);服務權組合餘額約$36.8B,預估剩餘壽命5.6年,年化預期服務收入約$128M。 - 當季新增逾期貸款約$450M;另因追回利息調整與利息收入減少造成約$10M利息收入衝擊,並因發行可轉換債與槓桿操作額外負擔約$7M利息費用。每股帳面價值於9月30日為$10.92。
處置策略與展望 Arbor表示正在積極處理約$20億的遺留貸款組合,目標每季重整或處分$4–5億,使遺留部位於年底約降至$2.7B、到2027年底降至約$1B,預估需4至6個季度逐步完成。管理層同時在放緩透過資產負債表放貸的新業務篩選,優先保留流動性並選擇性承作。
分析師疑慮與公司回應 市場分析氣氛偏向謹慎:部分分析師擔心利率與市價清算水準,是否會迫使公司大量拋售資產以換取現金。對此,公司回應其策略以逐步重整與出售為主,並強調未考慮出售代理業務股權(但不排除對優質資產有選擇性處分),同時評估包括優先股等資本工具作為流動性選項。管理層並指出,若10年期利率由高點回落到低於5%,資產交易勢將回溫,處置節奏可望加快;但若利率長期高檔,出售與估值壓力可能延續,風險仍需警惕。
駁斥替代觀點 主張立即大量拋售資產以換現金的觀點忽略了當前交易市況與可能造成的更大價格折損。Arbor以分季目標化解不良、同時保留現金緩衝與控制新放款,旨在避免在低流動性時以折價拋售。當然,若利率與市場情勢惡化超出預期,公司可能被迫改變策略——這是管理層與市場須共同監控的風險點。
結論與投資者關注重點 Arbor以停發普通股息、保留資本並預計在Q1達到約$700M現金作為短期止血方案,同時承諾以每季$4–5億規模逐步化解遺留貸款,完成時間窗約4–6季。近期關鍵觀察指標包括:公債利率走勢(特別是10年期)、REO處分進度與價格、公司備抵與減損水準,以及下一兩季的盈餘走向。對投資人而言,注意公司是否能按計畫落實資產重整與流動性目標,以及利率回落是否能帶動交易恢復,將是評估風險與投資時機的關鍵。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





