



美國勞動市場續強支撐聯準會維持高利率之際,德州政局翻盤與喬州監管板塊位移,正把AI數據中心成本與風險推高;從OpenAI到Google、再到Digital Realty與Equinix,未來算力布局恐面臨「電價高、監管嚴、資本支出不確定」的三重壓力。
美股科技股才因AI資本支出不確定性大跌,全球投資人又迎來新的警訊:美國關鍵數據中心州份的政治風向與電力監管,正在悄悄改變。這場變化不只關乎伺服器與晶片廠商的訂單,更可能左右未來十年的AI算力成本,牽動從OpenAI(OpenAI)到Google(Google LLC)、Microsoft(Microsoft Corp., MSFT)、NVIDIA(NVIDIA Corp., NVDA)等雲端與半導體巨頭的獲利路徑。

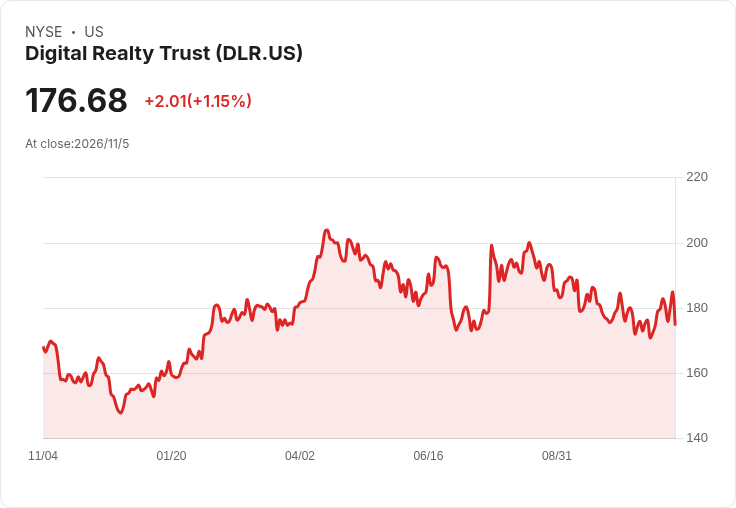
先從喬治亞州看起。Bernstein 分析師 Madison Rezaei 指出,市場聚焦在德州選後藍潮,但真正被低估的風險可能在喬州。亞特蘭大近年成為國際數據中心熱點,Digital Realty Trust(Digital Realty Trust, DLR)與 Equinix(Equinix Inc., EQIX)等重量級開發商大舉插旗,AI運算大戶 OpenAI 也在當地簽下 3.2GW 的大規模電力合約。然而,掌管電價與供電時程的 Georgia Public Service Commission,如今已翻為 3 比 2 的民主黨多數,意味著未來電力成本與容量規劃的政治調性出現變化。
Rezaei 分析,目前約 10GW 的認證與 OpenAI 3.2GW 合約等重大核准已經到位,Georgia Power 近期的供電計畫並未被推翻。因此,短期內正在興建的機房不至於被喊停,當地 AI 與雲端投資仍可持續。但關鍵在於未來:Georgia Power 下一輪面向 2032-2033 年的容量申請(預計 2027 年中提出),以及 2028 年的電價費率案,將是新多數委員會可施力的主戰場。換言之,監管機關手上的槓桿不是「封殺今天的工程」,而是「調整 2030 年代的用電成本」。
從項目分布來看,喬州暴露於這波「未來電價風險」的集中度很高。OpenAI 的 Camellia 數據中心名義容量達 3.2GW,Digital Realty 的 Project Bunkhouse 另有 2.0GW,QTS 在 Blakely 投入 1.4GW;Google 旗下 White Oak 與 Rumble 兩個基地總計 2.7GW。Rezaei 指出,約 87% 的「可信賴前期建設容量」實際落在 2029 年之後,也就是說,多數大型 AI 機房的用電高峰會在監管環境更可能轉為「電價調升」之後才真正發生。設備銷售稅豁免雖然延續到 2031 年,要完全取消仍須經由共和黨掌控的州參議院,但整體環境已從「風險有限」演變為「成本遞增」。
與喬州「變貴不變停」的路線相對照,德州則可能面臨更直接的暫停衝擊。中期選舉後,長期被視為親商、親能源的前州長 Greg Abbott 讓位,由公開批評數據中心的 Gina Hinojosa 接掌州長職位。Hinojosa 在 CNN 受訪時直言,德州雖然一向是親商州,但未來要走的是「真正對德州人有利的夥伴關係」。她批評,近年數據中心快速湧入較偏鄉地區,但相關保護居民的法律與規範幾乎空白,導致當地居民被「利用」。在這樣的認知下,她表態要「暫停現行的數據中心開發模式,直到有足夠保護德州人的法律上路」,強調「不是討厭數據中心,而是討厭它們利用德州人的方式」。
對投資市場而言,這番談話是一記重擊。就在前一個交易日,市場已因擔憂 AI 數據中心建設放緩而大幅回檔:S&P 500 指數單日跌 4.4%,約三兆美元市值蒸發;道瓊工業指數大跌 1,280 點,創下自 2020 年以來最慘單日表現;以半導體與雲端股為主的 Nasdaq 更重挫 4.8%,Micron(Micron Technology Inc., MU)、Sandisk(SanDisk Corp., SNDK)等晶片與記憶體廠商首當其衝。當市場才剛消化這波修正壓力,德州新州長針對數據中心的「暫停論」讓投資人更擔心 AI 資本支出周期是否提前降溫。
更複雜的是宏觀環境。最新 10 月非農就業報告顯示,美國新增 165,000 個工作,遠高於市場原先預期的 65,000 至 70,000;失業率降至 4.1%,勞動參與率略升至 61.9%。過去兩個月的數據還被上修合計 84,000 個職位,顯示勞動市場維持韌性。平均薪資年增 3.1%,略高於先前估計。多位資產管理機構投資長解讀為「就業正面,但對利率偏鷹」,強化聯準會 12 月再升息 25 基點的可能性,甚至有分析認為未來一年仍有數次升息空間。
市場解讀是:勞動市場穩健削弱了「為了景氣而降息」的理由,使聯準會得以把注意力集中在通膨,尤其是能源價格與中東局勢帶來的壓力。部分策略師指出,高油價與高電價是美國「負擔能力危機」的核心,若能源成本居高不下,實質薪資其實持續下滑。這樣的宏觀背景,疊加喬州與德州對數據中心與電力的監管調整,意味著未來 AI 伺服器與雲端運算的用電成本,可能在「利率高、油價高、電價升」三重壓力下緩步墊高。
站在投資人角度,部分專業意見並不認為這是 AI 成長故事的終結。Rezaei 就強調,喬州的變化更像是「變貴而非變危」,既有建案與已核准容量仍能推進,短期內對伺服器訂單與晶片出貨的影響有限。也有經濟學家認為,若未來油價與通膨回落,聯準會壓力降低,電力投資成本可望緩和,市場對 AI 數據中心建設放緩的恐慌可能被證明「反應過度」。
但反面看,德州的政策態度若快速轉向嚴管與暫停,可能直接影響在當地密集設廠的雲端服務與半導體供應鏈;喬州 2030 年後的電價槓桿,也讓長期算力規劃面臨「成本未知」的陰影。對 Microsoft、Google、NVIDIA 等高強度依賴雲端與 AI 的企業而言,未來幾季在財報上如何交代資本支出節奏與電力成本假設,將成為市場檢視的新焦點。
展望後勢,AI 數據中心產業正走向一個更複雜的年代:不只比算力、比晶片,還要比哪裡電價低、監管穩。投資人需要更細緻地追蹤各州公共事業委員會與州政府的政策走向,評估電力與土地成本對雲端股與半導體股估值的壓力。同時,如何在環保與居民權益、產業競爭力之間取得平衡,也將考驗地方政府的政治智慧。AI 驅動的「算力時代」才剛開啟,「昂電時代」是否同時到來,將決定這場科技革命能否以可負擔的成本持續下去。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





