美國通膨連三月偏高,信用卡餘額飆至1.28兆美元、逾期率逼近7%,房貸、車貸與學貸同步上升。華爾街預期聯準會12月起將再度升息,甚至不排除「半碼重拳」,美國家庭財務壓力恐持續惡化。
美國物價壓力揮之不去,正把家庭財務一點一滴「榨乾」。最新數據顯示,民眾為了撐過生活成本飆漲,只能愈來愈仰賴信用卡與各類貸款,背後是一輪可能更猛、更久的升息循環正在醞釀,壓力從華爾街一路傳導到每一張帳單。

根據紐約聯邦準備銀行最新報告,美國第3季信用卡餘額單季暴增220億美元,總額來到史上新高的1.28兆美元。這並非孤立現象,而是通膨再度加溫下的直接結果。10月消費者物價指數(CPI)月增0.4%,高於市場預期,顯示物價降溫之路遠比想像艱難。
細看物價結構,可以發現壓力集中在民生必需品。10月雜貨價格月升0.4%,結束過去兩個月相對平穩的局面;汽油、燃油與電費分別上漲1%、2.4%及0.9%。當日常開銷全面走揚,收入成長卻難以跟上,民眾只好刷卡「先花再說」,加速累積高利債務。
更雪上加霜的是利率水準。根據Bankrate,美國信用卡平均利率已達19.71%,為2025年12月以來最高水準,在高利環境下,每一筆未清償的卡債利息,正用幾何級數速度成長。配合國人年底購物旺季來臨,全美今年假期消費金額預估將超過1兆美元,消費熱度未減,卻也替未來還款壓力埋下伏筆。
壓力不只出現在塑膠貨幣。相同報告指出,第3季美國房貸餘額增加2,570億美元,總額達13.4兆美元,反映房價持續高漲,全美平均房價已逼近50萬美元。對於想買第一間房的家庭而言,高房價疊加高房貸利率,門檻愈來愈高,即便成功進場,也意味著長期背負沉重本息。
車貸與學貸同樣同步膨脹。第3季車貸餘額增加210億美元至1.73兆美元,而10月新車平均售價直逼5.1萬美元新高;學生貸款餘額則再增50億美元,累計達1.66兆美元。從房、車到教育,美國「夢想標配」幾乎都必須靠借款堆出來,家庭資產負債表日益脆弱。
債務快速成長的另一面,就是逾期正在惡化。第3季信用卡拖欠率較前季上升0.3個百分點至6.87%。數字雖未達金融危機時水準,但邊際變化已敲響警鐘:在高物價、高利率、薪資成長放緩的三重夾擊下,越來越多家庭開始「繳不出來」。
華爾街對此反應劇烈。Bank of America分析指出,連續三個月的通膨「壞消息」讓「商品價格再次成為問題」,物價壓力正由必需品擴散到更多消費項目。該行仍維持12月再升息1碼(25個基點)的基本情境,但直言聯準會已「落後形勢」,10月按兵不動恐成政策錯誤,並警告1月再升息的風險升高。
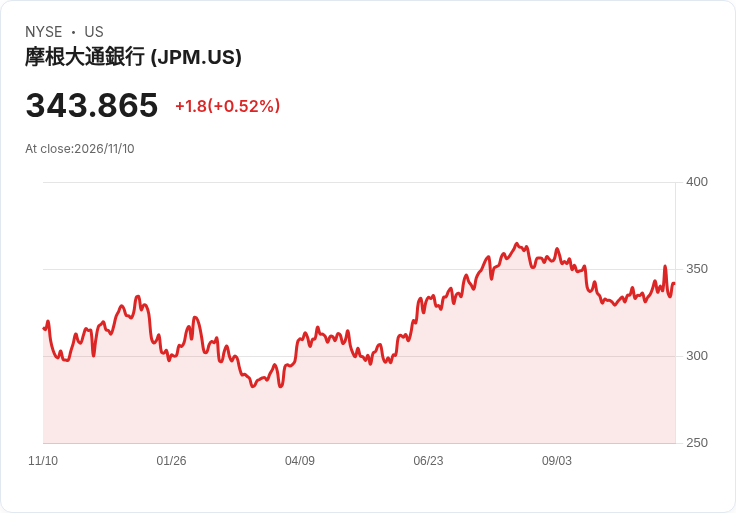
更鷹派的聲音已經出現。聯準會理事Christopher Waller已公開把12月「升息2碼(50個基點)」的可能性擺上桌面。摩根大通(JPM)與Bank of America(BAC)等機構也開始討論是否需要更快速、更大幅度緊縮,以追回過去的遲疑。高盛(Goldman Sachs, GS)經濟學家David Mericle則預估,聯準會可能在明年3月再升息一次,才能讓通膨在2027年底前顯著回落。
從聯準會角度來看,困境在於疫情後的美國經濟「體質」已改變。Fed內部研究指出,當前經濟對油價衝擊更為敏感,能源成本較容易外溢到其他物價,通膨黏著度提高,意味著光靠一次兩次升息難以完全壓制物價。這讓決策者面臨兩難:升息不夠,通膨黏著不下來;升息過猛,則可能壓垮高度負債的家庭與企業。
在這場對抗通膨的拉鋸戰中,也有較為溫和的觀點。部分市場人士認為,美國勞動市場已有降溫跡象,商品庫存與供應鏈逐步回復正常,未來數季通膨可能自然回落,過度升息反而將製造不必要的景氣衰退風險。不過,隨著最新數據一次次「打臉」樂觀預期,這派看法的支持度正在被侵蝕。
最終,代價都將由消費者買單。當信用卡利息刷新新高、房貸與車貸餘額屢創紀錄、學貸壓力揮之不去,美國家庭的財務彈性正被一點一滴耗盡。聯準會接下來每一次利率決策,都將在「壓下通膨」與「守住家庭資產負債表」之間走鋼索。未來一年,美國經濟或許能避免硬著陸,但對許多已經深陷卡債與房車學貸泥淖的家庭而言,真正的壓力才正要開始。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。