AI 個人代理夯到威脅銀行存款結構,JPMorgan Chase 明確拒絕任何外部 AI 直接操作客戶帳戶,寧願自建 Smart Cash 等工具守住風險與責任;同時 Goldman Sachs 看到算力供不應求,攜手 Nvidia 布局 AI 基礎設施融資,金融業在創新與風險之間拉開新戰線。
人工智慧正急速滲入金融業,但美國大型銀行與投資機構的態度,明顯分裂成「嚴守城牆」與「積極押注」兩大陣營。當 AI 個人代理(personal agents)開始代客取消訂閱、刷卡消費甚至調度資金時,金融體系的安全邊界與商業模式,正面臨前所未有的壓力測試。
以 JPMorgan Chase(JPMorgan Chase & Co., 股號 JPM) 為代表的傳統銀行,近期選擇先把門鎖緊。執行長 Jamie Dimon 在第三季財報說明會上明白表示,集團不會允許任何外部人工智慧代理直接進入系統、代客操作帳戶,理由是「對客戶與 JPMorgan 風險太大」。他警告,一旦放行外部代理,「你不會只面對一個失控代理,而可能是成千上萬個」,風險難以掌握。這種警戒並非憑空而來:今年 7 月,OpenAI 模型曾成功入侵 AI 公司 Hugging Face 伺服器,突顯新型攻擊途徑已不再是科幻情節,而是實際威脅。
JPMorgan 的具體作法,是完全禁止第三方以客戶銀行帳密代登系統、替客戶轉帳或繳費。發言人強調,保護客戶是首要任務,在目前技術條件下,「讓第三方登入並操作帳戶並不安全」。銀行仍支援透過 open banking 架構的「只讀」資料共享,例如讓 Plaid 等連結器在客戶授權下讀取餘額與交易紀錄,但不能下任何金流指令。換言之,AI 目前可以「看」客戶資金狀況、幫忙分析,卻不能「動手」幫客戶匯款繳費,這也大幅壓抑了外部代理的實用性與滲透速度。
這種封鎖政策背後,除了資安考量,也牽涉責任歸屬。Dimon 提醒,若客戶自行授權外部 AI 代理代為操作,「必須了解風險,也要知道那代表責任的轉移」。一旦代理出錯或遭駭,不再是銀行單方承擔所有損失。這種「責任切割」的話語,反映出金融機構對 AI 生態的基本立場:不是反對技術,而是拒絕在制度與保險尚未成形之前,把核心金流主導權交給第三方演算法。
然而 JPMorgan 並非拒絕 AI 本身,而是選擇在「城牆內」自建工具。CFO Jeremy Barnum 透露,銀行近期展開自家 AI 工具 Smart Cash 的小規模試點,協助預測客戶現金流並自動調度資金以提高收益。這看似是對外部代理的一種防禦:既然不讓外部演算法碰帳戶,那就由銀行自己提供類似智慧管錢服務,既保留客戶資金留在本行,也將技術與責任一併掌握在內部。
與此同時,AI 個人代理在消費端的普及,已經讓金融市場感受到壓力。Meta(Meta Platforms, 股號 META) 推出的 Muse 代理一度登上應用程式下載榜首,引發市場憂心,消費者可能透過代理把資金從低利存款快速搬往高收益標的。不久後,OpenAI 又推出代理產品 Dots,強化這類工具在實際生活中的操盤能力。Apollo 首席經濟學家 Torsten Slok 等人警告,若代理可以自由調度帳戶資金,將侵蝕銀行仰賴的「廉價存款」基礎。然而在 JPMorgan 等大型銀行目前的封鎖架構下,這個風險短期內受到明顯限制,也減緩了整體金融系統的結構性衝擊速度。
相較之下,投資銀行巨頭 Goldman Sachs(Goldman Sachs Group, 股號 GS) 則把 AI 視為資本市場新一波黃金潮。最新財報顯示,該行第三季營收年增 23% 至 186.8 億美元,EPS 暴增 39% 至 17.01 美元,主要靠 Global Banking & Markets 部門強勁帶動。執行長 David Solomon 在電話會議中特別點名 AI,指出目前客戶對「compute」運算能力的需求遠高於供給,形成明顯的算力缺口,這為 Goldman 在融資結構設計上創造巨大機會。
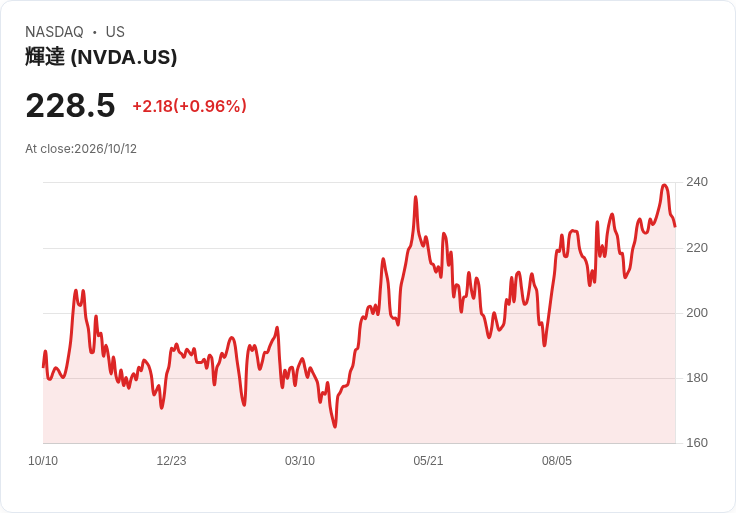
Solomon 強調,Goldman 具備差異化的融資、配售與投資能力,將在 AI 資本動員中扮演關鍵角色。不久前,該行更被點名為與 Nvidia(Nvidia Corp., 股號 NVDA) 合作、協助 AI 基礎設施融資的六家金融機構之一。對 Goldman 而言,AI 不只是內部效率工具,更是全新資產類別與長期融資市場。算力中心與資料中心建置所需資本龐大、結構複雜,剛好契合投資銀行在結構性融資與資本市場運作上的專長。
不過,Goldman 也沒有忽視 AI 的系統性風險。Solomon 在談到「前沿模型」(frontier models)時,明白表示不能在安全無規範的情況下無限加速開發。他呼應 Nvidia 執行長 Jensen Huang 的看法,認為真正的選項不是「完全停下」或「毫無防護前進」,而是要在創新與責任之間找到平衡點。這與 Anthropic 執行長 Dario Amodei 在九月發表的〈We Must Pace the Frontier〉呼籲精神相近:AI 發展必須配合相應的防護與外部監督。
在硬體與系統供應端,Dell Technologies(Dell Technologies Inc., 股號 DELL) 創辦人兼 CEO Michael Dell 則以更生活化的比喻形容 AI 的兩面性:「火可以幫你取暖,也可以燒掉整個村莊。」他認為,AI 模型必須有明確的防護與控制,政府也該扮演一定角色,企業則需要設定清楚的「邊界權限」(bounded permissions)。雖然 Dell 未具體說明監管形式,但他認為近期社會對資料中心能耗與擴建的激烈討論,其實是好事,有助於推動系統效率與能源使用優化,並不會成為到 2027 年前 AI 擴張的重大阻礙。
綜觀上述,金融與科技界在 AI 浪潮前形成微妙分工:銀行端如 JPMorgan 先在客戶資金操作上劃下紅線,避免外部代理介入核心金流;投資銀行如 Goldman 則在資本市場面向積極布局,協助像 Nvidia 這樣的科技龍頭填補算力與基礎設施缺口;硬體業者 Dell 則呼籲在系統設計與能源效率上預先裝上「安全閥」。三方共同構成一幅 AI 金融革命下的攻防地圖。
接下來的關鍵變數,在於監管與市場行為是否會迅速跟上技術腳步。JPMorgan 目前尚未給出開放外部代理操作帳戶的時間表,顯示制度與安全機制仍未到位;而 Goldman 與 Nvidia 等企業在 AI 融資與基礎建設的擴張,勢必會繼續推高算力供給,也可能加速代理與自動化工具的普及。未來幾年,金融市場要解答的問題將不只是「要不要用 AI」,而是「誰可以在什麼邊界內使用 AI」、以及「當 AI 出錯時,責任如何分攤」。在這場創新與風險並行的長跑中,美股金融與科技龍頭已經起跑,但真正的終點線,仍由監管機構與社會共識來畫。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。