科技巨頭為擴張人工智慧算力,過去一年以殘值保證等結構提供約3,000億美元融資支持,將巨額風險藏在資產負債表外,雖有助維持評等與成長,卻可能在需求不如預期或硬體快速折舊下,引爆新一輪金融與科技泡沫風險。
全球人工智慧(AI)基礎建設正進入史無前例的擴張期,從伺服器、資料中心到高階晶片,投資規模以兆美元計算。然而,真正撐起這波擴張的關鍵,並不只是在財報上可見的資本支出,而是大量被巧妙安放在資產負債表之外的「保證」與信用支持。這些結構讓科技巨頭在不顯著增加帳面負債的前提下,為AI算力建設提供上千億美元的資金後盾,同時也在系統裡埋下難以評估的風險。

根據《Financial Times》與摩根士丹利(Morgan Stanley)整理,七家主要雲端與晶片公司,在各式表外承諾與信用支持上的累積規模,已突破3.1兆美元。當中,專門用來支撐AI資料中心與晶片採購的「殘值保證(Residual Value Guarantees)」近一年就達3,000億美元。這些保證由Meta Platforms(META)、Broadcom(AVGO)、Nvidia(NVDA)等企業領銜採用,透過特殊目的事業(SPV)持有資產,再由科技公司承諾未來最低轉售或租賃價值,形成一種「不完全入帳的融資」。
以Meta為例,該公司在路易斯安那州Hyperion資料中心計畫中,對合作方Blue Owl(OWL)提供約280億美元保證。這項安排幫助專案以接近Meta本身債券利率的成本,成功募得約270億美元資金,但主要風險並未全部反映在Meta的資產負債表上。Meta透過此種結構,得以加速擴張雲端與AI基礎建設,而不必立刻承擔傳統債務帶來的槓桿壓力。
晶片巨頭Broadcom則採取更具攻擊性的模式。為了支援AI新創Anthropic(ANTHRO),Broadcom替一個專門採購晶片並出租給Anthropic的SPV提供約290億美元的信用支持。未來若該SPV在二手市場或其他租賃安排中,無法以預期價格處置設備,Broadcom可能需要填補差額。公司對投資人表示,預估損失機率極低,理由是頂級AI開發商具備高度獲利能力,加上設備本身仍具殘值。不過,這樣的低風險判斷,建立在AI需求持續爆發、不出現供過於求或技術快速淘汰的前提上。
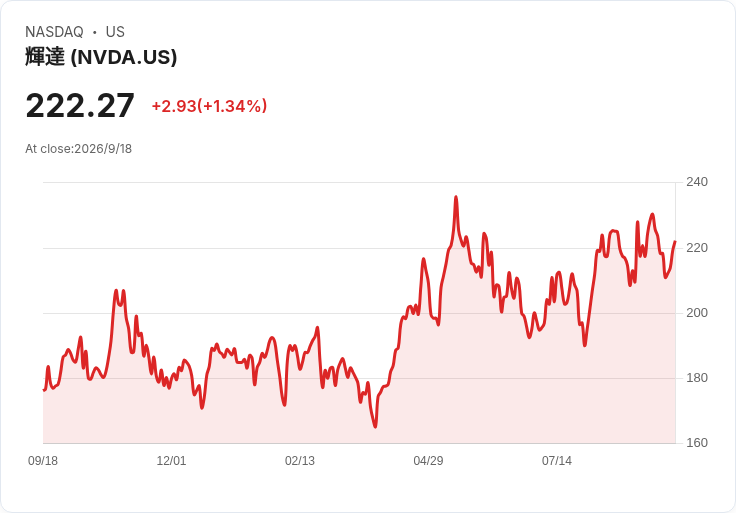
Nvidia則在多個專案中,願意承擔最高達部分融資案25%的風險,用來支援以自家GPU為核心的算力基礎建設。尤其是在俄亥俄州一座面向OpenAI(OPENAI)的資料中心園區案中,Nvidia更提供高達1,050億美元的保證。作為交換,該園區未來20年預計將「幾乎全面使用」Nvidia硬體。這種綁定策略,看似穩固了長期需求,實際上卻也把公司風險與單一大型案場深度綁死,一旦AI產業結構或技術路線急轉彎,恐在某個時點集中爆發。
殘值保證的運作邏輯,是由SPV或金融機構持有資料中心或伺服器資產,再由科技公司承諾未來最低殘值。如果資產在出售或出租時價格不及保證水準,科技公司就須補足差額。在經濟與產業環境樂觀時,這樣的結構能有效將資產風險分散給投資人與貸方,同時讓科技公司守住信評與現金流。但當需求不如預期、硬體折舊速度超出模型預測或出現供給過剩時,這些「保證」就可能瞬間轉化為大筆損失。
從信評機構的角度,這些保證並非完全被忽略。評級單位會試圖估算保證金額相對於在壓力情境下資產合理價格的差距,並將該差距視為類似債務的槓桿因子納入分析。迄今,多數分析仍認為資產具備足夠抵押價值,預期損失有限,因此尚未對大型科技股評等造成重大衝擊。但隨著AI硬體快速迭代、投資承諾持續累積,一旦某些項目開始出現現金流不足或轉售價格崩跌,評級機構可能被迫重新評估整體風險。
這種「隱形槓桿」結構,也與當前美國企業面臨的整體利率環境密切扣連。在高利率、高燃料與關稅壓力下,多數中小企業正為融資成本與原物料價格所苦,然而大型科技與金融公司,因握有大量現金與較長天期債務,反而能利用表外承諾繼續擴張。摩根士丹利策略主管Dubravko Lakos-Bujas就指出,大型企業直到10年期美債殖利率逼近6%之前,多半仍能「相對舒適」地運作。科技巨頭手上的AI投資,便是在這個利率區間內竭盡所能拉高成長。
問題在於,利率工具無法直接解決通膨背後的結構原因——包括伊朗戰爭推升能源成本、川普政府關稅重塑供應鏈,以及AI熱潮本身推高資料中心建設所需的電力、記憶體晶片、銅與土地價格。當聯準會以高利率試圖為過熱經濟「踩煞車」,若AI投資是通膨的部分源頭,就可能出現矛盾:總體需求被壓抑,實體經濟承壓,但AI資本支出在表外融資保護下繼續擴張,系統風險反而在陰影中累積。
值得注意的是,目前市場對AI相關表外保證的態度,與過去幾次金融創新階段頗為相似:在早期,高槓桿結構被視為「有效風險分散」工具,直到景氣反轉或核心資產價格下跌,市場才驚覺原來損失高度集中於少數節點。這一次,節點不在房貸,而在算力與資料中心資產。若AI需求如預期持續爆炸,這些殘值保證最終只是一筆「看不見的保險」,科技巨頭將繼續享受高獲利與高估值;但若需求不及預期,或新一代低耗能、高效能架構迅速淘汰既有設備,這些保證就可能從腳註變成財報主角。
對投資人而言,關鍵並非立刻恐慌,而是強化對風險結構的辨識與追蹤。除了關注Meta、Nvidia、Broadcom等公司的AI資本支出與營收成長,更需要閱讀信評報告與公司揭露中關於殘值保證、SPV融資、長期供應協議的細節,並留意在壓力情境下可能產生的現金流缺口。隨著AI硬體快速老化、融資承諾持續膨脹,未來幾年全球市場將逐步驗證:這場由表外保證撐起的AI基礎建設盛宴,到底是新時代的生產力奇蹟,還是另一場在高槓桿陰影下悄悄成形的泡沫。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。