



德州牛排餐廳Texas Roadhouse(TXRH)在社群媒體惡意謠言衝擊下,仍維持展店與海外加盟布局;同時Devon Energy(DVN)透過與Coterra合併、資產出售及加碼回購,加速將資本集中至Permian Basin核心油田,顯示美企在高通膨與成本壓力中,正以攻守並進方式重塑成長路線。
在美國企業面臨通膨、成本與市場情緒多重考驗之際,一家牛排連鎖餐廳與一家頁岩油氣巨頭,意外呈現出同一時代的兩種生存解答:前者在社群媒體惡意謠言攻擊下,靠品牌信任與營運細節穩住客流;後者則以大型併購與資產調整,把現金流轉化為股東回饋與核心產區投資。這股「在壓力中精準重組」的潮流,正悄悄改變美國消費與能源產業的版圖。

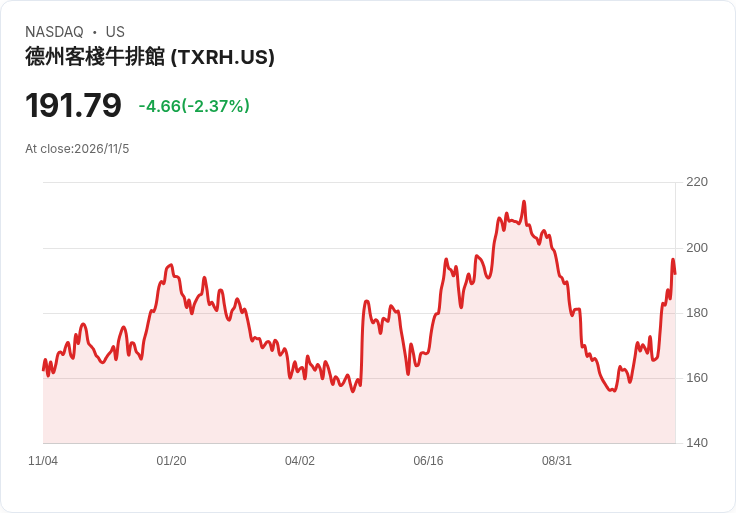
先看餐飲端的代表案例。美國牛排連鎖業者Texas Roadhouse(Texas Roadhouse, 股票代號TXRH)在2026年第三季交出亮眼成績:三大品牌同店銷售與來客數全數成長,季度營收達16億美元,同店銷售年增4.3%、其中客流量仍有0.7%的溫和成長。稅後每股攤薄盈餘則成長8.6%,來到1.36美元,餐廳營運毛利率也較去年同期提高30個基點,達14.6%。在食材成本方面,第三季餐飲成本占營收比例為35.5%,主要受平均客單價提高3.6%抵消約2%的食材通膨。
不過,這份成績單背後卻藏著一次突如其來的聲譽風暴。管理層坦言,9月表現明顯受一則社群媒體惡意謠言影響,相關指控事後證實完全不實,但短期仍拖累銷售與市場情緒。分析師在法說會上多次追問「9月放緩的真正幅度」與「復甦軌跡」,甚至出現對恢復速度「感到困惑」的說法,凸顯數位時代下品牌信任脆弱度。
面對壓力,Texas Roadhouse管理層採取的並非大幅促銷或急轉價位,而是回到營運基本面。他們強調,將持續「加倍強化傳奇美食與服務」、透過地方門店行銷修補信任,並維持既有的早時段優惠與如「Wild West Wednesday」等招牌吸客方案。財務長指出,第四季前五週同店銷售仍維持1.5%的成長,且自10月起每週都有循序改善,顯示客戶回流正在發生,而在第四季調漲菜單價格1%後,尚未看到顧客點餐行為出現明顯改變。
值得注意的是,公司並未因短期風波縮手投資,反而上調中期資本支出規劃。管理層把2026年資本支出預估自4億美元調高至4.4億美元,並首次針對2027年給出約4.25億美元的支出指引,主因是展店進度與新店管線健康。2026與2027年,公司計畫各自新開約35家自營餐廳,且第四季已有逾15家門市排隊開幕。同時,Texas Roadhouse也宣布已在越南與日本敲定開發與加盟協議,顯示即使在社群輿論風險升高之際,美式休閒餐飲品牌仍看好亞洲市場的中長期需求。
成本面則是企業無法忽視的隱憂。公司維持2026年食材通膨約5%的全年指引,並首度預估2027年食材通膨約4%,其中約半數壓力來自牛肉,另一半來自油脂與蔬果等非蛋白品項。薪資與勞務成本則預估2026年通膨落在3.5%至4%、2027年約3%。再加上假期檔期變動,公司預估第四季同店銷售將因節日時點錯位而有約75個基點的負面影響。這些因素,讓原本偏向慶祝氣氛的上一季電話會議,轉為帶有防守意味的溝通基調。
若把鏡頭拉向能源產業,類似的「在壓力中調整」邏輯,同樣清晰可見。美國油氣公司Devon Energy(Devon Energy, 股票代號DVN)在與Coterra Energy合併後的首個完整季度,交出21%季增的調整後自由現金流,達20.1億美元。第三季淨利10億美元,每股盈餘0.88美元,調整後核心盈餘則達16.3億美元、折合每股1.42美元。營運現金流合計28億美元,調整後營運現金流達35億美元,反映合併後資產組合的現金創造能力。
在產量與成本結構方面,Devon第三季油、天然氣與液態天然氣銷售總額約59億美元,總產量平均每日166.8萬桶油當量,其中原油553,000桶/日。Permian Basin單一產區就貢獻389,000桶/日原油,明確成為公司主要成長引擎。現金營運成本為每桶油當量12.89美元,較指引中位數低約2%,顯示整合後的成本控管已有成效。同期資本支出(不含併購)約15億美元。
在資本配置上,Devon採取更為激進的股東回饋策略。第三季公司回購自家股票4.14億美元、發放股利3.66億美元,同時償還7.5億美元債務,使自Coterra併購案完成以來的總減債規模達12.5億美元。管理層預告,第四季股票回購金額預計逾10億美元,並在2027年進一步加速。
支撐這波攻勢的關鍵,是資產組合的重整。Devon先前宣布以42億美元出售Eagle Ford資產,交易預計在2027年初完成,扣除稅負與調整後,估計淨收益約35億美元。公司計畫把部分資金用於再度降低整體債務至約90億美元,其餘則投入額外回購。此舉等同是將非核心資產變現,換取更佳負債結構與股東報酬,再配合集中投資Permian核心油田,完成一場能源版的「瘦身與強肌」工程。
更深層的重組是來自合併後綜效。Devon把2026年底合併前稅綜效年化目標自2億美元大幅上調至約3.5億美元,增幅達75%,並預估2027年平均綜效約7億美元,高於先前預期的6億美元,且仍維持在明年年底達成至少10億美元年化節省的長期目標。成本壓縮、營運改善與資本配置效率提升,是這波綜效的主要來源;配合更長水平井設計與技術導入降低鑽完井成本,讓合併不僅是規模擴張,更是營運方式的升級。
展望未來,Devon預估2027年資本支出約53億美元,其中約75%將投向Permian Basin,較2026年約63%的占比明顯提高。考量Eagle Ford資產出售後的調整,公司預期明年原油產量約525,000桶/日、總產量約160萬桶油當量/日,相較2026年(扣除Eagle Ford)的基期,原油產量仍有1%至3%的成長空間,同時維持自由現金流的穩定。
從Texas Roadhouse的社群謠言衝擊,到Devon Energy在油價與資本市場波動中重新洗牌資產,可以看出美國企業在高通膨與成本壓力年代的共同選擇:一方面積極強化核心業務與品牌可信度,避免短期風波改寫長期信任;另一方面則透過精細的資本配置策略,將有限資源鎖定在最高現金回報與成長潛力的板塊。無論是餐飲業者面對牛肉、油脂與勞務通膨,還是能源公司在全球需求與環保壓力下調整產區布局,「在壓力中重組」已成為新常態。
未來值得關注的是,社群媒體風險是否會迫使更多消費品牌投入更高成本的風險管理與溝通機制,而能源企業在加碼股東回饋與核心產區投資的同時,能否兼顧長期資本支出與財務穩健。當通膨與成本壓力仍未完全退場,美企在攻守之間找到的平衡點,恐怕將決定下一輪成長故事的走向。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





