



Q3 EPS大增至$2.58,管理層調高全年指引並宣佈1.4GW資料中心意向書與股息提高,資本、監管與傳輸研究成關鍵風險。
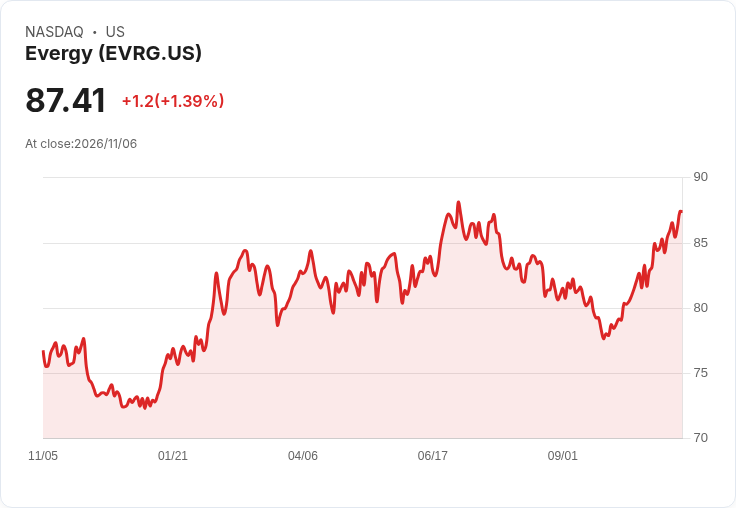
Evergy在2026年第3季公佈亮眼財報並同步上修全年調整後每股盈餘(adjusted EPS)指引至每股4.35至4.50美元;當季調整後EPS為2.58美元,較去年同期的2.03美元顯著成長。公司同時宣佈與資料中心業者Digital Realty簽署1.4吉瓦(GW)擴充的意向書(LOI),並將季度股息提高4%,年化股息升至每股2.89美元,顯示管理層對大用電客戶驅動成長的高度期待。

業績驅動與財務要點: - 第3季天候調整後零售用電需求強勁,季增為4.5%,冷卻度日(cooling degree days)較去年同期高31%,並較常年高出26%,天氣與大型客戶貢獻約0.46美元EPS。 - 回收與投資回報帶來約0.17美元EPS的正面貢獻,但營運與折舊及利息成本增加,合計抵消約0.15美元EPS。年初至9月天候調整後用電需求上升3.7%,與公司全年預期3–4%一致。 - 資本市場操作方面,Evergy本季已發行約7億美元普通股(較上季增多),並提及可運用進階付款(advanced payments)等機制以最佳化融資。
1.4GW LOI與資本需求: 管理層表示,該1.4GW專案預計在2027上半年簽署能源服務協議(ESA),但實際負載高峰與資本支出大部分將在2030年以後顯現;公司估算此擴充案總體資本可能達約40億美元,但其中大宗時點在2030年後。Evergy並對外表達對取得5至7GW大型負載合約的高度信心,尤其在密蘇裡州有較多進展案列。
監管、傳輸與風險: 管理層強調多項措施(如LLPS關稅保護、先期付款)有助降低政策與融資風險,並指出若按較快程式推動,相關監管程式可望在2027上半年獲得裁定;但公司也坦承部分修訂仍須視傳輸研究結果,且選擇性議題(如資本回報率)仍待監委評估。分析師對資本時程、監管路徑與政治風險持偏負面至中性意見,追問未來五年內資本投放節奏與風險敞口。
管理層回應與展望: Evergy重申長期調整後EPS成長目標為自原先2026指引中點($4.24)起年增6%至8%,並預期自2028年起年增率可超過8%。公司表示預期全年業績將超越年度指引上限,且將在第四季進行針對配電網與發電資產的定向O&M可靠度投資。
駁斥主要疑慮與投資者關注點: 針對分析師對高資本支出的憂慮,管理層提出可行的融資組合(現金流、債務、ATM股本發行與先期款項)以分散風險,並指出引入大型資料中心負載可在長期降低業績對天氣波動的敏感度。儘管如此,實際風險尚包括傳輸研究結果、監管決定時程與資本回收安排,這些仍可能改變資本回收節奏與股東回報。
結論與行動建議: Evergy以強勁的Q3表現與1.4GW LOI推動2026指引上修與股息成長,顯示公司正積極擴大大型用電客戶佈局。投資人與利害關係人應持續關注:ESA簽署進度、傳輸研究結果、各州監管裁定時程、以及公司資本計畫與融資執行,這些變數將直接影響未來資本支出節奏、費率基數成長與每股盈餘展望。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





