美國再工業化從口號變成資本戰爭。Apollo估算,為重建製造與國防供應鏈,美國最高恐需6.5兆美元投資,帶動從晶片、能源、資料中心到基建股的新長線行情,同時也放大利率風險與產能錯配隱憂。
美國資本市場正悄悄進入一場規模空前的「新工業戰爭」。在聯準會利率決策、油價破百與通膨疑慮輪番上陣之際,真正被華爾街大行盯上的,是美國製造業與關鍵供應鏈重建所釋放出的龐大投資需求——估算金額最高上看 6.5 兆美元,足以改寫未來十年的產業版圖與資本流向。

根據 Apollo Global Management 最新報告,美國製造業在 GDP 中占比已從 1950 年代近 28%,一路滑落至今日約 9%。防衛工業從 1980、1990 年代的 51 家主要承包商,萎縮成僅剩 5 家,大型造船廠也從 19 座減少到 8 座;晶片產能更從全球市占 37%,跌到約 10%。長年的全球化、外包與政策搖擺,讓美國高度仰賴國外供應半導體(SMH、SOXX)、藥品與軍工設備,疫情與地緣政治衝擊則徹底暴露這個結構性弱點。
報告指出,若要把製造與國防資本存量拉回 2000 年代在 GDP 中的占比,至少還需約 2 兆美元額外投資;若要回到 1980 年代水準,缺口更膨脹至 6.5 兆美元。這筆天量資金不可能只靠政府補貼,勢必動員企業自有資本、銀行放款與私募、基建基金等長期資金全面投入,意味著從華爾街到實體經濟的一場結構性資本重配潮。
雖然官方口徑避免用「去全球化」字眼,但 Apollo 強調,美國目標是「戰略自給自足」,而非全面封閉。也就是說,會集中火力在一旦中斷就足以癱瘓經濟或國安的關鍵領域,包括能源(XLE)、半導體、航太國防、稀土與藥品等,同時高度依賴機器人、自動化、AI 設計與 3D 列印等技術,來對沖高工資與勞力短缺問題。
資金流向已經開始出現跡象。報告顯示,疫情後三年,美國在製造業及油氣(USO、UNG)相關建設上的年化支出已經「跳增三倍」,來到約 2500 億美元,但目前仍高度集中在半導體廠與運算基礎設施等少數領域。這種集中式投資一方面加速晶片與 AI 相關供應鏈的回流,另一方面也埋下未來產能過剩、區域供應鏈重疊的風險。
在民間資本端,華爾街大行已經積極卡位。Morgan Stanley(MS)旗下投資管理部門宣布,首檔成長股權基金 North Haven Growth & Innovation Fund 完成募資,超額認購達 13 億美元,且公司及員工自掏腰包占比高達 24%。該基金鎖定具高成長、強執行力且受科技創新驅動的私人企業,已經投資 Databricks、Anduril 與 Ramp 等新創,明顯對準未來資料中心、國防科技與數位基礎設施的長期需求。
實體工程面,同樣被再工業化浪潮推動。專攻複雜電力工程的 Argan(AGX)第二季工業事業營收年增 111%,達 7600 萬美元,手上在建案與訂單剩餘量約 2.1 億美元。公司正擴充北卡羅來納州的新金屬製造廠,支援單一價值 1.25 億美元的資料中心案,預期產能放量後,每季可貢獻逾 1000 萬美元營收,並持續承接其他大型資料中心相關工程。這讓 AGX 在電力與基建市場上,直接吃到 AI 資料中心與能源轉型的雙重題材。
更重要的是,這類工程與製造投資並非短線循環,而是多年的「資本支出超級週期」。UBS 在另一份報告中指出,美國工業企業的營運現金流正逐步改善,庫存調整接近尾聲,非 AI 相關的資本支出有望在今年第三季成長約 5%,第四季再進一步擴大至 6%。這代表除了雲端與資料中心之外,製造、運輸、防禦與營建等傳統工業板塊的資本開支也準備同步啟動。
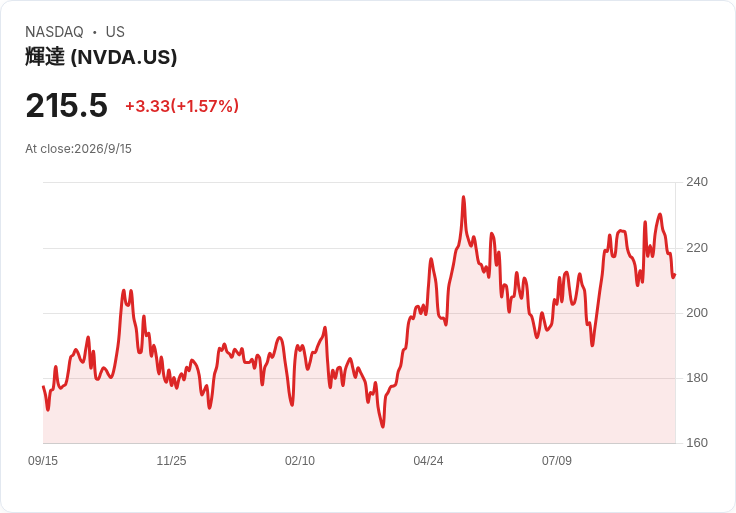
在這個大背景下,AI 與能源基礎設施繼續交織出新的需求。Nvidia(NVDA)日前聯手 Google(GOOG、GOOGL)與 Emerald AI 成立 AI Energy Management Alliance(AEMA),要打造能依電網壓力自動調整用電的「聰明資料中心」。透過工作負載移轉、儲能與需求響應,AI 伺服器農場能在電網吃緊時主動降載,既加快新 AI 基礎設施併網速度,也提升既有電網的使用效率,實質介入了能源系統的再設計。
在資本市場端,金融股也搭上這波長線題材。JPMorgan Chase(JPM)宣布把季配息從每股 1.50 美元一口氣拉高到 1.65 美元,殖利率約 1.89%,反映大型銀行在高利率環境下獲利與資本水位仍相對充裕,有能力在監管壓力下持續對股東回饋。隨著再工業化推升貸款需求、企業併購與資本市場活動,華爾街金控有望在這場投資週期中扮演資金中樞。
不過,這場「重建美國」的豪賭並非沒有代價。Apollo 點出,龐大的實體投資可能推升長期通膨中樞,也會與政府財政赤字疊加,抬升實質利率,壓縮部分成長股估值空間。再加上供應鏈回流意味著成本結構上升,一旦最終需求不如預期,先前高價建成的產能與基礎設施,恐怕成為拖累企業獲利的沉重包袱。
對投資人而言,再工業化與供應鏈安全不再只是政治口號,而是已經開始定價的長期結構性趨勢。從半導體設備、能源基建、國防工業,到資料中心工程與高端工業服務,具備技術門檻與資本實力的企業,將在這場 6.5 兆美元級別的投資戰爭中脫穎而出。但在資金熱潮與利率風險並存的環境下,如何在成長故事與估值合理之間拿捏平衡,將是未來十年美股投資的關鍵考題。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。