Oracle(ORCL)攜手OpenAI擴大企業AI版圖,首度在自家雲導入Google(GOOGL) TPU與OpenAI自研晶片,並聯手Cerebras(CRBR)搶占高階算力市場。雲端業者分食NVDA GPU供給,美股AI基礎建設進入多晶片混戰新局。
美股 AI 戰局再度升溫。隨著晶片供給吃緊、企業急於導入生成式 AI,傳統軟體巨頭 Oracle(ORCL)正嘗試改寫雲端版圖,最新宣布與 OpenAI 展開更深度合作,並首度在 Oracle Cloud Infrastructure(OCI)導入 Google(GOOGL) 的自家 AI 晶片與多家加速器,市場視為挑戰 Nvidia(NVDA)與 Microsoft(MSFT)壟斷算力生態的關鍵一步。

引人關注的是,本次合作不是單純「接上 ChatGPT」。Oracle 表示,OpenAI 的 ChatGPT 與 Codex 將深度整合進其應用與資料庫服務,目標是讓企業客戶能直接在既有系統上啟用自然語言查詢、程式碼自動生成與決策輔助。Oracle 雲端基礎設施總裁 Mahesh Thiagarajan 受訪時直言,透過這次整合,「讓任何人都能建立應用、部署與管理」,意在降低企業導入 AI 的技術門檻,把 AI 從實驗室推進日常營運流程。
從技術角度看,Oracle 的布局更具戰略意味。Thiagarajan透露,團隊曾在德州 Abilene 的 Oracle Stargate 資料中心,目睹 OpenAI 下一世代 GPT-6 Astra 模型的訓練過程,實際感受到龐大算力需求與即時效益。這也解釋了為何 Oracle 願意打開雲端基礎設施,提供更多樣的硬體選擇:包括 Google 的 Tensor Processing Unit(TPU) AI 晶片、OpenAI 自研的 Jalapeño 晶片,以及 AI 晶片商 Cerebras Systems(CRBR) 的加速器。
其中,Google TPU 首度在非 Google 雲環境上運行,被視為重大突破。過去雲端巨頭鮮少讓自家客製化晶片登上競品平台,此次 Google 讓 TPU 進入 OCI,被解讀為硬體供應商為了抓住 OpenAI 等「前沿實驗室」算力需求,不再以封閉生態為優先,而是積極尋求跨雲合作。Thiagarajan 也坦言,晶片稀缺仍是全市場的核心問題,讓像 OpenAI 這樣的客戶能在不同加速器間分散風險,是 Oracle 當前策略之一。
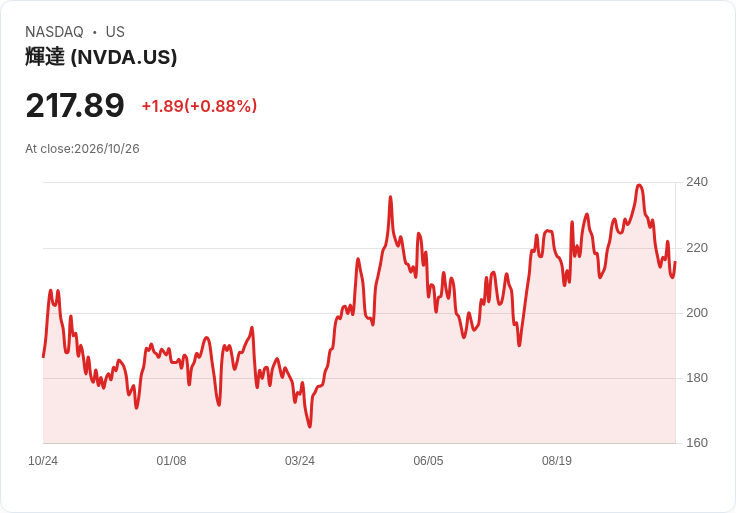
面對外界質疑 Oracle 是否因此開始「轉向」遠離 Nvidia GPU,Thiagarajan 明確否認,稱 Nvidia 晶片仍是「最佳、最具可替換性」的選擇,並強調 AI 市場規模巨大,非單一供應商能獨占。換言之,Oracle 並非拋棄 NVDA,而是試圖在 Nvidia 供給緊俏、成本攀升的背景下,增加硬體選項,以更彈性的算力組合吸引企業與 AI 實驗室客戶。
Cerebras Systems 同樣是此波合作的重要受益者。該公司表示,與 Oracle 的雲端合作具「實質規模」,只是因目前處於靜默期,暫不揭露細節。消息發布後,Cerebras 股價一度攀升約 8%,顯示投資人看好其在高效能 AI 訓練市場的成長空間。這項合作也延續了今年稍早雲端龍頭 Amazon Web Services(AWS) 宣布導入 Cerebras 硬體的趨勢,象徵市場逐漸認同「多晶片、多供應商」的算力架構,而非完全依賴 NVDA 單一平台。
在財務面,Oracle 股價於消息公布當天上漲近 5%,但今年以來仍累跌逾 30%。投資人最大的疑慮集中在其雄心勃勃的全球資料中心擴建計畫:包括德州的 Stargate 與新墨西哥州備受爭議的 Project Jupiter。在 Project Jupiter 上,地方社群對空污及開發規模的反彈迫使 Oracle 向資金提供方 Blue Owl Capital 發出不可抗力通知,引發外界關切其資金結構與時程風險。Oracle 則強調,全球目前有 30 至 40 個資料中心項目同時開發,Jupiter 只是其中之一,整體計畫仍在進度之內。
銀行分析機構如 Bank of America 指出,Oracle 即將登場的投資人日,將是關鍵檢驗時刻。市場期待公司說明 2030 財年營收目標是否可行,以及雲端業務毛利是否因利率走升及基礎設施資本成本上升而被壓縮。若 Oracle 能證明 AI 雲合作案具有足夠高的長期回報,這波股價修正有機會被重估;反之,過度燒錢的基礎建設恐成為壓在股價上的「混凝土負擔」。
從更宏觀角度來看,Oracle 與 OpenAI、Google 及 Cerebras 的聯盟,凸顯 AI 雲端市場已走向「多極化」算力競賽。Microsoft 依托 Azure 與 OpenAI 深度綁定,Amazon 釋出自研晶片與第三方加速器,Google 原本自成一格的 TPU 也開始跨雲布局。Nvidia 則持續在 GPU 市場維持技術與生態優勢,但其供給瓶頸與成本議題,促使雲端業者積極尋找更多備援方案。
部分業者與分析師提醒,硬體多樣化雖能分散風險,卻也帶來軟體開發與維運複雜度上升的問題。不同晶片架構需各自最佳化模型與工具鏈,企業客戶可能面臨成本與技術門檻再度拉高的風險。Oracle 強調,其目標是透過與 OpenAI 等合作,將這些複雜度包進底層雲服務,讓最終使用者只需透過 ChatGPT 等介面操作。但業界仍在觀望,這樣的抽象化能否真正在大規模部署中維持穩定效能。
接下來幾季,美股投資人將密切關注幾個關鍵變數:Oracle 能否在投資人日上具體量化 AI 合作對營收與毛利的貢獻;OpenAI 與 Anthropic 等前沿實驗室的上市與資金規模,是否進一步推高算力需求與資本支出;以及 NVDA、MSFT 等現有領先者如何回應多晶片、多雲的戰略挑戰。可以確定的是,在晶片荒尚未完全緩解的當下,AI 雲戰不再只是「誰的模型最強」,而是「誰能組出最靈活、成本最佳化的算力拼圖」。這場混戰,遠未到終局。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。