



AMD靠資料中心晶片業績衝高、對AI巨頭祭出「一毛錢認股權」換長約採購,但帳上浮現逾十億美元費用與庫存、負債大增壓力。AI運算爆發帶動半導體新軍備競賽,股東必須在成長想像與稀釋風險間權衡。
美國晶片大廠AMD(Advanced Micro Devices, AMD)在最新財報中交出亮眼成績,卻同時拋出一顆震撼彈:為了綁住OpenAI與Meta(META)兩大AI客戶,公司啟動了被稱為「一毛錢認股」的超低價認股權方案,未來可能讓兩家公司用象徵性價格吃下最多3.2億股AMD股票,約等於擴大後股本的16%。這個極具想像空間的合作模式,一面推升AI營收爆發,一面也讓市場開始認真計算股東被稀釋的現實代價。

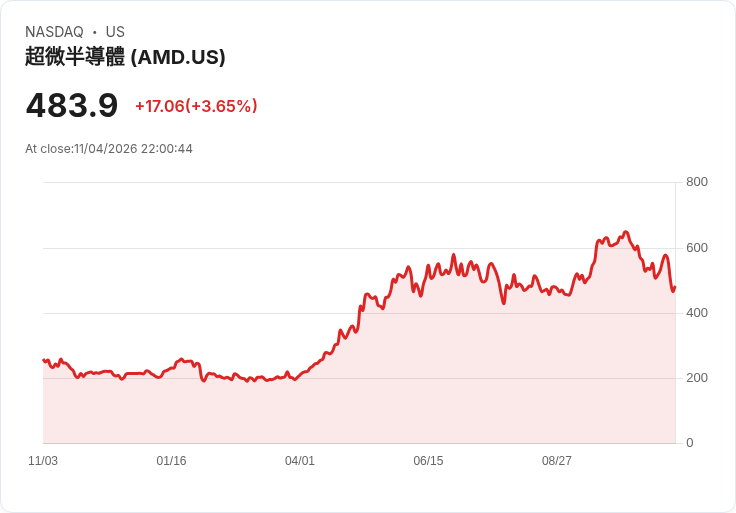
從營運面來看,AMD在最新一季資料中心銷售創下約85億美元的紀錄,幾乎是去年同期的兩倍,並預估第四季營收可望達到約170億美元,為公司史上最大單季。利多消息一度讓股價在盤後暴漲約9%,在484美元收盤價之上再衝刺。不過,在歡呼聲背後,財報中悄悄列入的11億美元認股權相關費用,也讓投資人開始重新評估這筆「AI長約」的真實成本。
AMD與OpenAI、Meta的交易核心,是以晶片供應換取未來的股票認購權。雙方簽下的協議內容顯示,OpenAI與Meta各自承諾向AMD採購足以驅動最高6吉瓦(GW)資料中心的AI晶片與伺服器運算能力,換取各自最多1.6億股、每股僅需一美分的認股權。認股權會隨晶片出貨逐步「解鎖」,最後一批更綁定股價必須站上600美元門檻,才會完全生效。
從條件設計可以看出,AMD刻意將股價表現與出貨進度綁在一起,企圖以長期供貨與股價成長的雙重誘因,把兩大AI平台牢牢綁住在自己的生態系當中。根據公司向監管機關提交的文件與市場試算,在認股權完全解鎖的情境下,OpenAI與Meta可能合計持有約16%的擴大後AMD股權,等於讓兩大客戶直接成為重量級股東,利益更加綁定。
然而,要換來這樣的「深度綁定」,AMD必須先在帳面上認列不小的費用。財務長Jean Hu在電話會議中表示,隨著新一代MI450 AI加速晶片開始出貨,公司也同步啟動認股權的會計列帳程序,光是本季就提列約11億美元費用,攤算下來影響每股盈餘約0.66美元。她也坦言,未來隨著出貨進度與股價波動,這項費用可能進一步增加。
Hu強調,這些認股權費用「不會影響非GAAP財報或自由現金流」,意在安撫投資人對短期獲利指標的疑慮。不過,從現金流與資產負債表來看,AMD為迎接所謂「史上最大季度」已提前付出不小代價:庫存歷史性單季暴增約30億美元,來到約115億美元,是公司至少自2009年以來最大幅度的庫存增加;同時在8月發債後,總負債也翻倍到約70億美元,讓財務槓桿明顯提高。
自由現金流則是另一個警訊。市場原本預期AMD本季可創造近20億美元自由現金流,但實際僅約5.5億美元,差距接近四分之三。公司解釋,主要是為了備貨AI晶片與相關平台而提前投入資金,且未來幾季仍將保持高強度投資,以符合與大型雲端與AI客戶簽訂的供貨承諾。換言之,AMD選擇用短期現金流壓力換取長期營收與市占成長。
從股東角度看,這筆交易既是風險也是保險。風險在於,一旦未來股價持續走高、晶片如期大量出貨,OpenAI與Meta以幾乎零成本取得的巨量股份,將顯著稀釋既有股東的持股比例與每股盈餘;但保險在於,認股權只有在兩家公司持續採購晶片且股價維持高檔時才會解鎖,若AI投資週期不如預期,解鎖規模將相對有限,原股東的稀釋衝擊也會下降。
更重要的是,這筆「一毛錢認股」凸顯了AI軍備競賽下,雲端平台與晶片供應商之間關係的轉變。過去雲端巨頭多半以多家晶片廠平衡採購,如今OpenAI與Meta選擇透過股權綁定,對AMD明確投下長期籌碼,同時也可能在與其他供應商談判時握有更多底牌。對競爭對手如NVIDIA(NVDA)與既有雲端盟友Microsoft(MSFT)而言,這樣的長約加股權模式,勢必會改變未來AI硬體與平台的合作版圖。
市場上也不乏反對聲音,認為AMD此舉形同「用股東未來的稀釋,來補貼現在的客戶」,且11億美元費用只是起點,後續若股價持續上漲、出貨加速,帳面負擔恐怕遠超目前規模。也有較樂觀的觀點指出,若AI市場如公司預期在2027年後維持80%以上的營收成長,屆時整體獲利規模與市值都已翻倍,認股權稀釋雖然存在,但以絕對金額計算仍對既有股東有利。
從更宏觀的角度來看,AMD與OpenAI、Meta的交易為整個AI半導體產業樹立了一個新範本:供應商不再只是賣硬體,而是以股權、長約與技術路線全面綁定平台方,換取可預期的需求曲線與研發投入回報。未來是否會有更多晶片廠仿效,甚至出現雲端平台持股多家供應商的「交叉持股生態圈」,仍有待觀察,但可以確定的是,AI熱潮下的半導體軍備戰,已經不再只是製程與算力之爭,而是結合財務工程與策略聯盟的全方位博弈。
在AI需求明顯升溫、各國監管單位開始關注算力集中度與資料中心能耗的背景下,AMD這場高風險高報酬的賭局,將成為未來幾年華爾街與監管者緊盯的焦點。股東則必須持續追蹤MI系列產品的出貨節奏、OpenAI與Meta的實際採購規模,以及自由現金流與負債變化,才能判斷這場「一毛錢認股」究竟是為AI時代打開新成長天花板的關鍵棋,還是埋下財務結構隱憂的豪賭。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





