全球 AI 基礎建設投資突然踩煞車:新興雲端公司 CDS 急升、IPO喊停,連 Meta 現金流轉負、Nvidia、Oracle 信用品質受質疑。市場開始反思,AI 資本支出是否正走向債務與估值的臨界點。
在過去兩年被視為股市最大成長故事的「AI 基礎建設交易」(AI infrastructure trade),本週卻突然出現明顯裂縫,從新興雲端業者到美股科技巨擘一個個遭到投資人重新估價,讓原本被視為「永遠只會漲」的 AI 題材,首度全面面對資本支出與債務壓力的現實考驗。

首先,最具象徵意義的震撼來自被稱為「neoclouds」的新興雲端與資料中心供應商。CoreWeave、Nebius、IREN 等公司股價在 10 月急跌,跌幅均超過三成,其中 CoreWeave 的信用風險飆升最為明顯:其信用違約交換(CDS)利差已突破 11%,一般市場視為「壓力等級」,且 2031、2032 年無擔保公司債殖利率飆到 15% 以上,意味著借錢成本接近部分高收益債券甚至準違約水準。
Roundhill Investments 執行長 Dave Mazza 直言,投資人正以「一視同仁」的方式處理風險,「只要是 neocloud,市場就先打折再說」。這樣的情緒並未局限在美國,南韓雲端供應商 Elice Group 週二上市首日股價即大跌 30%,澳洲資料中心營運商 NextDC 也在下修年度財測後,單日暴跌近 39.5%。AI 基礎建設一度被認為是全球科技投資最可靠的成長引擎,如今卻開始被質疑商業模式能否支撐如此龐大的資本投入。
在這波風暴之中,資誠顧問與研究機構也發出警訊。Gartner 分析師預估,到 2030 年為止,多達 80% 的 neocloud 公司恐怕不是倒閉,就是被併購。這個數字凸顯出一個殘酷現實:市場需求雖然快速成長,但供給端與資本市場湧入的資金更快,恐在短期內形成結構性供過於求,弱勢玩家難以撐過高利率與高負債的雙重壓力。
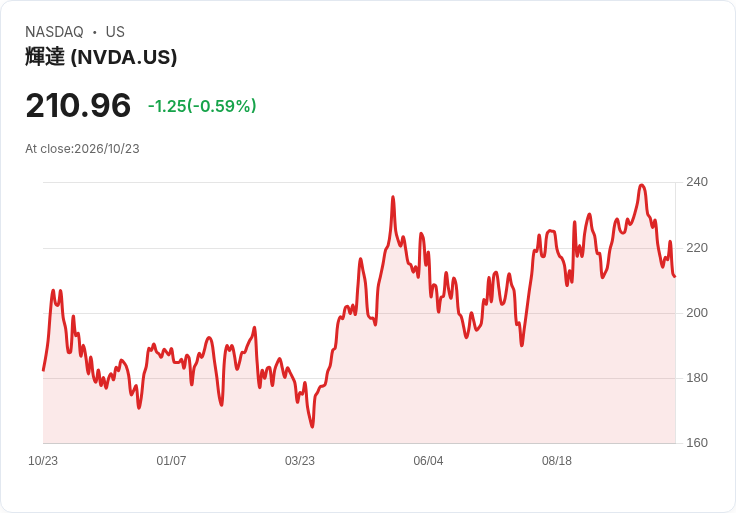
然而,AI 最具代表性的樂觀派仍未鬆口。Nvidia(NVDA) 執行長 Jensen Huang(黃仁勳)在柏林的一場公司會議上依舊大聲看多,表示「neocloud 的需求是爆表(off the charts)」,強調現在只是「資本需求遠大於資本供給」,問題終究「會被解決」。但華爾街顯然並不完全買帳,投資人把目光轉向另一個風向球:大型科技股的資本支出與現金流壓力。
本週,美股科技巨頭中最受矚目的案例是 Meta。Meta 在最新一季財報中公布,自由現金流轉為負值,單季約 -20 億美元,同時還把全年資本支出下限從 1,300 億美元調高到 1,350 億美元,等於再多砸一批資金拚 AI 與資料中心建置。更令市場不安的是,Meta 未來幾年在各類租賃與合約上的承諾支出高達約 8,250 億美元,其中逾 4,500 億美元為「不可取消」的 take-or-pay 合約,使固定成本壓力快速累積。
市場反應相當直接:Meta 股價單日暴跌 7%,其五年期 CDS 利差衝上逾 124 個基點,創歷史新高。Nvidia(NVDA)、Oracle(ORCL) 的 CDS 亦同步創新高,分別來到 126 及 343 個基點。Oracle 不僅股價今年已跌逾三分之一,分析人士更警告,若 AI 與雲端投資報酬未如預期,Oracle 還面臨信用評等遭調降的風險,顯示連具規模與客戶基礎的大型供應商也難完全免疫。
另一方面,韓國記憶體與資料中心儲存大廠 SK Hynix 在 AI 熱潮中原本被視為存儲設備的最大受益者之一,卻在本週宣布取消旗下美國子公司 Solidigm 的首次公開募股(IPO)計畫,理由是「市場波動」。SK Hynix 在 2021 年從 Intel 收購這家主打 NAND 與 SSD 的資料中心儲存公司,原先預期 IPO 可分散投資壓力並擴大股東回報空間,如今卻因股價表現與市場環境轉弱而「踩煞車」,反映出資本市場對 AI 週邊硬體投資的態度開始轉為謹慎。
即便如此,目前包括 Microsoft(MSFT)、Amazon、Alphabet 等美股超級科技巨頭,仍維持投資等級信用評級,顯示它們的財務體質尚足以支撐龐大 AI 投資。不過,債券與衍生性商品市場已出現不安。Milbank LLP 衍生商品業務主管 John Williams 表示,無論看多或看空,投資人如今都在積極尋找各種風險管理工具,不再只依賴 CDS,因為「投入 AI 的資金太多了,不思考風險管理簡直是瘋了」。
Equity Armor Investments 投資經理 Brian Stutland 則以「保齡球掉進游泳池」比喻 AI 對整體那斯達克的牽動,他質疑:「能不能在泳池的一角丟下一顆保齡球,而不讓波浪傳到其他地方?」言下之意是,若 AI 相關公司出現信用或估值事故,很難不波及整體科技股,甚至更廣泛的股市指數。
在股價震盪之餘,Nasdaq 指數本週整體僅下跌約 0.7%,看似「風平浪靜」,但內部結構已悄悄改變:AI 概念股不再是所有人無條件追捧的標的,投資人開始仔細檢視各家公司實際現金流、負債水位以及合約承諾,而不只是聽 AI 故事與看 GPU 出貨量。若 Gartner 的悲觀預測成真,多數 neocloud 公司在 2030 年前將被洗牌,最終能撐到「第二回合」的,恐怕只剩具強大資本與穩定現金流的少數玩家。
展望後市,AI 基礎建設投資恐將從「一窩蜂擴張期」逐漸走向「現金流審核期」。在利率仍處高檔、信用利差走寬的環境下,市場對每一筆 AI 資本支出都會更加要求實際回報。對 Nvidia(NVDA)、Microsoft(MSFT) 等核心供應商而言,這或許是從「炒題材」走向「看基本面」的自然過程;但對高槓桿、商業模式尚未成熟的 neocloud 而言,未來幾年將是一場殘酷的生存考試。投資人如今必須問的關鍵問題不再只是「AI 能做什麼」,而是「誰能在 AI 債務壓力下活得久」。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。