



生成式 AI 正從雲端走進企業營運核心,安全與控管壓力急遽升高。CrowdStrike 推出 AI 代理人「殺手開關」,伺服器商 Super Micro、電信軟體商 Amdocs、顧問公司 Huron 及遠距醫療平台 Amwell,則在營收與產品戰略上全面導入 AI,形塑新一波企業 IT 軍備競賽。
生成式 AI 帶來的,不只是效率革命,更是一場橫跨資安、硬體、顧問服務與醫療場域的「控管戰」。從資安龍頭 CrowdStrike(CrowdStrike Holdings, CRWD) 宣布能一鍵關掉失控 AI 代理人,到伺服器巨頭 Super Micro Computer(SMCI) 以 AI 機櫃衝出爆炸成長,再到 Amdocs(DOX)、Huron(HURN)、Amwell(AMWL) 在通訊、醫療與顧問服務中深度導入 AI,一條全新的企業 IT 軍備線正在成形。

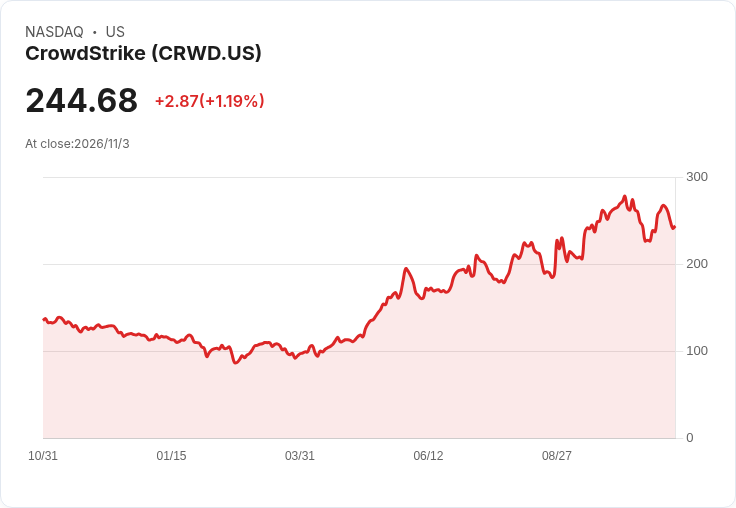
首先在資安前線,CrowdStrike CEO George Kurtz 於 Fal.Con Europe 大會正式推出「AI Kill Switch」,這項工具可以偵測企業內部 AI 代理人(agents)的行為,當出現偏離既定軌道時,立即終止、阻止重新啟動並切斷網路連線。Kurtz 直言:「過去大家都在建 AI 代理人,卻沒有『關機按鈕』,現在終於有了。」此功能整合於 Falcon Guardian 平台,目的在讓人類重新掌握企業內部 AI 系統的最高控制權。先前 Anthropic CEO Dario Amodei 呼籲放慢 AI 開發腳步,OpenAI CEO Sam Altman 也表態支持,但 Kurtz 認為就算放慢研發,既有風險仍在,因此真正關鍵是布建安全防護,而非暫停技術前進。
這項「殺手開關」象徵資安戰略的重大轉向——從過去防堵外部攻擊,走向同時監管企業內部的自主 AI 系統。CrowdStrike 甚至與 Anthropic 合作保護其 Claude Cowork 產品,Kurtz 提到,企業客戶要求在導入 Anthropic 方案前,必須先接上 CrowdStrike 防護,「客戶不願在沒有 CrowdStrike 的情況下部署 AI」,顯示 AI 安全已成採購前提。外界也開始討論,保險公司未來可能要求企業導入類似「kill switch」才能取得保單,一旦成為業界標準,AI 安全將從成本選項變成營運必要條件。
然而,安全只是 AI 軍備競賽的一環,硬體基礎建設也正急速拉高門檻。Super Micro Computer 於 2027 會計年度第一季交出 199 億美元營收,年增高達 298%,其中約 71% 來自 AI 解決方案,顯示伺服器與機櫃已成為 AI 時代的「新鋼鐵產業」。公司指出,成長核心來自 Data Center Building Block Solution(DCBBS) 架構與 NVIDIA(Vera Rubin NVL72) AI 機櫃出貨,並預計在矽谷與台灣擴大產能,至 2027 年底每月可出貨逾 8,000 組高階機櫃,其中 4,000 組為液冷機櫃。管理層直言,目前整個產業的瓶頸不僅是晶片,而是「土地、電力與機房殼體」,意味著 AI 基礎建設的門檻已從晶片設計拉高到電力與不動產配置,地方社區對電價與用水量的反彈,也開始成為科技股風險之一。
在軟體與通訊領域,Amdocs 則選擇從營運系統入手,推出面向電信業的 Amdocs Agentic Operating System(AOS)。CEO Shimie Hortig 宣布,已與 AT&T(AT&T Inc.) 簽下 8 年戰略協議,協助其在電信營運中導入 agentic 技術,並與 VEON、菲律賓 Globe 及英國 Vodafone Three 等業者簽訂長期合約,顯示大型電信業者正藉由 AI 代理人重構後端流程與客戶服務。Amdocs 甚至跨足保險業,以 3.4 億美元現金收購 EIS,計畫把 AOS 能力移植到保險營運,開啟新成長引擎。這代表生成式 AI 不再只停留在「聊天機器人」,而是深入 BSS/OSS、理賠流程與產品設計等核心系統。
但 AI 轉型並非沒有代價。Amdocs 在加速「agentic」轉型的同時,停止無法轉換成新架構的硬體轉售業務,出售媒體資產 Vubiquity,並縮減部分國家的營運。與 T-Mobile 的大型專案甚至惡化為法律爭端,迫使公司在 2027 年財測中納入「可能終止合約」的保守情境,預估收入將下滑 14.3% 至 17.9%,每股盈餘也將較前一年減少 26% 至 30%。管理層強調這是「單一客戶的孤立事件」,但分析師已開始質疑,當 AI 與營運系統高度綁定,一旦大型客戶關係生變,對供應商的衝擊也將成倍放大。
顧問與服務業亦快速把 AI 納入價值主張。Huron Consulting Group 在 2026 年第三季創下 4.825 億美元的 record RBR(不含可報支費用收入),年增 12%,其中 Digital 能力成長尤為顯著——過去 6 個月中,超過 65% 的數位服務訂單直接包含 AI 範疇,高於 2025 年同期的約 50%。Healthcare 事業則佔公司 RBR 的 53%,且托管服務收入幾乎翻倍。Huron 強調,醫院與教育機構面臨收入受限與成本膨脹壓力,加上 2027 年美國新規與 Medicaid 要求收緊,將促使客戶更倚賴 AI 驅動的流程優化與績效收費模式。這讓顧問業在 AI 浪潮中扮演「翻譯官」與「整合者」,協助客戶把昂貴的硬體投資轉化為具體財務與營運成果。
AI 甚至已進入臨床與遠距醫療現場。American Well Corporation(Amwell, AMWL) 在 2026 年第三季交出 4,900 萬美元營收,超標達成指引,並維持連續 9 季達成財務承諾。公司把平台定位為「AI-powered care runs with clinicians in the loop」,強調 AI 與臨床醫師共同作業,而非取代人類。為了提升病患參與度,Amwell針對使用者介面大幅簡化,讓回訪會員從原本 12 個畫面縮減為 3 個畫面,平均評分達 4.9 分(滿分 5 分)。在政府市場,公司已取得美國退伍軍人事務部(VA) 全企業部署平台的意向書,雖非正式合約,但若能在 2027 年轉為長期合作,加上國防健康署(DHA) 正談判直接合約,將可能成為推動未來成長與獲利的關鍵催化劑。
綜觀上述案例,可以看到企業對 AI 的態度正在從「嘗試」變成「押注」。硬體端,NVIDIA(NVDA) 與伺服器供應商如 Super Micro,提供算力與機櫃,成為 AI 基建核心;軟體與通訊端,Amdocs 等廠商將 AI 深植營運系統與垂直產業;顧問與醫療平台則以「人類在迴路」模式,把 AI 能力落地到合規、流程與病患照護。與此同時,CrowdStrike 之類資安業者則負責守住最後一道防線,確保這些 AI 代理人在高風險環境下仍受控可殺。
未來幾年,真正的關鍵在於:企業能否在追求 AI 效率與營收成長的同時,建立足夠的技術與治理「護欄」。地方對資料中心的反彈、單一大客戶糾紛帶來的營收劇烈波動、政府合約時程的不確定,都是現階段已浮現的結構性風險。當保險公司、監管機關、客戶與員工共同要求 AI 「可控、可追責」時,像 CrowdStrike 的 kill switch、Amdocs 的 agentic 作業系統與 Huron 的 AI 顧問能力,可能會成為企業導入 AI 的入場券。
對投資人而言,這波 AI 軍備競賽不再只是看 NVDA、MSFT 等巨頭股價能否續漲,而是要評估整個生態系:誰掌握硬體產能與電力資源、誰能在法律與監管壓力下穩定交付、誰能將 AI 化為具體的財務與臨床成果,又誰能在系統失控時按下可靠的「停止鍵」。答案尚未定型,但可以確定的是,AI 不再只是科技題材,而是企業治理與風險管理的新核心命題。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





