



Amdocs預估2027財年在剔除貨幣與退出項目後營收下滑7%–11%,主因T?Mobile爭端;公司押注AOS平臺與EIS收購翻轉局勢。
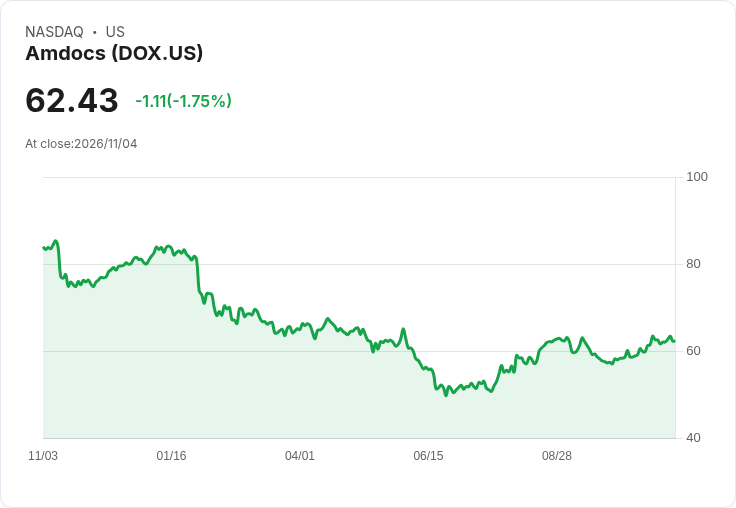
Amdocs在2026財年第四季法說會上將未來展望包裝為「策略轉型年」卻以一樁客戶爭端拉低市場信心:管理層表示與T?Mobile的糾紛已「升級為法律爭議」,並將最壞情境納入2027財年預估,導致公司預估2027財年「按報表口徑」營收可能下跌14.3%–17.9%,並在剔除已退出業務與匯率影響後,作出7%–11%之「pro forma」恆定貨幣營收下滑預測。

背景與策略重心:CEO Shimie Hortig 強調Amdocs的核心策略為AOS(Amdocs Agentic Operating System),並宣稱AOS已在電信市場取得多項要角級合約,包括與AT&T簽署的8年策略協議、與VEON的10年合約、菲律賓Globe的多年合約,以及英國VodafoneThree的B2B平臺升級案。為拓展新成長動能,公司同時計畫跨入保險業,已於11月以約3.4億美元現金收購EIS,預計整合EIS技術與AOS能力。
財務重點與現金流:CFO Tal Rozenfeld 報告Q4營收約為$1.194B,2026財年總營收為$4.697B。非GAAP營業利益率維持21.6%,非GAAP每股稀釋盈餘$1.98;但GAAP每股稀釋盈餘僅$1.35,低於先前指引,主因結構調整費用每股約$0.22。現金面顯示Q4自由現金流(扣除重整支付前)為$202M,全年為$729M(含重整支出後為$562M)。資產負債方面,現金約$197M,總借款約$950M,並取得兩筆合計$500M定期貸款。
營運與組合調整:公司表示已停止或縮減某些無法轉化為AOS的非策略業務(如硬體轉售),出售媒體業務Vubiquity,並在部分地區縮小營運。管理層指出DSO上升至83天,應收未開票金額與未實現收入淨額也呈增加,反映大案款項時序與收款節奏的影響。
展望與指引細節:2027財年首季營收預估為$955M–$995M;全年非GAAP營業利益率指引19.2%–19.8%,非GAAP每股盈餘預估將下滑26%–30%。管理層同時提供2028財年方向性框架(非正式):預計以「中單位數營收成長」與「非GAAP每股盈餘高單位數成長」為目標,並規劃逐步提高股息。
風險、質疑與管理階回應:分析師態度明顯轉趨謹慎,核心疑慮為客戶集中風險與關係穩定性。對此,Hortig 多次將T?Mobile事件界定為「個案」並強調公司在其他大客戶(如AT&T)有強勁合作動能,表示「我們認為T?Mobile是一個孤立事件」,並準備在仲裁中積極自辯。管理層拒絕於會中披露T?Mobile對2026年營收的具體佔比,只重申該爭端是導致下年度保守預估的主要因素。
分析與評論:Amdocs目前夾在兩股力量之間——一端是策略性押注AOS與保險垂直化的長期成長故事(AT&T八年合約、EIS收購與多地AOS勝單);另一端是短期因單一大客戶法律風險與款項時序造成的營收與現金流波動。若仲裁或談判結果對Amdocs有利,且EIS整合與AT&T合約迅速貢獻營收,公司有機會在2028財年回到成長軌道;相反,若爭端延宕或擴大,則可能觸發更深的下修與信心動搖,特別是考量公司現金與借款水位。
駁斥替代觀點:部分市場擔心Amdocs因T?Mobile事件可能衍生連鎖客戶流失;管理層與已公佈的多項新簽合約提供了相對反證,顯示客戶仍在採用AOS方案並簽訂長期合約。儘管如此,投資人應警惕法律程式的不確定性與短期營收影響,不宜僅以單一合約勝單判定公司前景。
結論與行動建議:Amdocs將2027財年定位為策略轉型且保守預估的一年,關鍵觀察指標包括T?Mobile爭端進展、2027財年Q1營收實際值、重整後的毛利率改善、EIS整合進度與AT&T協議的收入貢獻速度。對投資人與產業觀察者而言,短期需重視法律與款項時序風險;中長期則應評估AOS在全球電信市場的滲透率與保險垂直化是否能如管理層所述,成為新的增長引擎。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





