



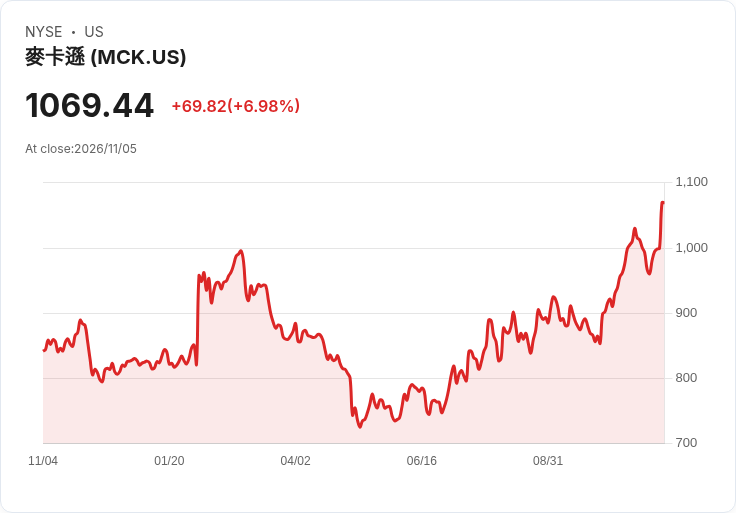
Q2營收增8%、調整後EPS增18%;22.5億併購與1.4億(註:為49%股權投資)佈局驅動上修全年指引。
麥克森(McKesson)在2027財年第二季財報暨法說會中宣佈,上修全年調整後每股盈餘(Adjusted EPS)至45.60–46.40美元,同步對外宣佈已完成以約22.5億美元收購Precision Medicine Group(PMG),並簽署約14億美元投資協議,獲得Option Care Health 49%少數股權。管理層將本次交易與公司在腫瘤與生物製劑服務領域的擴張策略直接關聯,強調交易有助提升長期成長動能。

核心資料與財務亮點 - 本季營收約1110億美元(年增8%),調整後EPS為11.68美元(年增18%);GAAP EPS為10.47美元,營收略優於市場預期。 - 毛利39億美元(+10%),營業利益19億美元(+13%)。GLP-1藥品分銷本季營收達160億美元,並季增8%。 - 各項全年指引:預期營收增長6%–10%,營業利益成長12%–16%;自由現金流預估45–49億美元,公司計畫在2027財年回購約50億美元股票。 - 區塊預期:北美藥品分銷(NAPD)營收成長5%–9%、營業利益14%–18%;腫瘤與多專科業務營收成長20%–24%、營業利益18%–22%;處方科技解決方案營收成長2.5%–6.5%、營業利益11%–15%。
併購、投資與會計處理要點 - PMG已完成併購,預估在2027財年對調整後EPS貢獻約0.10–0.20美元,貢獻將較集中落在第四季;PMG將納入腫瘤與多專科(Oncology & Multispecialty)報表。 - 與Option Care Health之交易為約14億美元、取得49%少數股權,尚待完成,將以權益法(equity method)認列;麥克森表明為少數、非經營性股東,並將建立適當治理安排。 - 管理層指出,這些舉措是延伸公司在腫瘤、社群/居家給藥與臨床商業化服務的策略,而非短期拉高數字的財務操作。
市場疑慮與管理回應 - 分析師提出疑問包括成長可持續性(Evercore)、長期目標(LRP)偏低的質疑(UBS),以及340B政策變化可能帶來的風險(JPMorgan)。管理層對340B表示不確定性仍在觀察,但目前不預期造成重大財務衝擊;對LRP則回應長期目標具長期性質,不代表短期波動。 - 就整合與邊際影響,管理層強調會審慎整合PMG,並指出Option Care屬於少數股權、非營運主導,因此不會直接改變各事業部的毛利或營運率輪廓;PMG未來在O&M(Oncology & Multispecialty)區段中報告,短期對毛利結構影響有限。 - 管理層也提到技術投資(如機器人流程自動化與大型語言模型/AI)作為提高效率與長期利潤率的手段。
風險、監測指標與短中期展望 - 需關注的風險包括:政策面(340B及選舉後藥政變動)、處方科技需求回歸常態(例如CMS的GLP-1橋接計畫相關事務量已見正常化)、MedSurg季節性造成下半年波動,以及併購整合執行的複雜度。 - 投資者應注意:PMG對EPS的實際貢獻主要在第四季顯現;Option Care交易若完成,將以權益法影響淨利而非立即並表;公司將以約50億美元的回購計畫持續回饋股東。 - 就業務成長面,管理層提供了分部明確成長目標,若能同時維持現金回饋與高自由現金流,將支援其資本配置策略與投資組合轉型。
結論與行動建議 麥克森把第二季的強勁業績與策略性收購結合,藉由22.5億美元買下PMG並佈局居家輸注市場,為2027財年上修EPS奠定基礎。但分析師的質疑提醒市場,政策動向、處方科技需求與併購整合執行將是檢驗這波成長能否持久的關鍵。短期觀察重點為PMG的第四季貢獻幅度、Option Care交易進展與監管(340B)走向;建議關注下一季財報與交易整合進度以評估指引能否持續。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





