



摘要 : Q1業績與價格時序優於預期,但鎢價與庫存佔用現金成為短期隱憂。
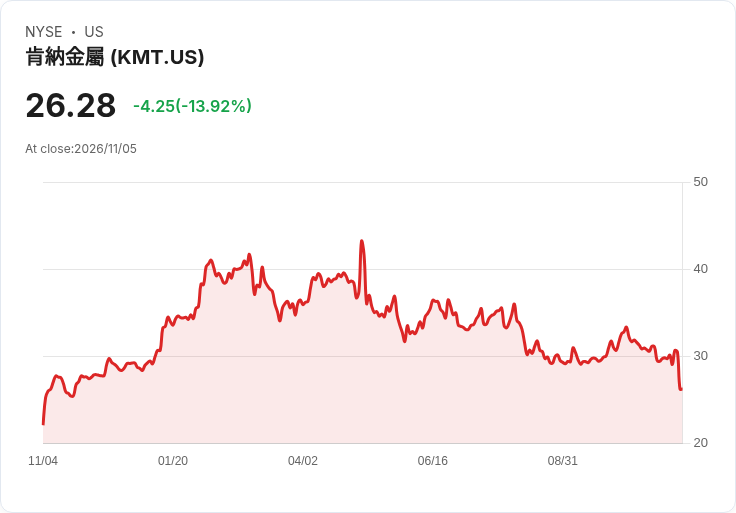
新聞 : 肯納金屬(Kennametal Inc., NYSE: KMT)在2027財年第一季交出超出中位數的銷售與盈利表現,並將全年調整後每股盈餘(adjusted EPS)上調至5至6美元;不過,公司警告,受鎢(tungsten)高價影響,現金轉換與年底利潤率仍面臨壓力。

開場與要點 公司總裁暨執行長Sanjay Chowbey指出,本季業績主要受價格與成本時序有利、金屬切削(Metal Cutting)持續擴量推動;財務長Patrick Watson補充,單季每股盈餘為3.48美元(去年同期經調整為0.34美元),有力支撐管理層上修EPS預期。同時,管理層將長期EBITDA目標維持在16%至19%,但強調須在鎢價回穩的情況下才能達成。
背景資料與分項表現 - 營收與毛利:公司公佈本季營收約768百萬美元,較去年同期成長約54%。管理層表示,EBITDA與營業利潤率較去年同期分別成長51.9%與49.4%。 - 現金與庫存:自由營運現金流降至淨出走2.12億美元,主要因鎢價史無前例地攀高,導致庫存價值與供應商預付款增加。Watson稱庫存餘額在過去18個月已成長約3倍,回收現金成為公司明確優先事項。 - 區域與產品:Metal Cutting連續第四季量能回升、呈中個位數成長並在航太、國防與能源等領域擴大市佔;相對地,Infrastructure業務量能呈低雙位數下滑,主要受能源與土木工程應用影響。
最新展望與指引變動 - FY'27:維持全年銷售區間在33.3億至34.5億美元,預估銷量年增1%–4%,淨價格與關稅附加合計約40%–43%,外匯影響中性;基於首季表現與當前鎢價,公司將調整後EPS上修至5–6美元(先前區間為4.15–5.15美元)。 - Q2:預期銷售為7.85億至8.15億美元,調整後EPS在1.20至1.50美元,其中約有1美元來自原物料價格對成本的有利時序。 - EBITDA路徑:管理層原先預期若鎢價穩定,Q3可達價格/成本中性、並在Q4以中十位數EBITDA率收官;但在鎢價約2,700美元的情境下,現估計價格/成本逆風將延長至Q4,年底EBITDA料為「低雙位數」。
管理層回應市場疑慮與策略調整 面對分析師質疑鎢價/成本時序與Infrastructure市佔回復路徑,Chowbey與Watson強調有明確計畫達成16%–19%長期目標,包括: - 價格策略:在Infrastructure對價格敏感的應用上採取選擇性調價以爭取訂單。 - 產品/設計最佳化:推動產品重設以減少對鎢的依賴,已在路線圖上並有部分方案實施。 - 組合最佳化與成本行動:關閉馬薩諸塞工廠、出售Goshen等不符資本回報的資產;持續檢視事業單位以提升回報率。 管理層也坦言,對鎢價長期走向沒有「水晶球」,目前評估供應偏緊、來自國防的需求強勁,但仍要觀察後續變化。
反駁替代觀點與風險提示 分析師對公司前景態度偏負,重點在於:鎢價/成本時序是否穩定、Infrastructure能否恢復市佔與量能、以及龐大庫存對現金流的壓力。公司回應指出本季價格成效「超額達成」,且已有產品設計與組合調整作為因應;不過,管理層亦承認若鎢價持續高位,短期毛利與現金回收仍受限,並已暫停股票回購,直到現金流回正。
結語與未來觀察重點 肯納金屬以強勁的金屬切削表現與價格時序,上修2027財年調整後EPS至5–6美元並重申16%–19%長期EBITDA目標;但鎢價高位、庫存膨脹與Infrastructure量能下滑,已造成短期現金流壓力並迫使公司調整年底利潤預期為低雙位數。投資者與市場應持續關注三大指標:鎢價格走勢、庫存與現金轉換進展,以及Infrastructure業務的價格與市佔回復情形;公司是否能在保持市佔的同時改善現金流,將決定何時恢復資本回報(如股票回購)乃至長期利潤率能否達到管理層目標。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





