



Q3營收與訂單雙增,調高全年預估並押注AI與B2B成長,惟Q4面臨選舉與地緣風險。
開場引言 Expedia Group公佈2026年第三季成績單後,管理層以「強過預期」形容本季表現,並藉此調高全年指引。公司同時強調在AI、B2B及產品包裝上的投入為未來成長主軸,但警示第四季因外部環境與促銷時序可能出現放緩。

第三季實績與成長動能 - 營運數據:Q3毛訂單(gross bookings)年增11%,營收年增12%;調整後EBITDA達17億美元,EBITDA率為34.2%。公司指出匯率對業績有小幅影響(對訂單成長為-0.5個百分點、對營收為+1個百分點)。房晚數年增7%、平均房價(ADR)在剔除匯率影響下年增3%。 - 現金與回饋:最近12個月自由現金流達37億美元;公司回購約200萬股、耗資5.76億美元,年初至今回購約15億美元。調整後每股盈餘年增24%,調整後淨利年增19%,加上庫藏股使加權平均股數較去年減少約4%。
策略進展與產品推動 - B2B與品牌:B2B訂單年增19%,被視為主要成長引擎之一;Expedia品牌仍為成長最快的品牌。公司談到忠誠度結構中Silver Plus等級成員的訂房傾向更偏向直接預訂。 - 產品與市場:管理層指出多項產品創新提升轉換與附加率,包括新版動態套裝搜尋、改良的推薦引擎(帶來紀錄性附加率)與「Reserve Now, Pay Later」跨品牌推出。 - AI與分發實驗:Expedia與Google在AI模式進行合作,並宣佈與Meta Muse整合。管理層稱「流量仍小,但為有新潛力的代理人(agent)受眾」,強調是早期有意識的投注。
展望與財務指引變動 - Q4指引:管理層預估第四季毛訂單為279億至284億美元,營收36.9億至37.5億美元,調整後EBITDA為8.3億至8.8億美元。公司表示Q4成長較Q3放慢,原因包括美國選舉週期、地緣政治導致EMEA旅行中斷、以及秋季促銷因時序而提前至Q3。 - FY2026調升:全年毛訂單上修至1314億至1319億美元,全年營收上修至163.7億至164.3億美元;並將全年調整後EBITDA率擴張預期從先前的150–175基點上調至約180–200基點。相比上一季,毛訂單與營收範圍均有所拉高。
分析師質疑與管理回應 - 主要疑慮:分析師在問答環節關切Q4的下行因素、AI帶來的流量與獲利性、廣告成長放緩,以及B2B短期毛利受投資擠壓的情況。多位分析師詢問是否已拾取「低掛果實」(low-hanging fruit)以及代理型廣告或AI分發是否為增量流量。 - 管理層立場:CEO Ariane Gorin與CFO Derek Andersen回應稱,Q3超額表現來自需求強勁、B2B動能、行銷效率改善與成本紀律;然而也承認AI與agentic流量「仍在早期」,B2B短期毛利會受合作夥伴組合與投資影響。對廣告營收放緩,管理層表示正在實施重要的產品改進,會在未來反映成長。
風險、反駁與深入分析 - 風險面:公司列示宏觀與事件驅動風險(美國選舉、地緣政治),以及併購整合與投資壓力會對Q4利潤造成上行成本。同時AI渠道波動與經濟化尚未明朗,可能導致「小量流量引起大幅搖擺」。 - 反駁替代觀點:對於部分分析師對短期利潤與AI成效的悲觀看法,管理層以實際Q3資料(雙位數訂單與營收成長、17億美元EBITDA)與正向現金流/回購紀錄反駁短期悲觀,並指出多項產品功能已帶來可量化的附加率與轉換提升,支援中期投資論述。公司同時坦承短期仍有不確定性,因此採取「有意識」的試驗與資源配置。
總結與展望(行動呼籲) 關鍵外賣:Expedia以Q3超預期表現為基礎,調升2026全年預估並強化AI與B2B作為未來成長槓桿;但管理層也明確指出Q4會因外部時序與事件出現放緩,且部分新通路與合作仍屬早期。投資人與關注者應重點追蹤: - Q4實際毛訂單與營收與公司指引偏差情形; - B2B的毛利率走向與CarTrawler整合進度; - AI/agentic流量的規模化與經濟性(是否由試驗轉為穩定獲利渠道); - 廣告產品改進後的營收回復速度與行銷投入的邊際效果。
總的來說,Expedia在執行力與資本回饋面展現強勁,但短期仍面臨外部不確定性與新業務變現風險,未來幾季數據將決定其能否把早期投資轉為持續的利潤驅動。
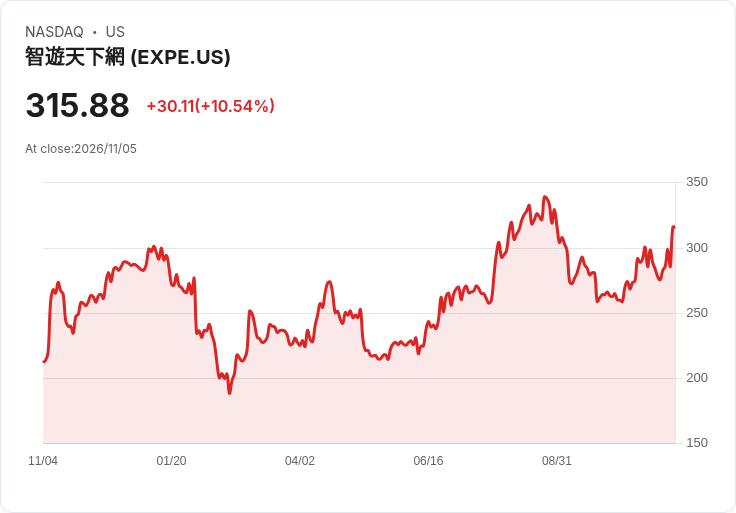
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





