



Marvell砸約1,150億美元全股收購Lumentum,直攻AI資料中心關鍵—光通訊與矽光子。Nvidia早前已同時入股兩家公司,確保高階雷射供給;市場憂AI泡沫、監管與成本整合風險,但光學互連已被視為突破銅線瓶頸、提升AI晶片價值的關鍵技術。
在全球AI算力飆升、資料中心瘋狂擴建的當下,晶片產業正迎來一場「光速革命」。矽谷光學元件與雷射大廠 Lumentum Holdings Inc.(Lumentum)從 JDSU 分拆十年後,營運規模從季營收十幾億美元跳升到單季逾 10 億美元,如今更將躍升為史上規模最大的科技併購之一:Marvell Technology Inc.(Marvell)宣布以全股票方式收購 Lumentum,交易估值高達 1,150 億美元,直接把 AI 資料中心最吃緊的「雷射」供應鏈收進自家體系。

這樁天價併購之所以震撼市場,關鍵在於 Lumentum 的產品早已從傳統電信光纖,擴展到 AI 資料中心內部晶片與伺服器之間的高速資料傳輸。隨著大型語言模型與生成式 AI 需要在 GPU、CPU、加速器之間搬運海量資料,過去以銅線為主的互連方式開始撞上物理極限,傳輸效率與耗電問題愈來愈難以忽視。Marvell 看中的,就是 Lumentum 在高效雷射與光學模組上的技術,希望透過垂直整合掌握未來十年 AI 通訊骨幹。
從市場脈絡來看,這場交易其實早有伏筆。分析機構 Wolfe Research 指出,Marvell 的營運目標中,光學互連在 2031 會佔將近一半的營收;在雷射供給「出了名地吃緊」的情況下,確保自家掌握最高性能雷射,是與 Broadcom Inc.(Broadcom)等競爭對手拉開差距的關鍵。Broadcom 已自行生產部分雷射元件,Marvell 若再沒有穩定上游,未來在 AI 網路晶片與光學解決方案上恐被壓著打。
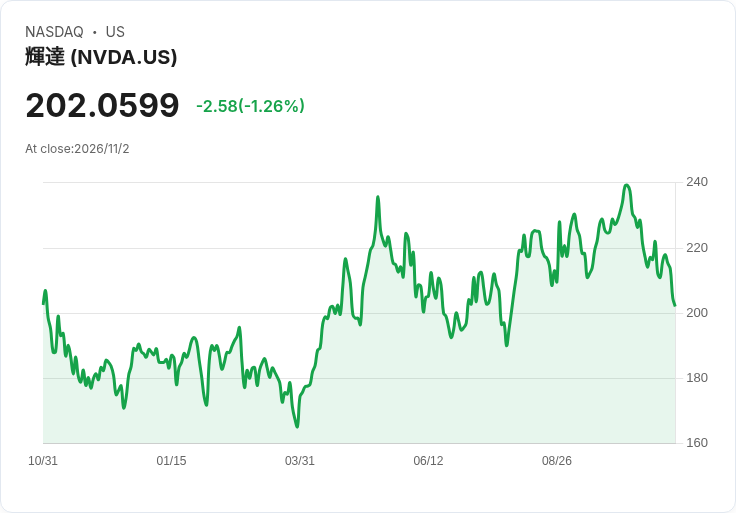
更耐人尋味的是,Nvidia Corp.(Nvidia)今年稍早已同時對 Marvell 與 Lumentum 投資 20 億美元,目的就是強化矽光子供應鏈、降低製造成本,讓光學互連可大規模量產。Nvidia 長期推動在自家 AI GPU 與伺服器之間採用光學連線,認為只要能讓資料更有效率在晶片間流動,自家晶片的整體價值就能放大。這意味著,今天 Marvell 收購 Lumentum,不只是單一公司的策略,而是整個 AI 生態系為了突破銅線瓶頸、共同押注的技術路線。
從技術角度看,所謂矽光子,就是在矽晶片上整合雷射與光學元件,以光訊號傳輸大量資料。傳統以銅線導電的互連,在短距離仍便宜又快,但在 AI 時代要跨機架、跨伺服器搬動巨量資料時,銅線的頻寬、耗能與散熱成本逐漸失去競爭力。雷射本身也耗電,但當光學系統與矽整合成熟後,可在較低成本下提供更高資料密度,整體 TCO(總擁有成本)反而有機會下降。因此,當光學技術價格逐步滑落、銅線走向極限,改用光的「額外成本」愈來愈容易被產業接受。
然而,這樁「光速併購」並非毫無雜音。消息公布當天,Marvell 股價一度重挫 14%,Lumentum 也跌逾 19%,顯示投資人對 AI 概念股整體泡沫風險仍高度敏感。市場一方面認同 AI 資料中心長期需求,但也擔心以如此高估值買進供應商,若未來 AI 投資放緩或價格競爭加劇,恐吞下龐大整合壓力。分析師亦質疑兩家公司營運重疊區塊的成本協同空間有限,加上預期要到 2028 年才完成交易,意味著全球監管審查恐不輕鬆。
更大的風險在於,高速雷射與光學模組已成 AI 產業的「瓶頸」,Lumentum 執行長 Michael Hurlston 先前就透露,部分關鍵元件已完全被預訂到 2029 年初,連 2030 年的訂單也開始敲定。這種供需失衡,一方面為像 Marvell、Lumentum 這類供應商帶來高能見度的成長前景,另一方面也讓下游玩家如 Nvidia、雲端服務商與未來可能靠 AI 翻身的 Intel Corp.(Intel)面臨成本與供應風險。為了鎖定資源,有能力的大廠選擇直接入股或併購供應商,小型新創則更難擠進供應鏈。
在這條供應鏈另一端,Intel 也試圖透過自建晶圓代工(foundry)與先進封裝能力,掌握 AI 晶片製造與系統整合話語權。Intel 近五年砸下 1,080 億美元資本支出追趕台積電(TSMC),更在 18A 等先進製程上押注。然而,近期 PC 市場因記憶體等零組件成本飆升而重挫,使 Intel 對本季營收預估比市場共識低出 10 至 20 億美元,股價單日暴跌 29%,創 1970 年代以來最慘紀錄。公司雖在資料中心業務交出年增 78%、達 73 億美元的亮眼成績,卻因晶圓、基板、記憶體供應受限「做不出足夠的晶片」,被迫將原本用於 18A 的俄勒岡產能挪去生產較舊的 Intel 3,以優先供應伺服器產品。
這種「自己也缺貨」的情況,使外界質疑 Intel 當代工廠的可信度。前 Intel 長期董事、哈佛教授 David Yoffie 就指出,若 Intel 沒有超出自家需求的多餘產能,潛在客戶自然會擔心被擠壓。他甚至主張,Intel 最終可能得把代工事業分拆,才能消除與 Broadcom、Qualcomm 等潛在客戶的競爭疑慮。這樣的供應鏈結構,也凸顯出 Nvidia 等系統廠為何選擇分散風險,除了與台積電合作,也提前押注 Marvell、Lumentum 的光學互連能力。
回到 Marvell 收購 Lumentum 的核心意義,它不僅是兩家公司策略佈局,更反映出整個 AI 產業對「資料傳輸」的重新定義。過去看晶片,多半盯著算力與製程節點,如今則開始追問:在一個模型參數動輒數兆的時代,晶片之間的通訊瓶頸是否已成系統效能真正上限?在這樣的問題設定下,光學互連、矽光子與雷射供應鏈的重要性被推向前台,甚至吸引像 Nvidia 這樣的巨頭親自下場投資供應商,確保未來路線不被卡脖子。
當然,也有反對聲音認為光學互連成本仍偏高,短期內未必能完全取代銅線,更可能在 AI 投資循環回落時面臨資本支出壓力。但支持者指出,一旦產業透過 Marvell、Lumentum 等併購整合達到規模經濟,成本曲線勢必持續下修,加上 AI 應用從雲端擴展到企業與邊緣設備,資料流量只會有增無減,光學技術的滲透率終將緩步提升。
展望未來,這樁併購案還須跨越多重監管門檻,市場也仍在消化 AI 產業估值能否匹配長期現金流的疑問。但可以確定的是,AI 晶片戰局已從「誰的 GPU 算力最強」,轉向「誰掌握從晶片到伺服器的整體系統效率」。在這個新競技場上,Nvidia 透過投資供應鏈、Marvell 透過吞下 Lumentum、Intel 則力求重塑美國本土先進製造,各自押注的,是一條以光為核心的新資料高速公路。究竟是泡沫或新基建,未來幾年 AI 計算需求與資本市場的耐心,將給出答案。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





