



首季營收創高、訂閱月收26.1M美元,設備營收回落、全年裝置毛利預估26–27%。
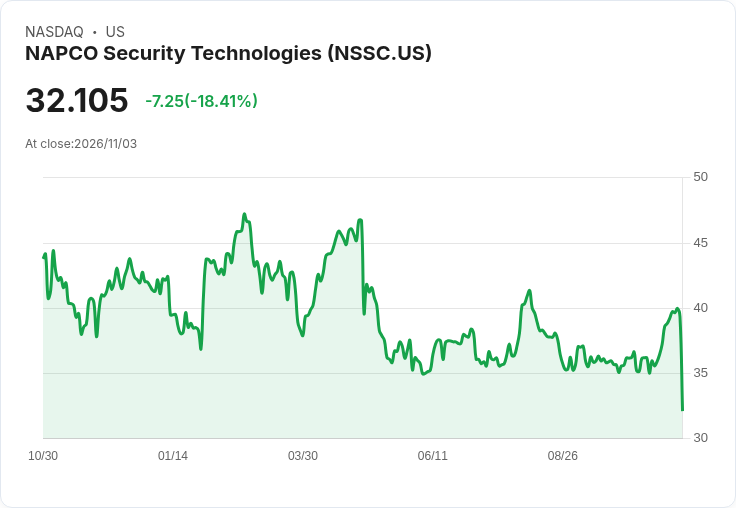
Napco Security Technologies在2027財年第一季交出以訂閱服務為主導的「記錄性」表現,但裝置端短期波動與訴訟相關支出成為投資人關注焦點。公司管理層稱,首季淨營收達5,000萬美元,年增1.7%,其中每月訂閱服務收入提升11.5%至2,610萬美元,將年化經常性收入(run rate)推升至約1.06億美元,比去年第四季增加約3百萬美元。

財務要點顯示毛利率由去年同期的56.6%擴大至58.7%,營業利益增至1,410萬美元(+3.5%),淨利1,300萬美元(+6.9%),每股攤薄盈餘0.36美元;調整後EBITDA 1,550萬美元,EBITDA率31%。但自由現金流大幅下滑79.8%至230萬美元,主因本季支付了1,500萬美元的訴訟和解款項;公司現金、約當現金與可供出售證券合計1.346億美元,並維持無負債與每股0.17美元股利。
裝置端表現疲弱:裝置營收為2,390萬美元,較去年同期下滑7.3%。管理層表示此一弱勢主要係兩家鎖具分銷商的採購時序所致,而非最終客戶需求下滑;同時指出關稅(Section 301)與電子零組件供應成本仍對裝置毛利構成壓力。基於保守估計,財務長預期全年裝置毛利在26%–27%區間,驅動因素為出貨量回升與產品組合轉向電子鎖型別,而非單純價格上漲;公司亦不排除因應關稅進行漲價討論,但無立即決定。
關鍵風險與執行挑戰包括:關稅與元件成本、持續的法律費用、以及MVP(最小可行性產品)推廣速度未如預期。管理層強調MVP的最大瓶頸在於「訓練與通路匯入」,並已簽署一位國家級經銷商與取得加拿大ULC無線電認證,這些可望在未來數季推動採用。會議中亦透露,若MVP放量,對經常性收入的貢獻具有長期潛力,但短期仍需觀察規格與4月左右的後續進度。
對替代解讀的駁斥:部分分析師擔憂裝置需求疲弱,但管理層重申庫存位階並未膨脹、分銷商採購為時序問題,預計隨採購回補會有恢復跡象。總結來看,Napco本季以經常性收入穩健成長為亮點,短期需關注設備毛利能否回升、關稅與訴訟對費用的持續影響,以及MVP訓練與通路推廣的實際落地;投資人應追蹤未來幾季的設備出貨節奏、關稅應對措施及MVP規格/採用時間表。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





