



Q3調整後每股盈餘1.98,將2026下限上調$0.10,2027–2030資本計畫追加$1.5B。
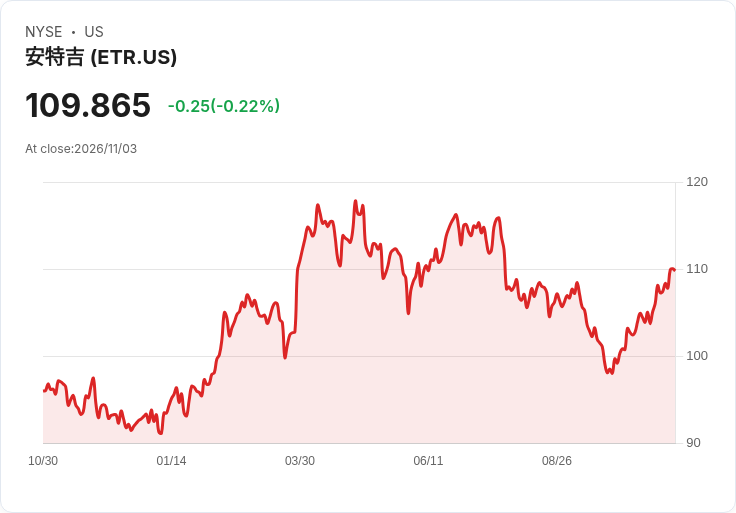
開場引人: 電力業巨頭 Entergy 在2026年第三季交出強勁成績:調整後每股盈餘(adjusted EPS)達到1.98美元,公司在財報後宣佈緊縮2026年EPS指引範圍並將下限上調0.10美元,同時將2027–2030年資本支出計畫增加約15億美元,強調成長與基礎建設執行同步推進。

背景與關鍵事實: - 營運面:公司指出暑期用電強勁推升營收,住宅與工業用電均呈現成長,資料中心與主要金屬產業為工業成長主因。管理層表示資料中心需求仍在7–12GW範圍,傳統工業約3–5GW。 - Google案與綠能佈局:Entergy Arkansas 與 Google 的服務協議修正案包含「公平分攤」機制;相關申請案已送件,包含約6億美元的電池儲能投資與購電合約(Big Island Solar)以取得潔淨電力屬性,目標於2027上半年取得監管核准,並預計從2028年開始陸續啟動。 - 基礎設施與供氣:德州 OCAPS(Orange County Advanced Power Station)已完工並投入1,200MW供電;本季簽署天然氣長約,合計每日1.3250億立方英尺的運輸容量。 - 財務與籌資:本季結清股權遠期合約約9億美元;發行次級債券15億美元獲得50%等級帳列;Entergy Louisiana 發行10億美元公司債,平均利率低於6%;另於10月收取來自出售2025年生產稅額抵免(PTC)之現金2.56億美元。公司維持穆迪FFO/債務比率目標在15%或以上。
清楚表達與分析: 管理層與財務長指出,本季成績與資本增編相互呼應:追加的15億美元資本(含支援Google擴張)預期會使公司進入既定展望區間的上端,且公司對長期成長動能維持信心,仍預期超過8%的成長軌跡。儘管有資本支出增加,管理層強調已運用多元籌資工具來保護資本結構(股權遠期、次級債列帳處理、公司債發行),並維持信用指標目標,緩解資本壓力疑慮。
替代觀點與駁斥: - 擔憂1:批評者可能認為資本支出上升將侵蝕現金流或拉高風險。回應:公司已透露具體籌資安排與債項結構,並表明穆迪關鍵指標目標仍可達成,管理層亦稱新增投資會帶動收益進入展望上限。 - 擔憂2:部分分析師問及2027–2030計畫中未涵蓋的專案(如約14億美元傳輸投資)與監管不確定性。回應:公司承認仍有待決監管案(例如路易西安那的傳輸案),若獲準將另行列入計畫;因此短期不確定性存在,但長期成長路徑未改變。 - 擔憂3:對於「速度到市場」的發電選項(自建或替代案)有成本與客戶接受度的疑慮。回應:管理層表示部分選項因成本挑戰吸引力有限,但在碳捕捉(CCS)等領域已有技術進展,正積極尋求可商業化案源。
風險與監管考量: 主要風險仍為監管核准時程與客戶接受度,尤其Google案與其他大型工業負載帶動的投資需通過公共事業委員會審核;另有部分待列入的傳輸投資金額尚未確定,若未獲批或延遲執行,將影響資本化與收益認列時點。
結論與展望(行動號召): Entergy 以1.98美元的Q3調整後EPS及指引下限上調,展現短期財務韌性與成長可見度;追加15億美元資本投入,特別是支援Google電力擴張,顯示公司積極佈局清潔能源與大客戶轉換。投資人與利益相關者應重點關注:監管核准進度(2027上半年為Google案目標)、2028年起的商轉時間表、以及公司後續對傳輸項目的處理與籌資細節,以評估資本支出轉換為實際收益的速度與幅度。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





