13F 申報顯示機房相關持股第三季淨流出,AI、半導體仍有買盤但集中與風險同步上升。
機房(data?center)相關股票在2026年第三季遭到機構投資人降溫,最新13F 申報顯示完全退出該類持倉的基金數量超過新開倉的基金,反映出投資人對該主題的疑慮正在增加。路透分析近6,400份美國證券交易委員會(SEC)13F 報告發現,至少138檔基金在該季完全賣出機房持股,僅有119檔基金新建相關部位。

背景與資料重點: - 機構持有的八檔大型機房相關上市公司持有人數,從第二季的3,411人下降到第三季的3,392人。 - 公用事業與電力股受創最重:有212檔基金退出,遠高於同期僅96檔新建倉位;反映市場對機房擴建帶來的長期電力需求可持續性產生疑慮。 - 相較之下,半導體與AI 類股仍呈買超態勢,但買盤更為集中且幅度有限:在半導體類股中,2,951檔基金(約51%)擴大部位,2,584檔(約44.7%)縮減;僅77檔新建倉位,69檔完全退出。AI 類股持有者總數僅小幅增加33檔基金。
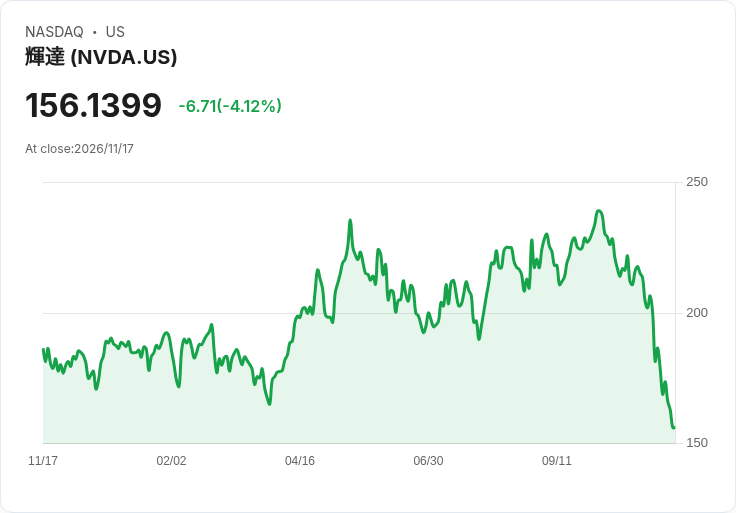
原因分析: - 前期由於科技巨頭如 Nvidia(NVDA)與 Microsoft(MSFT)等對AI基礎建設的大量投資,帶動機房、機櫃、以及相關公用事業股上漲,投資人追逐與AI運算相關的長期成長題材。 - 但第三季出現兩大逆風:其一,政治風險上升——部分投資人擔心美國中期選舉後可能出現限制機房建設的政策,削弱未來需求;其二,AI 產業內部高層對技術風險的公開警告,短期內影響市場信心並使買盤更集中於少數龍頭股,其他相關股承壓。
替代觀點與駁斥: - 支持者觀點:有論點認為AI 基礎建設需求龐大、長期不變,短期的政治或情緒波動無損基本面。 - 駁斥:13F 資料顯示,雖然AI/半導體整體仍有淨買盤,但新進持股數量有限且買盤高度集中,代表資金分佈不均;再者,政策不確定性與基礎建設許可的延宕,實際會影響機房擴建時程與成本,短期內確實可能壓抑相關公司的成長與估值。
深入觀察與建議: - 投資人應觀察後續的監管政策變化(特別是地方與聯邦對資料中心建設的審批趨勢)、企業對資本支出的指引,以及電力供應與價格走勢。 - 由於買盤集中於少數龍頭,建議分散風險、檢視持倉暴露於公用事業與機房供應鏈的比例,並留意財報與資本支出(CAPEX)計畫的實際執行進度。 - 13F 為季度快照(第三季截至2026年9月30日),應搭配更即時的市場走勢與選舉後的市場反應做綜合判斷;投資決策不可僅依過去一季的持倉變動而定。
結論: 第三季的13F 申報顯示,市場對機房題材的熱情已有所降溫,尤其是對依賴大量電力與基礎建設的公用事業類股;而AI與半導體領域雖仍吸金,但呈現高度集中與分化。未來走向將取決於政治監管、企業CAPEX執行以及AI 長期商業化速度,投資人宜以更審慎且分散的方式因應。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。