美股標普500正式跌入修正,科技股成殺戮主戰場。從晶片設備龍頭 Applied Materials、伺服器大廠 Dell,到光纖供應商 Corning 與 AI 測試概念股 Aehr 全線重挫,連比特幣礦商與社群平台也難逃拋售潮,AI 基礎建設循環疑正式步入殘酷驗證期。
標普500指數(S&P 500, SP500)最新一波殺盤,已讓市場從「漲多拉回」正式滑入「修正」階段。指數現價較10月6日創下的歷史高點7,844.52點回落逾11%,盤中一度重挫3%,再度跌回心理關卡7,000點之下,徘徊在約6,950點,創4月中以來新低。更關鍵的是,本週累計跌幅接近8%,凸顯這不是單日情緒,而是一場針對科技與 AI 概念股的系統性去槓桿。

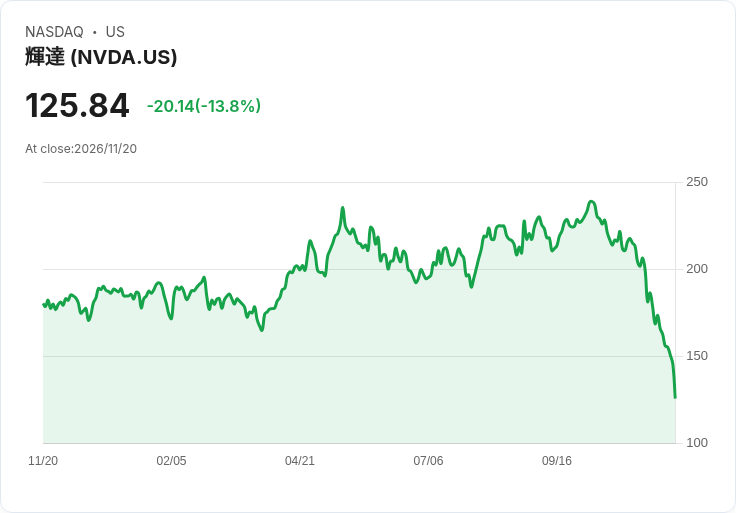
這波下挫的中心,正是過去兩年被全球資金捧上天的科技股與 AI 基礎建設鏈。身為標普500最大權重股的 Nvidia(NVDA)股價大跌逾12%,跌回一年多前的水準,直接拉低指數表現;科技類股 ETF XLK 近乎崩跌7%,以科技股為主的 QQQ 也重挫近5%。在廣泛拋售下,這場修正不再是個股事件,而是整條 AI 相關供應鏈被市場重新「估值審判」。
半導體設備龍頭 Applied Materials(AMAT)就是典型例子。該股單日重挫逾10%,股價從前一日收盤價 338.93 美元跌到約 303 美元,距離52週高點 739.67 美元腰斬不止。技術面上,股價已跌破50日與200日均線20%以上,動能指標 RSI 逼近超賣邊緣。這種技術型走弱,本應代表基本面惡化,但 Applied Materials 才剛在11月中公布創紀錄的第4季財報:營收約104億美元、非 GAAP EPS 4.16 美元,營業利益率高達35.3%,並預期下一季營收可達111億美元。管理層甚至釋出2027年晶圓設備需求年增逾三成的樂觀展望。
矛盾在於,財報與長期需求幾乎「教科書級」亮眼,股價卻暴跌。從近期分析師評論可看出端倪:摩根士丹利(Morgan Stanley)與摩根大通(JPMorgan)雖維持看多或中立評等,卻同步下調目標價,理由不是公司本身,而是整體半導體設備族群的估值壓縮、現金轉換能力與客戶集中風險。部分研究更點出中國出口限制、資料中心監管與供應鏈瓶頸等變數。換言之,市場正從「無條件為 AI 成長溢價」轉向「要求更高的安全邊際」。
伺服器與 PC 廠 Dell Technologies(DELL)同樣被海嘯吞沒。DELL 單日大跌近12%,股價從312.54 美元滑落至約 276 美元,較52週高點 595.51 美元幾乎腰斬。雖然外資如花旗(Citi)仍看好企業基礎建設需求、AI 伺服器訂單與供應鏈執行力,但多家機構近期已提醒,企業伺服器需求走弱、PC 市場壓力,以及 AI 伺服器需求可能提前透支,都讓「AI 伺服器王者」的故事出現雜音。部分分析更直指,DELL 估值隱含過度樂觀的 AI 周期假設,當記憶體成本與毛利率回歸常態,股價恐需進一步修正。
在網路與資料中心建設的上游,Corning(GLW)也難逃被「一視同仁」砍殺。GLW 單日跌幅超過10%,股價落在約94.7 美元,較 52 週高點 271.78 美元大跌逾六成。諷刺的是,Corning 第三季才剛交出營收年增19%至約51億美元、EPS 年增36%至0.91美元的亮眼成績,其中與 AI 高度相關的光通訊(Optical Communications)營收暴增44%至約24億美元,企業網路(Enterprise Networks)更成長84%,生成式 AI 產品銷售翻倍。公司並指出與 Zayo、Verizon、AT&T 的長約,以及資料中心互聯(Data Center Interconnect)機會比預期更大。
然而,自11月中以來,外資報告開始一再強調「AI 基礎建設賽道的集體風險」──包括資料中心建設是否過度依賴債務、政治阻力升溫,以及超大雲端業者(hyperscalers)若縮減資本支出,是否會讓供應商面臨需求斷崖。部分分析認為,Corning 近年成長高度集中在 AI 相關光纖業務,其餘事業如太陽能(Solar)與顯示面板仍疲弱,使得公司更暴露在 AI 資本開支循環的震盪之中。
在 AI 供應鏈更前端的測試設備環節,Aehr Test Systems(AEHR)跌勢更顯殘酷。AEHR 單日重挫逾17%,從前一日47.94 美元跌至約 39.8 美元,距離52週高點 147.40 美元已經腰斬再腰斬。這家公司剛在11月初公布史上新高的財政第一季營收 3,300 萬美元,年增達 200%;預訂金額 4,670 萬美元,有效在手訂單 1.093 億美元,並上修2027會計年度全年營收預估至 1.5 億美元,強調出貨給超大規模雲端客戶的 Sonoma 系統與在台灣封測廠布建新產能。然而,分析報告提醒,AEHR 市場規模仍存疑,營運費用偏高、歷史獲利不穩,加上客戶高度集中與評價偏貴,使其在情緒急轉直下時成為被優先拋售的高貝塔標的。
這輪拋售也波及到與 AI 脫鉤度較高、但同樣掛牌在科技板塊的公司。社群平台 Snap Inc.(SNAP)股價大跌逾10%,報約 4.58 美元,距離52週高點 9.07 美元近乎腰斬。SNAP 在第三季其實交出營收成長14%至 17.2 億美元、日活躍用戶 4.95 億、月活躍 9.77 億、付費訂閱用戶突破 3,000 萬的成績,並預估第四季營收將進一步成長,調整後 EBITDA 亦將大幅躍升。只是,廣告收入仍疲弱、股權激勵費用偏高,再加上 AI 搜尋可能分食流量的結構性疑慮,讓市場在風險偏好下降之際,不再給予高成長溢價。
在更高風險的加密貨幣領域,比特幣礦商 CleanSpark(CLSK)股價重挫近16%,跌至 4.93 美元,不僅跌破先前 52 週低點 5.53 美元,更在短短一個月內回吐逾三成市值。該股短空比例超過三成,本就被視為「空軍最愛」標的。分析指出,儘管有觀點認為 CleanSpark 藉由20年三網合一租約,長期可朝資料中心經常性收入模式轉型,但短期仍需面對比特幣價格波動、融資成本與潛在稀釋壓力。在科技股全面急殺時,這類高槓桿、高波動標的自然成為情緒宣洩出口。
有趣的是,與高估值科技股形成鮮明對比的是,第三季企業發展公司(Business Development Companies, BDCs)雖然面臨信用挑戰、資產淨值因已實現與未實現損失而下滑,但根據 Morningstar DBRS 報告,該產業整體流動性仍被視為可控。Carlyle Secured Lending(CGBD)、Hercules Capital(HTGC)等多家 BDC 仍獲得 BBB 等級信評,且除非資產品質明顯惡化且槓桿率長期偏高,評級機構不預期會有大規模降評潮。與 AI 概念股動輒腰斬的股價相比,這些收益型金融標的反而顯得「樸實無華」。
綜觀這波「AI 供應鏈大屠殺」,可以看出市場邏輯的轉折:過去兩年,投資人為 AI 故事幾乎不計成本地推升晶片、伺服器、光通訊與測試設備股價,只要公司沾上 AI,就可以享受高倍數本益比;如今,即便像 Applied Materials、Corning、Aehr 這類交出強勁成長、手握長約與龐大訂單的公司,也難逃評價急速壓縮。風向已從「證明你能成長」變成「證明這樣的成長值得這樣的價格」。
接下來真正的考驗,是 AI 基礎建設的資本支出循環究竟屬於「短期過熱後回落」,還是「長期趨勢中的暫時修正」。若晶圓設備、伺服器與光纖供應商如管理層所言,未來兩三年需求仍可年增30%甚至更高,那麼此次修正終將被回溯為「估值正常化」;但若超大雲端業者開始縮手、債務與政策壓力發酵,今日的殺盤可能只是 AI 泡沫真正破滅的前奏。對投資人而言,AI 故事並未終結,但下一階段的關鍵,恐怕不再是誰喊出的成長率最高,而是誰能在殘酷的資本紀律下,活得最久。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。