美國高利率環境正同時壓力測試消費與金融兩大板塊:消費者支出數據仍穩、但XLY重挫近8%;金融股在XLF中亦明顯落後大盤,區塊鏈與交易所成少數亮點。市場開始質疑利率衝擊是否正從房市蔓延到銀行體系與企業併購。
在利率一路高檔的背景下,美股出現一個耐人尋味的現象:消費者支出和金融活動表面看來仍「撐得住」,但與之相關的兩大板塊股價卻同步走弱,呈現明顯脫鉤。第三季中,消費類股與金融類股不但都跑輸大盤,也暴露出利率、油價與通膨對企業獲利結構的深層壓力,成為投資人必須正視的系統性警訊。

先看消費端,代表非必需消費的Consumer Discretionary Sector ETF (XLY)在第三季重挫近8%,明顯落後同期上漲2.25%的S&P 500指數(SP500)。讚賞消費者韌性的分析師指出,2026年的勞動市場仍在走強,消費者在經歷通膨衝擊後,支出模式比年初預期穩健得多。然而,股價卻沒有反映這份韌性,顯示市場對高油價與高借貸成本下,消費動能能否持續,抱持高度懷疑。
值得注意的是,板塊內部出現強烈分化。領漲的Ulta Beauty(ULTA)單季大漲18.39%,主因第二季財報優於預期,營收與獲利雙雙超標,並上調全年展望,表示對自身成長策略充滿信心。分析師形容,美妝類消費在近月成為少數亮點,既受惠於旅遊活動延續,也反映消費者在壓力環境中仍願意為「小奢侈」買單。Ulta持續搶市佔、拓點能力充足,加上品牌合作強勁,被視為逆風中仍「進攻型」成長股。
電子產品零售商Best Buy(BBY)同樣逆勢而上,股價季漲逾13%。公司第二季同店銷售成長4.1%,營收年增3.6%至97.8億美元,調整後每股盈餘達1.47美元,並將2027財年營收展望上修至423億至428億美元。分析指出,在高價耐久財如家電、汽車買氣走弱的情況下,部分家庭預算反而轉向電腦、AI眼鏡等新科技產品與電子娛樂,替Best Buy提供支撐。隨著AI相關新品預期持續進店,該公司成長動能可能延續至2027年。
但在同一板塊的另一端,MGM Resorts(MGM)股價卻暴跌33.84%,成為季度最大「重傷股」。其核心壓力並非來自博彩與旅遊需求崩壞,而是複雜且高度槓桿化的併購談判在利率環境急劇改變下,風險放大。Barry Diller旗下People Inc.(PPLI)先是撤回對MGM的收購案,銀行與投資人原本就擔心這筆交易需要顯著加槓桿;其後又傳出MGM考慮反向出手買進PPLI部分股權、藉此回購約四分之一的自家股份。分析師直言,MGM股價急跌,很可能是升息環境對「債務驅動型併購」的先行警訊。
同樣感受到利率與房市寒風的,是害蟲防治公司Rollins(ROL)。該股在第三季暴跌逾30%,先是因第二季財報令人失望遭Bank of America從「買進」調降至「跑輸大盤」,接著又遭Piper Sandler降評為中性。分析師指出,在房屋交易量低迷、住宅需求疲弱的環境下,原本高度成長預期的全國性害蟲防治模式開始失靈;再加上agentic AI與私募基金資金偏好小型在地業者,Rollins在激烈競爭中失去優勢,估值仍高達約25倍盈餘,令投資人不敢輕易「逢低承接」。
轉往金融板塊,情況看似較溫和,但內涵風險同樣不容小覷。追蹤大型金融股的Financial Select Sector SPDR ETF (XLF)第三季下跌2.52%,同樣落後SP500的2.25%漲幅,在11個板塊ETF中排名第六。分析師Ian Bezek指出,利率急升已經對消費者造成壓力,特別是在通膨居高不下、房市疲弱的情況下。他警告,若高利率持續,最終恐導致全面經濟成長放緩,進而在金融體系引發更大問題。
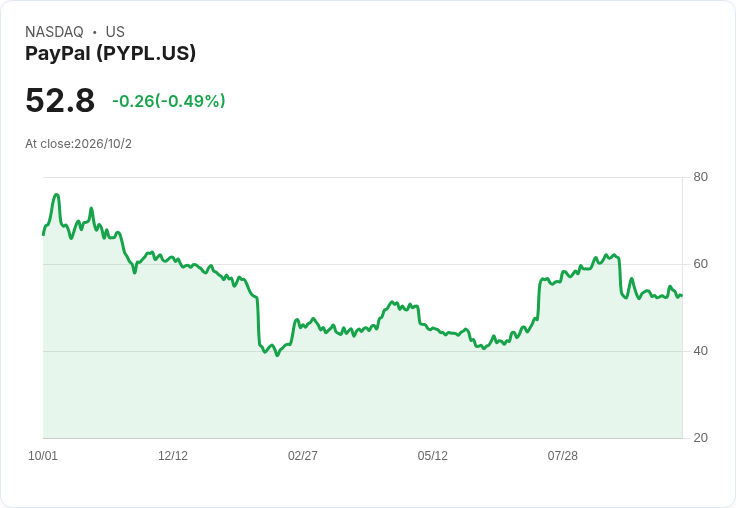
在金融股內部,少數亮點集中在支付與交易所領域。PayPal(PYPL)單季上漲16.85%,背後有併購傳聞支撐市場想像;Intercontinental Exchange(ICE)亦漲13.82%,Coinbase Global(COIN)上漲13.11%,CME Group(CME)與Cboe Global Markets(CBOE)則分別上漲12.49%與12.29%。這些公司普遍受惠於交易量穩健成長、加密貨幣活動回溫,以及先前市場對AI可能顛覆交易所商業模式的疑慮逐步降溫。
相較之下,保險與區域性銀行成為金融板塊的重災區。保險公司Aon(AON)在第三季重挫22.62%,Cincinnati Financial(CINF)跌15.95%,Erie Indemnity(ERIE)跌14.07%;區域銀行Huntington Bancshares(HBAN)亦下跌15.56%。連American Express(AXP)這類被視為高端消費與商務支出指標的公司,也下跌14.6%。Bezek特別點名銀行股風險,認為利率突然飆升的情境,與2023年Silicon Valley Bank倒閉時相似,當時多家銀行因資產負債結構錯配而爆雷,導致存款快速外流,市場重新審視每家銀行的風險揭露。
在此脈絡下,消費與金融兩大板塊的股價壓力其實指向同一核心問題:高利率究竟還能維持多久,會不會從壓抑房市、企業併購與部分消費,進一步演變為銀行體系與整體經濟成長的結構性風險?一方面,勞動市場與部分消費數據仍穩,Ulta、Best Buy等個股甚至逆風成長,顯示經濟尚未進入全面衰退;但另一方面,MGM併購案受阻、Rollins成長故事破滅,以及金融股普遍落後,都讓投資人開始思考:目前的股價修正,是否只是利率「壓力測試」的早期階段。
展望第四季,投資人將密切關注即將展開的財報季,檢視消費與金融雙引擎能否在高利率環境下維持獲利穩定。若利率持續攀升,分析師預期銀行股可能再度出現避險性拋售,市場將更嚴格檢視各家業者的存款流動與資產負債結構;反之,若殖利率回落,金融板塊評價有機會修復,IPO市場與投資銀行業務或重現活力,為交易所與支付平台帶來新一波成長動能。對投資人而言,如何在同時面對高利率與選股兩大難題之際,辨識像Ulta、PayPal這類仍有實質成長與合理風險控管的標的,將是接下來12至18個月的關鍵考驗。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。