



柴油期貨在傳言與否認間大幅波動,低庫存與失能煉廠使市場仍高度緊繃。
開場引人注意: 本週柴油市場上演驚心動魄的一幕:CME 超低硫柴油期貨在傳出美伊和談流言後,12月合約單日暴跌25.45美分/加侖,隔日又回彈約10–11美分;而美國能源部(DOE)發布的每週基準價則較上週小幅下滑0.06美元,收於6.292美元/加侖。這類劇烈的日內振幅道出市場的脆弱性,遠超於終端基準資料所顯示的幅度。

背景與現況說明: 市場緊張的根源不是單一新聞,而是供給端的結構性缺口。分析師估計,因中東與烏克蘭相關攻擊導致的停產與減產,全球大約有1,000萬桶/日的煉油處理能力受到衝擊。與此同時,接近取暖季節的美國與國際餾分油(包括柴油與取暖油)庫存處於極低水位,造成買方為即期交割支付溢價,使得近月合約持續出現向上倒價(backwardation)。
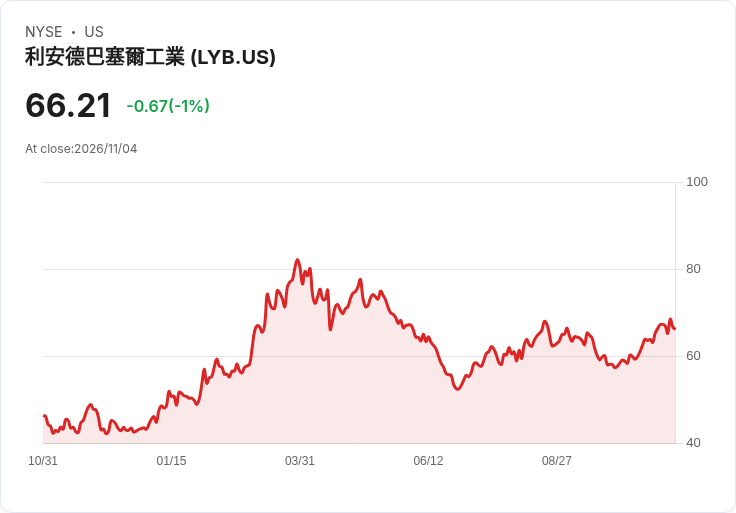
事實、資料與案例: - 期貨波動:12月合約單日下挫25.45美分後回彈10–11美分,顯示市場對訊息極度敏感。 - DOE 指標:每週基準價報6.292美元/加侖,較上週下跌0.06美元。 - 煉廠交易:Valero 斥資約3.5億美元收購已停產約三年的 LyondellBasell 休士頓煉廠(產能逾10萬桶/日);Marathon 賣出兩座中西部在役煉廠予 CVI,交易金額逾40億美元。前者價格偏低暗示該廠需大量投資才能恢復產能,後者高價顯現現成產能的稀缺與溢價。 - 市場結構:柴油期貨持續倒價,顯示買家願意為即期供應支付溢價;Jeffrey Currie 指出布蘭特原油遠期曲線一年內仍難見顯著回落,反映供需何時回歸常態存在高度不確定。
深入分析與評論: 市場波動既有短期觸發(如社群媒體流言、地緣政治訊息),也有長期基礎(煉廠損失、庫存低、出口與需求結構)。John Kingston 指出,若衝突實質緩和,價格短線會下跌,但這只是「糖果式」解脫:真正的恢復需要時間來重建或投資停擺的煉油與供應設施,且庫存需補充才能解除即期供給緊張。對運輸業者、承運人以及終端消費者而言,這意味著價格短暫回落後仍可能再次上衝。
替代觀點與駁斥: 有觀點主張:若地緣政治局勢穩定,市場即可回到常態,價格風險可望解消。駁斥而言:即便外交談判帶來暫時和平,實體產能與庫存的補充需數月甚至數年,且重啟或重建煉廠涉及資本支出與時間表,短期內難以恢復數百萬桶/日的供給缺口。因此「和平=價格長期走低」並非充分條件。
產業與消費端影響: 新英格蘭等以取暖油為主的地區面臨最直接的價格衝擊,因柴油與取暖油關聯度高,任何柴油價升將直接反映到家庭取暖開銷。雖然美國整體是餾分油淨出口國,但「可負擔性」而非純供給量才是短期民生問題。天氣面上,聖嬰(El Nino)可能帶來較暖冬、降低取暖需求,這是唯一有潛力緩解價格壓力的變數,但其影響仍具不確定性。
結論、未來展望與行動建議: 柴油市場未來仍高度敏感於地緣政治、天氣與煉廠運轉狀態。預期短期內仍會出現新聞驅動的劇烈日內波動;中期到長期則取決於煉廠重啟投資速度與全球產能修復,及庫存補足的進度。建議: - 市場參與者(承運人、運輸公司)應利用對衝工具管理價格風險,並檢視供應多元化策略。 - 家庭與地方政府應提前預算取暖費用,並探索節能或替代熱源方案。 - 政策制定者可評估提升戰略儲備或鼓勵再投資於關鍵煉製能力以降低系統性風險。
總之,單一外交訊息能引發急變,但真正影響價格的仍是供應結構與庫存狀況;在重新建立產能與儲備前,市場仍將在脆弱的刀鋒上震盪。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





