美國加碼限制中國取得先進 AI 晶片,引爆亞洲科技股重挫、美元指數飆上逾一年新高,新興能源強權 Guyana 在 ExxonMobil(XOM) 帶動下產能逼近 110 萬桶/日,科技與能源權力版圖同時洗牌,金融市場震盪恐延續。
在華府持續收緊對中國高階 AI 晶片出口之際,全球金融市場出現連鎖反應:亞洲科技股跌聲四起、美元強勢回到逾一年高點,新興產油國 Guyana 則在 ExxonMobil(XOM) 帶動下急速竄起,成為非 OPEC 供給成長關鍵。科技與能源兩條主軸交錯,正改寫資金流向與地緣經濟版圖。

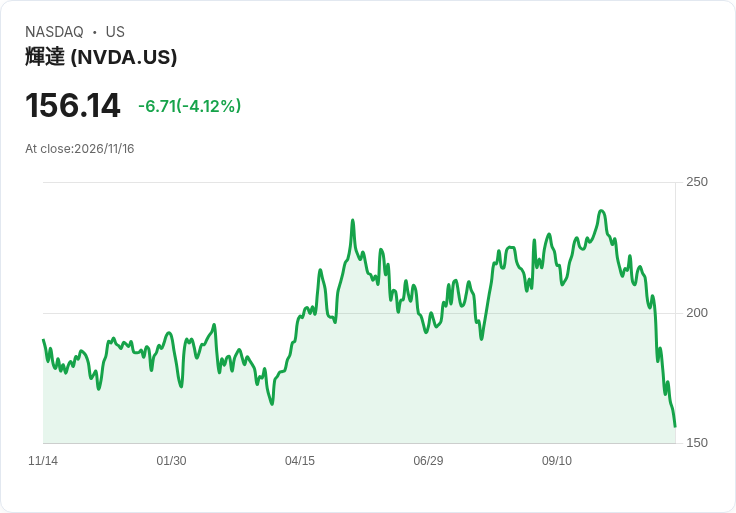
最新一輪震盪來自美國對中國加嚴 AI 晶片管制。華府宣布進一步限制中國企業取得由 Nvidia(NVDA) 等公司生產的先進 AI 晶片,不僅禁止實體出口,還擴大到海外資料中心的遠端運算服務,包含泰國、馬來西亞等據點都在範圍內。市場解讀,這等於切斷中國部分企業「變相租用」運算能力的管道,使過去藉雲端繞道取得算力的模式面臨封堵。
在亞洲股市,韓國 KOSPI 與台灣加權指數單日跌幅超過 2%,日本日經指數也下挫 1.2%,中國與香港科技股承壓尤甚。中國網路巨頭如 Alibaba 與 Baidu 股價分別近跌 5% 與 7%,投資人憂心其 AI 佈局因晶片受限而延宕。分析人士指出,若 AI 模型訓練受限,這些平台未來在雲端服務、廣告投放優化與新產品研發上,都可能落後國際競爭對手。
對供應端而言,新規定也帶來實質衝擊。Saxo 首席投資策略師 Charu Chanana 指出,若雲端與資料中心營運商高度仰賴中國客戶訓練高階 AI 模型,現在不只設備出貨受限,連運算資源出租的使用率與定價都可能下滑,擴產計畫與融資條件也將更不明朗。這種不確定性,直接壓抑了全球 AI 概念股的評價。
在此同時,Nvidia 執行長 Jensen Huang 突然請辭,更讓市場對公司治理與 AI 生態系影響力充滿問號。市場關注的焦點,從單季財報本身,轉向未來成長動能、AI 投資融資結構以及出口管制風險。UBS 指出,投資人目前預期 Nvidia 仍會「優於預期並上調展望」,但真正關鍵在於 2027 年以前那波以負債驅動的 AI 基礎建設支出,是否還能維持原本軌道。
科技股賣壓與避險情緒升溫之下,美元成為最大受益者。美元指數觸及 103.69,為 2025 年 4 月以來高點,反映市場幾乎篤定聯準會(Fed)下月將再度升息,甚至還給出小幅機率預期 1 次 2 碼升息。近期美國通膨數據「再度偏熱」,配合官員連番鷹派談話,讓市場幾乎不再期待短期內回到「鴿派」路線。
在匯市上,日圓再次逼近每美元 160 的關鍵防線,交易員高度警戒日本當局是否再度出手干預;歐元則跌到約 1.098 美元,創近 19 個月新低;紐西蘭與澳洲貨幣受風險情緒拖累,紐元一度探至 2020 年疫情初期以來低點,澳幣也滑落至 10 個月來新低。澳洲央行會議紀錄顯示,多數官員認為通膨風險仍偏上行,金融環境可能不夠緊,這種「邊緊邊弱」的政策訊號,亦難給予市場太大信心。
值得注意的是,AI 熱潮本來被視為推升美國股市與美元資金回流的重要動力,如今在出口管制升級與股價高檔震盪的雙重壓力下,這股資金潮是否持續,開始出現分歧看法。有分析認為,只要美國仍是 AI 技術與資本中心,美元仍有支撐;但也有人警告,一旦 AI 相關股票出現大幅修正,加上美國政策走向反覆,將成為美元多頭的重要風險。
在大宗商品市場,AI 前景疑慮也波及金屬價格。倫敦金屬交易所三個月期銅價徘徊在逾四個月低點,反映市場對未來工業需求與技術投資的樂觀程度降溫。油市則受到供給面主導,儘管中東地緣風險仍在,Brent 原油期貨跌至每桶約 91.6 美元,市場更關注的是全球可能出現供給過剩。
此時,南美小國 Guyana 在能源版圖上的存在感大幅躍升。ExxonMobil 宣布啟動位於 Stabroek 區塊的 Uaru 油田,讓該國已安裝產能推升至每日 110 萬桶。新投產的 Errea Wittu FPSO(浮式生產儲油卸油船)設計產能為每日 25 萬桶,並可儲存約 200 萬桶原油,預計將在 2027 年第一季前逐步達到初始滿載。
Uaru 是 Stabroek 第五個投產計畫,總投資約 127 億美元,亦是日本工程公司 MODEC 首度切入 Guyana 海上油田市場。投產前,Stabroek 其他四個計畫已合計每日生產約 90 萬桶,Uaru 上線後如期拉高到逾百萬桶水準,Guyana 成為全球非 OPEC 產量成長最快的新星之一。未來,Whiptail、Hammerhead 與 Longtail 等後續計畫將陸續投產,Longtail 更鎖定天然氣與冷凝液資源,擴大該區塊的能源結構。
在股權架構上,ExxonMobil 持有 45% 權益,Chevron(CVX) 則透過收購 Hess 取得間接 30% 持股,中國 CNOOC 則掌握剩餘 25%。隨著產量放大,三大公司長期現金流與全球市場影響力同步提升,也讓 Guyana 在國際談判與地緣政治上的籌碼快速增加。自 2015 年以來,Stabroek 聯合開發計畫已對當地供應商支出逾 39 億美元,帶動就業與能源服務產業成長,顯示這波海上油田熱潮已經轉化為實體經濟動能。
然而,這種以化石燃料為主的成長模式,也勢必面對國際社會對能源轉型與碳排的質疑。一方面,全球仍對石油需求與供給安全有強烈依賴;另一方面,新能源與減碳壓力不斷上升,Guyana 與開發商如何在經濟利益與環境責任之間取得平衡,將影響其長期形象與投資評價。
綜合來看,美國對 AI 晶片的出口管制,表面是科技戰與國安議題,實際上卻透過股市、匯市與大宗商品價格,牽動全球資金重新布局;同時間,以 ExxonMobil 為首的能源巨頭正藉 Guyana 等新興產地擴大供給,重塑原油市場的力量分布。未來數年,科技與能源兩股力量如何交織,將決定美元高位能否維持、AI 熱潮是否降溫,以及各國在「算力」與「產能」之間如何拿捏國家戰略,仍有待市場與政策共同給出答案。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。