美企AI投資進入殘酷淘汰賽:Tesla砸錢衝Robotaxi與人形機器人、Nvidia點名「資本與電力短缺」卡住雲端新勢力,傳統品牌David's Bridal則把獲利AI業務拆出上市,強調不是「為AI而AI」。
全球企業瘋狂押注人工智慧,但資本市場已開始對「燒錢不見獲利」的故事失去耐性。從汽車到雲端,再到婚紗零售,最新一輪財報與交易布局透露出一個共同訊號:AI時代的下一階段,不再只看技術想像力,而是現金流與商業模式的生死考驗。

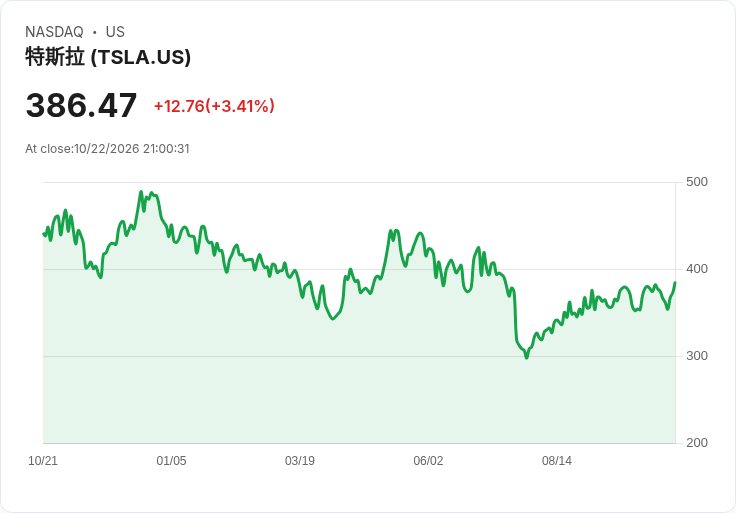
電動車龍頭 Tesla(TSLA) 交出優於市場預期的第三季財報,調整後每股盈餘0.48美元、營收280.5億美元,雙雙略勝分析師預估。然而,細看體質卻不輕鬆:核心汽車營收年減3%至205.6億美元,能源業務收入更大跌16%到28.8億美元。真正支撐整體營收的是「服務與其他」項目,年增33%至46.1億美元,反映售後服務與附加方案的重要性日增。
獲利端的壓力更為明顯。Tesla歸屬普通股股東的淨利年減29%,從去年同期的11.1億美元掉到7.87億美元,每股盈餘僅0.22美元。公司坦言,汽車平均售價下降,加上電池供應吃緊,壓縮了毛利。與此同時,資本支出卻一年暴增一倍以上到37.3億美元,主因是加碼自研晶片、Optimus人形機器人與其他AI專案,導致自由現金流年減62%至15.3億美元,前一季甚至一度轉負。
在外界關切與 SpaceX 可能合併的同時,Tesla把成長故事壓在更具科幻色彩的Robotaxi與全自動駕駛上。公司指出,其FSD(Supervised)訂閱在美國每月收費99美元,第三季用戶滲透率較前一季跳升20個百分點,活躍訂閱數年增67%至174萬戶,並強調FSD已在可用市場明顯帶動需求。Autopilot副總裁 Ashok Elluswamy 透露,預計最早明年第二季,將讓部分客戶車輛接觸新一代FSD(Unsupervised),為真正無人駕駛鋪路。
在自駕車布局上,Tesla已在德州測試Cybercab雙座銅色機器人計程車,多數車輛將由公司自營、提供「運輸即服務」。目前在德州獲准無人駕駛營運的Robotaxi車隊,包括362輛Model Y與449輛Cybercab。執行長 Elon Musk 預期,這個無人車隊要到2027年才會對財報產生顯著貢獻,並表示今年下半年起才會逐步「變得看得見」,真正成為「大事」恐要再等等。
另一端,Tesla正與 SpaceX、Intel 共同在德州 Grimes County 興建半導體工廠,為自家AI與自駕需求打造專用晶片。Musk也坦言,Optimus人形機器人雖「進展良好」,但在機構設計、可靠度、續航與AI能力上還需一年多時間才能達到「對開放式任務真正有用」的水準。這代表未來數季內,高額研發支出仍將持續壓抑短期獲利表現。
相較Tesla以巨額支出換取未來想像力,GPU龍頭 Nvidia(NVDA) 則從供應端,看見AI基礎設施投資的瓶頸。執行長 Jensen Huang 在柏林GTC會議接受訪問時坦言,所謂「neocloud」新雲端服務商需求「誇張地旺」,橫跨多個AI應用領域,但真正卡關的是「營運資金」與「電力」。他指出,目前市場對AI建置資本的需求,遠高於資本實際供給,形成新一輪稀缺。
Huang直言,尤其在電價偏高、能源有限的歐洲,電力分配成為AI經濟的關鍵前提。如果像 Nebius、Mistral 這類新雲商能在本地拿到足夠能源、建起自有基礎設施,才能在其上形塑完整AI生態系,讓「AI經濟的飛輪從歐洲啟動、也在歐洲落地」。他預估,整個歐洲「將需要更多neocloud」,Nvidia則已承諾近100億美元資金,投向歐洲的企業、學術與研究機構,試圖點燃在地AI產業鏈。
但資本市場目前給neocloud的評價並不友善。CoreWeave、Nebius等相關概念股近期股價承壓,投資人開始質疑「先砸錢蓋資料中心、回收期卻拉長」的商業邏輯,甚至擔心CoreWeave利用大量負債擴張數據中心的風險。Huang雖強調資本缺口「終究會被解決」,但在利率與風險偏好雙重壓力下,AI基建投資顯然進入更嚴苛的審核期。
與高科技公司純押AI不同,傳統婚紗零售商 David's Bridal 則走出另一條路:把已經賺錢的AI平台獨立上市。公司宣布,將在2027年上半年之前把旗下AI婚禮規畫事業「Pearl」分拆成獨立掛牌公司,目標估值約3.5億美元。根據公司說法,Pearl今年預估EBITDA利潤率將超過30%,2027年營收成長目標逾100%,突破8,500萬美元,而且在交易完成後將維持零負債、未來兩年持續產生正自由現金流。
Pearl營運內容包括一個具「代理型AI」能力的婚禮規畫平台、自有工具以簡化預約與溝通流程,以及擁有原創節目的數位內容網路,透過對新娘客群資料的蒐集與分析,提供高度個人化的服務。分拆後,Pearl將擁有 David's Bridal 的智慧財產權,再反向授權給實體零售通路使用,成為輕資產、以軟體與品牌為核心的AI服務公司。
David's Bridal執行長 Kelly Cook 表示,Pearl「不是為了AI而AI」,而是基於多年累積的真實客戶與數據,針對急需數位化的婚禮生態系進行全面現代化。她強調,與許多AI新創還在「尋找客戶」不同,Pearl早已掌握特定族群,且現階段就有正現金流,借由公開上市有助吸引人才、獲得更多成長選項。母公司則專心強化實體門市,兩方透過資料共享與互相導流,搶攻預估在2026年將達9,600億美元規模的美國婚禮服務市場。
值得注意的是,這起分拆發生在AI題材股票整體表現走弱、消費類新股IPO市場低迷的時點。投資人對「AI熱潮」的耐心開始下降,更偏好可以清楚證明獲利能力的商業模式。David's Bridal曾在2018年與2023年兩度申請破產保護,因疫情衝擊與高通膨拖累傳統零售生意,最終由資產管理公司 Cion Investment Corp. 接手才避免關門。如今Cion還計畫以錨定投資人身分,向分拆後的Pearl投入2,500萬美元,等於把賭注壓在「AI+婚禮」這條獲利相對清晰的成長曲線上。
綜觀Tesla、Nvidia與David's Bridal三個看似毫不相干的案例,可以看出AI產業來到關鍵轉折點。一端是Tesla、neocloud業者等持續以高資本支出堆疊長期護城河,短期內必須承受獲利與股價波動;另一端則是Pearl這類「從傳統產業中長出、現金流先行」的垂直AI服務,嘗試用穩健財務說服愈來愈挑剔的資本市場。
未來幾年,AI故事能否從「燒錢造夢」走向「實際創造現金與產業效率」,將決定哪一種模式勝出。對投資人而言,如何在技術想像力與財務紀律之間取得平衡,將是評估下一波AI投資機會時,無法迴避的核心問題。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。