



AI 帶動的科技牛市仍在,但晶片與雲端巨頭已陷修正甚至熊市。AMD 急跌逾一成、Alphabet與Meta自由現金流轉負,投資人開始質疑巨額 AI 資本支出能否快速兌現獲利,資金暫時撤向防禦型類股。
人工智慧(AI)曾是帶動全球股市狂飆的關鍵敘事,如今卻開始反噬科技股。從晶片股急殺、雲端巨頭砍資本支出,到投資人偏好轉向傳統防禦型族群,市場正進入一個殘酷的「驗收期」:巨額 AI 建設如果看不到實質獲利與生產力提升,估值將難以支撐。這波風向轉變,不只是短線情緒,而是牽涉到產業投資週期與整體金融環境的結構性調整。

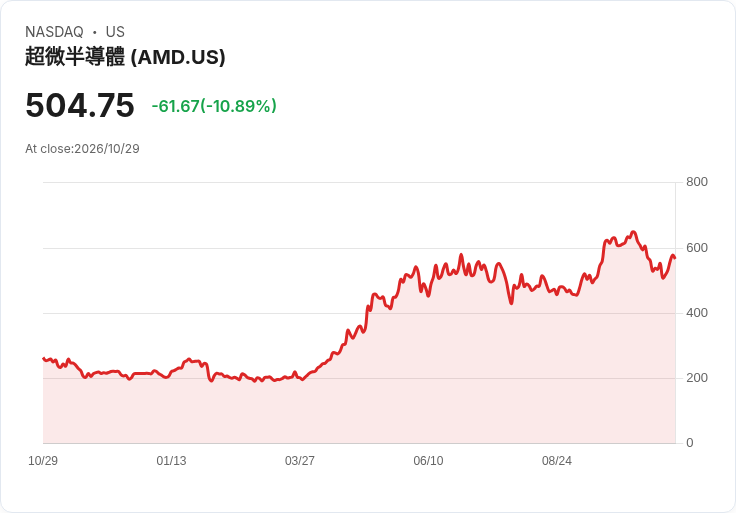
最直接的壓力來自半導體板塊。Advanced Micro Devices, Inc. (AMD) 股價在 10 月 30 日盤中一度跌到 492.36 美元,終場仍大跌逾 12%,市值蒸發超過 700 億美元,距離 52 週高點 658.52 美元已修正約三成。數據顯示,AMD 當日成交量約 2,490 萬股,是近一個月均量的 1.3 倍,反映市場在財報前急於重新定價風險。同期,Nvidia (NVDA) 與 Broadcom 也雙雙回落逾 5%,晶片 ETF iShares Semiconductor ETF(SOXX)單週跌幅擴大、自高點回落約 29%,已深陷技術性熊市。這樣的走勢與過去幾季「逢回就買」的樂觀情緒已有明顯落差。
更弔詭的是,這一輪下殺發生在分析師紛紛調高 AMD 目標價之後。10 月以來,包括 GF Securities、Susquehanna、Citi、BNP Paribas 等機構,都把焦點放在 agentic AI 需求、EPYC 伺服器 CPU 動能、MI450/MI455X GPU 產品線與 Helios 伺服器平台前景,多數報告對 AMD 的 AI 基礎設施布局給予正向評價。然而,Seeking Alpha 等平台的專業作者也陸續提醒,AMD 當前前瞻本益比約 74 倍,估值已反映高度樂觀情境,加上與大型 AI 客戶合作中附帶的認股權可能稀釋股本,讓部分投資人選擇在財報公布前先獲利了結或減碼風險敞口。
這場疑慮並不只鎖定單一公司,而是蔓延整個 AI 生態系。本週,前沿演算法公司 Anthropic 在公開文件中披露,其營收自第二季到第三季出現成長趨緩,市場解讀為生成式 AI 商業化進程可能不如預期順暢。同時,Alphabet、Meta Platforms 與 Amazon 等「超級巨頭」財報顯示自由現金流轉負,且在 AI/資料中心相關資本支出上開始出現「踩煞車」訊號,暗示企業對未來算力需求的天花板有了較保守的判斷。這樣的訊息,直接撼動過去「算力只會無限上升」的樂觀憧憬。
在股價層面,壓力同樣顯而易見。Alphabet 在公布核心廣告業務營收下滑後,一天內暴跌 12%,創下上市以來最慘單日表現,之後再跌約 2%。Intel 也因釋出偏弱的營收指引,股價單日重挫 25%,Micron 下跌約 5.5%,AI 雲端供應鏈幾乎全面遭殃。美股整體來看,科技類股當週領跌,AI 概念 ETF Global X Artificial Intelligence & Technology ETF 十月跌幅約 8%,相較夏季高點回落約 15%,距離熊市僅一步之遙。與此同時,Coca-Cola、Procter & Gamble、Walmart、Eli Lilly 等防禦型與醫療保健股逆勢走強,顯示資金開始尋找遠離 AI 波動的避風港。
專業投資人與衍生性商品交易員亦對風險結構出現警覺。Cboe Global Markets 高階主管 JJ Kinahan 表示,這波 AI 榮景「開始受到質疑」,關鍵在於前期投入的巨額資本,要花更久時間才能換回實質報酬。YieldMax 策略師 Mike Khouw 直言,對這個交易稍感擔心,短期可能會看到更多震盪與盤整。選擇權市場甚至出現結構性變化:Millbank Dartmoor Portsmouth 的 Dennis Davitt 指出,以往科技股多呈現「看漲偏斜」,投資人偏好買進上漲權利;過去三天卻明顯反轉,保護性看跌選擇權需求升溫,代表越來越多人 willing 為下檔保險付費。
值得注意的是,對「AI 技術本身」的中長期信心並未完全消失,只是「誰來賺到錢」的天平在改變。一些選擇權定價顯示,投資人對 Meta Platforms 在 AI 消費應用(例如 Muse 等智能代理)的風險定價,反而少於 Amazon 等傳統雲端巨頭。有分析認為,ChatGPT 與其他 AI 模型,正開始侵蝕原本屬於搜尋與電商平台的時間與注意力,未來收益分配可能出現世代交替。Alphabet 主管 Philipp Schindler 就坦承,公司在 AI 模式下的搜尋量成長強勁,但目前變現能力相對較弱,已對短期營收帶來壓力,顯示技術轉型階段必然伴隨商業模式重構。
在宏觀層面,部分重量級投資人對 AI 建設與整體金融穩定的關聯亦提出警訊。Tudor Investment Corporation 創辦人 Paul Tudor Jones 近期指出,AI 相關融資與發債規模占 GDP 的比重,已高於鐵路、公路、電信等歷史大型基礎建設的前期高峰,他以「可能 60% 的機率,我們已在通往臨界點的道路上」形容當前局勢。若 AI 建設持續與政府主權債形成資金競逐,而獲利兌現又不如預期,未來金融市場可能面臨更劇烈再平衡。
即便如此,股市整體牛市並未破裂,只是主角換人。S&P 500 指數距歷史高點僅差幾個百分點,第三季整體獲利仍預估可成長約 30%,且多數產業的財報表現穩健。FactSet 數據顯示,企業平均超越獲利預期的幅度已從過去五到十年約 7%~8% 大幅收斂至約 1.4%,主要是 Alphabet 與 Meta 失色拖累整體數字。然而,非 AI 股表現相對穩定,市場在選股上從「集中押注少數科技龍頭」轉向更為分散與防禦,某種程度降低了系統性風險。
展望接下來的財報與政治事件,變數仍相當多。Apple 將在本週公布業績,作為「七雄」中今年股價相對抗跌的一員,其新款 iPhone Duo 被寄望能重振硬體動能並展現差異化 AI 應用。不過 Bank of America 分析師 Wamsi Mohan 已預先示警,認為分批出貨策略可能壓抑毛利率,對未來獲利抱持較保守看法。另一方面,美國期中選舉將牽動資料中心監管、國防與醫療支出走向,但不少資管機構認為,在高利率、通膨與就業數據等更巨大的宏觀議題面前,選舉結果對短期股市影響有限。
綜合目前跡象,AI 主題並未終結,但從「無腦追多」轉為「精算風險」。對投資人而言,關鍵在幾個面向:一是企業是否能在未來幾季清楚證明 AI 投資轉化為自由現金流與盈利成長,而非僅帶來資本支出與折舊負擔;二是晶片與雲端供應商在估值重新定價後,是否能維持技術與產品領先;三是宏觀環境若因 AI 融資放大而加劇波動,避險需求與防禦型資產可能持續受惠。當前市場或許仍會「把風險往後延」,但隨著財報一季季揭曉,AI 狂潮究竟是新一輪生產力革命,還是高槓桿的科技豪賭,答案將越來越難迴避。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





