



三家AI基礎建設廠財報與展望強於預期,顯示需求回升但仍須警惕供應與執行風險。
投資人對AI概念股的熱度曾因對個別公司與高層新聞的過度關注而降溫,但本週幾項不易察覺的公司資料顯示,AI交易熱潮可能正在回來。三家聚焦AI基礎設施或運算供應的公司——思科(Cisco)、Cerebras 及 CoreWeave——最新財報與展望提供了實際佐證,值得投資人重新評估部位與風險承受度。

背景與重點事實:思科在最新季度同時超出營收與獲利預期,當季與下一季指引均優於市場估計,公司將本財年來自超大規模雲端(hyperscaler)的AI基礎建設銷售預估上修至90億美元,幾乎為前一財年的兩倍。分析師則指出,思科在財報後的估值呈現吸引力,代表市場可能低估其在AI基建端的訂單能見度與競爭力。
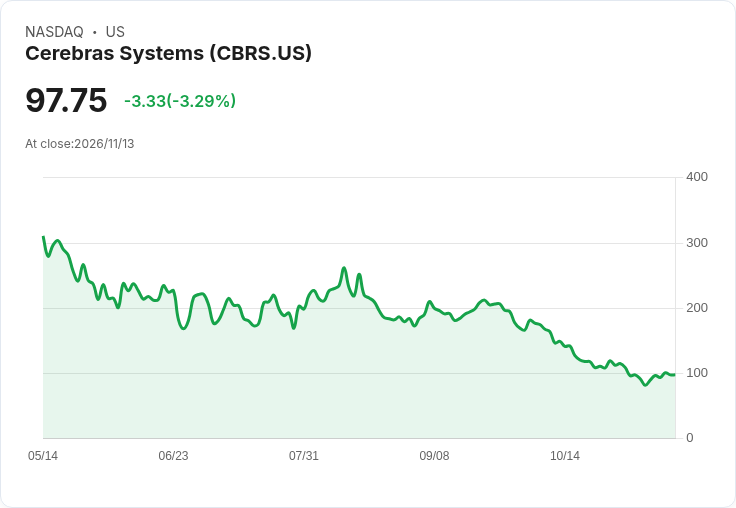
類似跡象也出現在AI晶片系統供應商Cerebras。該公司預估本季核心毛利47%至49%、銷售3.10億至3.30億美元,均高於分析師先前的42.1%毛利與2.71億美元銷售預期。儘管市場存在LPS(供應鏈或交貨延遲)帶來的OAI(open AI 與大型AI部署)推進緩慢風險,巴克萊分析師認為Cerebras藉由新客戶加入與既有大客戶關係,已足以抵銷短期悲觀預期;市場因而在盤前推升該股走勢。
第三個訊號來自CoreWeave,其季報同樣優於預期,公司管理層強調手上有穩健的客戶管道,並指出在現行價格下,若不需額外資本支出,僅2027年的合約續約就可帶來接近40億美元的年化增量營收,若納入2028年續約則接近100億美元。這類可見的長約與較緊的已裝機算力,會在資料中心建設放緩時推升GPU稀缺性與價格,進一步支撐公司利潤與估值。CoreWeave 本週股價上漲約22%。
分析與評論:綜合上述,三家公司提供了三項關鍵證據——(1)來自超大雲端客戶的強勁訂單與上修展望;(2)毛利與銷售超出市場預期的實際資料;(3)長期續約與已裝機算力帶來的可見現金流——這些都支援AI題材的短中期復甦論點。對投資人而言,這代表AI不是僅靠單一龍頭新聞炒作,而在基礎設施端已有真實需求與商業化收入流。
駁斥替代觀點與風險提示:當然,質疑聲音並非全無理由。市場擔憂包括供應鏈或交付延遲(如LPS問題)會使收入時點遞延、部分企業可能需透過高收益債或外部融資加速擴張、以及整體宏觀或資本市場波動可能壓抑風險性資產的估值。上述公司財報本身也提到執行與時點風險:Cerebras 提及OAI推進可能被延後,CoreWeave 必須持續兌現高續約率與價格優勢。因此,雖然資料支援需求回升,但投資決策仍須評估短期交付節奏、資本結構與估值水位。
結論與展望(行動號召):對看好AI長期趨勢的投資人,當前可將焦點放在三個可觀察指標:超大客戶訂單與指引變動、毛利率與合約續約可見度、以及GPU供需/價格走勢。若公司在這些面向持續交出正向證據,則中長線持股或加碼可視為合理策略;反之,若交付延遲與融資壓力升高,則應回歸風險管理與謹慎調整倉位。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





