



Cerebras Q3核心營收達2.309億美元、雲端營收暴增272%,上調Q4指引並宣佈兩家超大雲廠商合作。
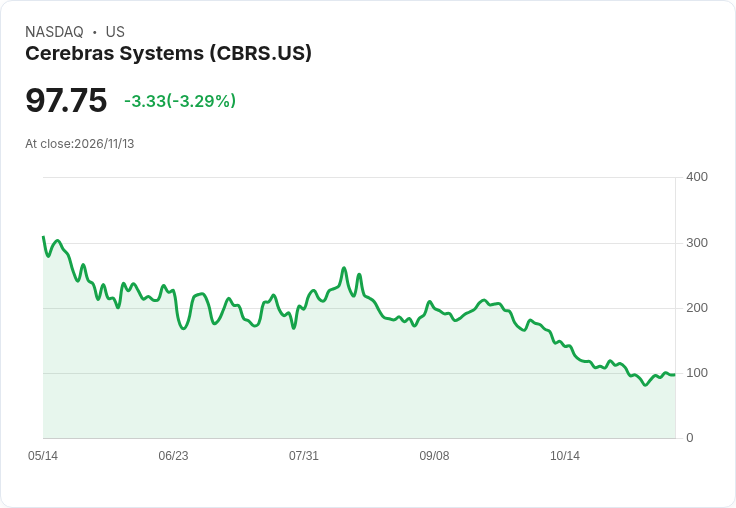
Cerebras Systems(代號CBRS)在盤前交易大漲約13%,因該公司公佈第3季創紀錄的營收數字並上調全年展望,市場對其在AI晶片領域的成長動能出現樂觀情緒。

背景說明與資料重點: - 第3季核心營收達2.309億美元,年增70%;雲端營收為1.449億美元,年增272%,顯示雲端客戶採用顯著加速。 - 公司預估第4季核心營收介於3.10億至3.30億美元,高於華爾街共識的2.712億美元。 - 同時宣佈與兩家新的超大雲端供應商(hyperscalers)簽署商業合作,其中一家屬全球前三大雲廠,Cerebras表示將於明年揭露更多細節。 - CEO Andrew Feldman在財報會議指出,新訂單與既有客戶持續成長使公司能上調預期,並維持「2027年營收翻三倍、毛利率擴張」的長期目標。
分析與評估: - 正面訊號:雲端營收的強勁成長與新增超大雲廠合作,證明Cerebras的wafer-scale處理器在AI訓練/推論工作負載有實際吸引力。與Amazon等科技業者及OpenAI的合作案例,亦有助於建立生態系認可與商業驗證。 - 競爭與風險:儘管表現亮眼,Cerebras仍面臨NVIDIA(NVDA)主導的AI硬體生態系挑戰,後者在軟體支援、生態整合與市佔率上具明顯優勢。此外,Cerebras為今年5月才上市的新興公司,股價與營運仍可能出現高波動,對少數大型客戶的依賴也提高集中風險。 - 抗衡論點:批評者可能質疑成長能否持續或市場是否已過度反應。但公司實際營收暴增、優於預期的Q4指引及真實的超大雲廠訂單,提供了較有力的證據,表明成長並非僅靠宣傳驅動。關鍵在於接下來能否持續擴大客戶基底與毛利率。
案例與深度觀察: - OpenAI今年在Cerebras晶片上部署首款模型的案例,為新客戶採用提供了示範效應;若明年公開的超大雲廠案能轉化為量產訂單,將進一步穩固收入來源並提升議價能力。 - 毛利率的擴張是觀察重點:公司聲稱毛利將擴張,但需透過規模化出貨與成本優化來實現,否則高增長可能伴隨微薄利潤。
結論與展望(行動呼籲): Cerebras本季業績與上調指引顯示強勁成長軌跡,新增超大雲廠商合作也具策略意義,但投資人與業界觀察者應持續關注:公司能否將商業談判轉為穩定的大宗出貨、毛利率是否如預期改善、以及面對NVIDIA等競爭者時的生態系擴張速度。短期內,等待明年公佈的超大雲廠案細節與第4季實際業績,將是評估Cerebras是否能兌現「2027年營收三倍」願景的關鍵指標。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





