英偉達承諾總額接近6,700億美元,應收帳款和對外保證攀升,市場分歧增加。
英偉達(NVIDIA)對外承諾規模在短短數月內大幅擴張,已從今年七月約5,300億美元擴增至接近6,700億美元,成為市場關注的焦點。這一「深度金融化」的策略同時帶來成長機會與潛在風險:對供應商的長期採購承諾、對合作夥伴的資金或還款保證,以及公司持續併購與股權投資,正在改變英偉達的資本運作與風險輪廓。

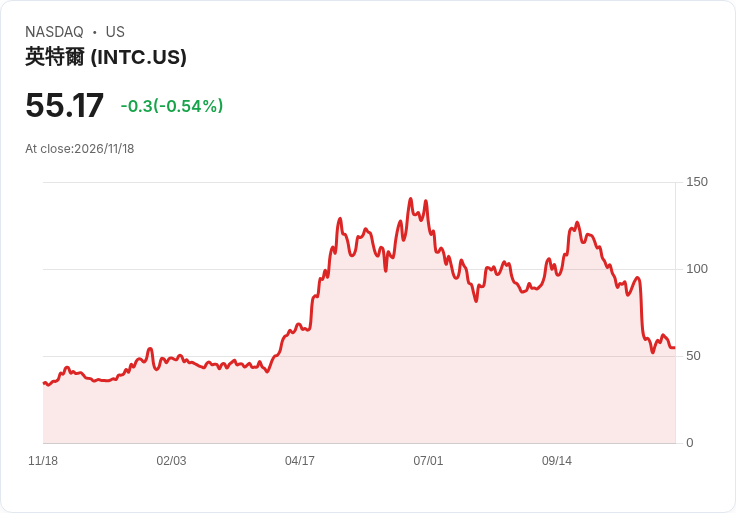
背景與資料重點 - 承諾總額:最新估計接近6,700億美元(較7月約5,300億增加),大部分來自對晶片與記憶體供應的預先承諾。 - 對供應商承諾:由2790億美元躍升至約3,900億美元,主要目的是鎖定未來數年的記憶體與晶片供應。 - 保證與回購承諾:公司列有約1,180億美元的保證(即若合作夥伴無法償付時英偉達將替其承擔),其中包含近100億美元的新保證,物件未全部點名。公司自稱尚無實際代墊支付紀錄。 - 投資與股權購買:單季購入接近160億美元的持股(多為未具名私有公司),並在公開持股上增持SpaceX(SPCX),減持Intel(INTC)與Nokia(NOK)。今年以來,這些買入幾乎耗掉近半數營運產生的現金。 - 應收帳款與營運資金:應收帳款升至約810億美元,換算為約64天銷售天數(DSO),為自2022年晶片需求衰退以來的新高。公司指出這主要來自對部分大型、跨季合約給予延長付款條件。
核心分析與風險評估 英偉達透過大規模的採購承諾與保證,快速擴張其在AI基礎設施供應鏈的影響力,短期內可鎖定產能、加速生態系統擴張,並以股權與資本支援新興雲端與AI業者,形成競爭門檻(moat)。支持者認為,面對極高的AI算力需求,這類資本與供應安排能讓英偉達維持領先地位。 但此策略也帶來多重風險:保證金額龐大且部分物件未揭露,若合作夥伴成長不及預期或資本緊縮,英偉達可能面臨代墊或資金回收困難;應收帳款天數上升則直接加劇營運資金壓力與現金轉換效率下降。再者,過去疫情期間的長期供應協議在需求轉弱時顯示脆弱性,成為批評者引用的案例。
異議與駁斥 質疑者指出,類似疫情期間的長約未必能在需求變動時提供保障,「長約可能變得毫無價值」。對此,支援觀點反駁說,現階段AI基礎設施需求已遠高於疫情時期晶片熱潮,且英偉達不僅以採購鎖定供應,亦透過資本佈局扶持生態合作夥伴,形成更深的互賴關係。儘管如此,這並不排除必須更嚴格評估對個別夥伴的信用風險與投資回收條件;公司高層亦表明將在資金來源與市場成熟後更嚴格審視未來承諾與保證。
治理與資訊揭露面向 英偉達已表示其季度10-Q報告將「於未來數週」發布,並提及有獨立董事會委員會進行的調查,投資人將關注完整帳目揭露、保證物件與條件、應收帳款細項,以及資金來源使用狀況。臨時執行長(或財務主管)在季報評論中也指出,對於成長快速但資本結構較弱的「neoclouds」等雲端業者,會採取較謹慎的支援策略。
結論與展望(投資人行動建議) 英偉達正從單純的晶片供應商,向擔任金融背書、供應鏈鎖定與資本支援的「平臺型」角色演變,這在助長短期成長與市佔的同時,也放大了信用與流動性風險。接下來的關鍵觀察點包括:即將公佈的10-Q對保證與投資的揭露深度、應收帳款組成與回收趨勢、以及董事會調查結果。對投資人而言,建議: - 密切關注10-Q與公司對保證物件的披露; - 評估應收帳款上升對現金流與資本支出能力的影響; - 觀察公司是否在未來承諾中採取更嚴格的信用與條款控制。
英偉達的「銀行化」策略能否在不犧牲財務穩健的情況下持續支援其AI霸主地位,將是決定其長期價值的重要變數。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。