



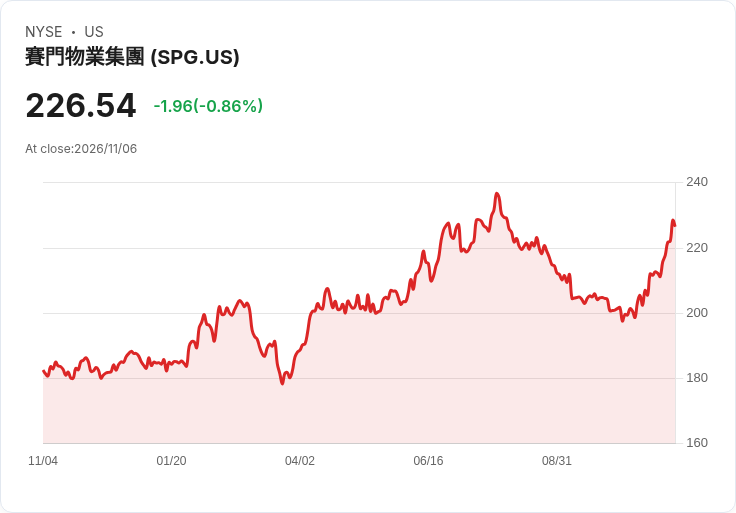
西蒙地產第三季FFO每股3.37美元、營收1.81億美元,優於預期並維持全年指引。
開場引人入勝: 西蒙地產集團(Simon Property Group, SPG)公佈第3季主要獲利指標「營運資金(Funds From Operations, FFO)」與營收均超出華爾街預期,顯示大型購物中心REIT在消費復甦與資產管理上的韌性。

提供背景幫助理解: FFO是衡量REIT獲利能力的重要指標,通常將淨利加回折舊與攤銷等非現金專案,以反映可供分配給股東的現金流量。西蒙地產總部位於印第安納波利斯,本季數字被視為評估傳統實體零售資產在電商衝擊下能否維持現金回報的關鍵。
清楚表達主旨與關鍵資料: - 第3季FFO為12.8億美元,摺合每股3.37美元;Zacks調查的6位分析師平均預估為每股3.32美元,實際數字略高於預期。 - 公司報告淨利4.99億美元,摺合每股1.54美元。 - 第3季營收為18.1億美元,亦高於Zacks調查中3位分析師平均預估的17.3億美元。 - 西蒙地產維持全年FFO指引在每股13.30至13.40美元的區間。
事實、資料與深入分析: 本季FFO與營收雙超預期,反映出數個可能因素:消費回暖推動實體商場流量及租金回收、資產組合中高質量購物中心與名牌品牌的續約效應,以及公司在商場改造與租戶組合最佳化上的策略成效。FFO穩定有助於支援公司配息與資金運作,全年指引也顯示管理層對現金流的信心。
提及並駁斥替代觀點: 反對意見常指出電商崛起與消費習慣改變將長期侵蝕商場價值,且利率上行可能提高REIT財務成本。對此,西蒙本季表現反駁單一悲觀論調:即便面臨結構性風險,高品質地點、體驗型零售(如名牌概念店、餐飲與娛樂)與資產組合重整,仍能提供穩定租金與現金流。然而,投資人也不可忽視利率變動、租戶破產風險與長期線上競爭等變數。
總結與未來展望/行動號召: 總結來看,西蒙地產本季FFO與營收雙雙超預期,並維持全年FFO指引,顯示其在零售地產領域的相對韌性。未來投資人應持續追蹤幾項指標:同店銷售與訪客流量變化、租金續約與租金成長、資本支出與資產處分策略,以及利率走勢對融資成本的影響。對想評估投資機會的人士,建議關注公司後續季報、管理層討論以及宏觀消費資料,以判斷其收益可持續性。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





