



Q3 營收與非GAAP EPS 均低於預期,Axon 持股 Skydio 提升至37%,平臺與AI業務高速成長,Q4 指引低於市場共識。
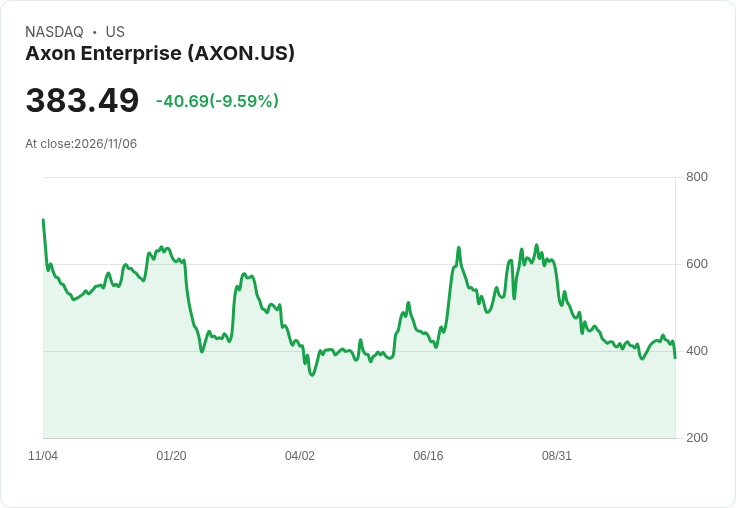
Axon Enterprise(AXON)於最新公佈的2026財年第三季財報中出現「成長強勁但指標低於預期」的矛盾訊號:Non?GAAP 每股盈餘為 1.72 美元,較分析師預期低 0.17 美元;季營收為 9.0855 億美元,年增 27.8%,但仍低於預期約 2,578 萬美元。訊息公佈後股價一度下挫約 10%。

背景與關鍵資料 - 營收:Q3 營收 9.0855 億美元,年增 27.8%,但較市場共識出現落差。 - 獲利:Non?GAAP EPS 1.72 美元,低於預期 0.17 美元。 - 事業板塊動能:Software & Services(含 Drone as First Responder)營收年增 43%,達 4.37 億美元;Platform Solutions 營收年增 106%,達 1.25 億美元。 - AI 與投資:AI 票單(bookings)年初至今增逾 50%;AI 的年經常性營收(AI ARR)已突破 1 億美元。公司並宣佈將在無人機製造商 Skydio 的持股提升至 37%,強化在「無人機第一應答者(Drone as First Responder)」領域的佈局。
管理層展望與指引 Axon 對 2026 財年第四季的指引為:營收預測 9.90 億至 10.1 億美元,低於 1.07 億美元的市場共識;調整後 EBITDA 預估為 2.45 億至 2.50 億美元。公司特別說明,因為難以合理預測股票報酬、所得稅及市場性投資損益等專案,故僅提供調整後 EBITDA 指導而非淨利,且不提供這些前瞻數字與淨利之間的詳細換算。
分析與意義 - 成長面:Platform Solutions 與 Software & Services 的雙位數成長顯示 Axon 正由硬體(如 Taser、執法用攝影裝置)向高毛利的軟體與訂閱模式轉型,AI ARR 破億及 AI bookings 的快速擴張,說明公司在智能化產品的市場接受度正提升,長期有利於穩定現金流與提高企業價值評價基礎。 - 短期壓力:本季 EPS 與營收雙雙低於預期,加上公司對 Q4 的營收指引未達市場共識,短期內成長故事難以完全抵消投資人對估值與獲利能見度的疑慮,解釋了股價的顯著回落。 - 策略投資風險與機會:將持股 Skydio 提升至 37% 是對無人機應用(尤其是「第一應答者」場景)的一項關鍵下注,若整合成功可在救援、執法與公共安全領域創造平臺優勢;但若整合成本、法規障礙或商業化速度低於預期,短期內可能拖累利潤表現與資本回報。
替代觀點與反駁 - 樂觀觀點:支持者會強調 Axon 的高成長平臺、AI 能力與策略性股權投資,認為當前回撥提供長期投資機會,且訂閱式收入成長將提升未來利潤品質。 - 保守觀點:批評者指出,欠缺對淨利的可預測性(公司僅給出調整後 EBITDA)、以及員工股權稅賦與市場性投資波動會侵蝕現金,均構成估值風險。 - 本文立場:雖然短期指標不如預期,但公司在平臺化、AI 與無人機領域的策略佈局與訂閱型收入結構,仍提供中長期成長基礎;投資人應同時重視執行力、費用控制與投資資本回報的可見度。
結論與行動建議 Axon 當前面臨「成長與利潤能見度不一致」的典型轉型期挑戰。投資人與市場應密切追蹤:Platform 與 AI 的 ARR 與新訂單能否持續加速、Skydio 整合與商業化進度、公司是否能把調整後 EBITDA 的正向趨勢轉化為穩健的自由現金流。短期內若需權衡,保守型投資人可等待下一季關鍵指標確認;偏好成長的投資人則可視為佈局契機,但應控制倉位並設定明確的里程碑觀察點。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





