



美國銀行第三季透支費飆至16億美元、創四年新高,JPMorgan與Wells Fargo貢獻逾三分之一。專家警告,這波費用暴增與CFPB監管退潮高度相關,恐成消費金融惡化的前兆,為美國經濟埋下新風險。
美國銀行業的透支費正在強勢回歸。根據《Reuters》與KBRA Financial Intelligence的計算,美國銀行在2026年第三季共收取約16億美元的透支費(overdraft fees),較前一季暴增9.4%,創下四年來單季新高。這個金額不只是帳面上的獲利來源,更被經濟學者視為消費者財務壓力加劇、整體消費金融風險升溫的關鍵警訊。

過去幾年,美國在前總統Joe Biden政府強調消費者保護之下,透支費曾大幅下滑,逼得大型銀行祭出降費、寬限期等一系列「去罰款化」措施。然而局勢在Donald Trump重返白宮後急轉直下。2025年第一季,透支費收入一度跌至歷史低點,但隨著國會在同年五月通過決議並由Trump簽署,推翻原本擬將單筆透支費上限壓到5美元的CFPB(Consumer Financial Protection Bureau,消費者金融保護局)規則,費用自此一路走揚,到今年第三季已較Trump第二任期的首個完整季度飆升23%。
這波透支費反彈,與監管環境明顯同步。Trump政府不僅曾公開表態要「砍掉重練」CFPB,後續更持續尋求法院授權削減該機構人力,並重新聚焦監管優先順序,從學生貸款、醫療債務、數位支付與消費者資料等傳統核心領域抽身。消費者聯盟(Consumer Federation of America)金融服務主管Adam Rust直言:「銀行的透支費收取情況,幾乎無法與CFPB正在發生的事切割。」但CFPB目前對外則保持沉默,未對此最新數據給出正式回應。
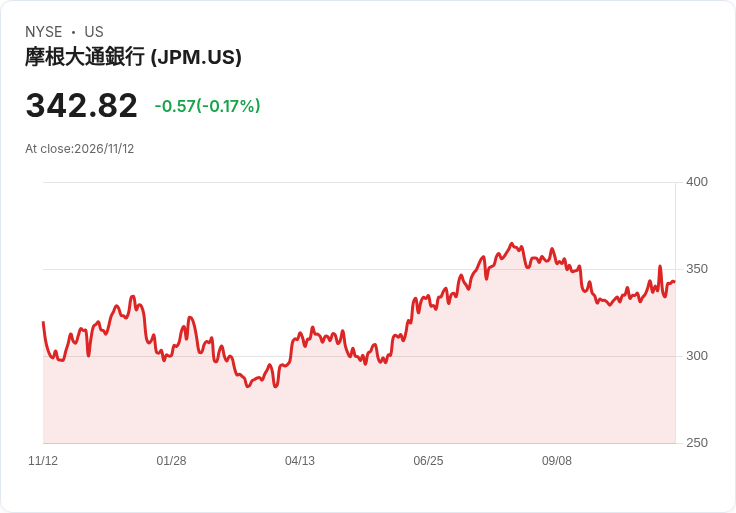
從個別銀行來看,巨頭仍是透支費市場的主力金牛。JPMorgan Chase(JPM)與Wells Fargo(WFC)在第三季合計收取約5.9億美元透支費,幾乎等於其餘20家最大銀行總和。與2025年第一季相比,JPMorgan透支費收入成長達32%,Wells Fargo也增加17%。儘管兩家銀行近年陸續推出寬限期與其他保護措施,JPMorgan甚至強調現已有75%透支交易不收費,但在監管壓力減輕、民眾資金壓力走高的雙重效應下,實際費用收入仍顯著上升。
相較之下,部分銀行選擇走向另一條道路。Citigroup(C)在2022年便全面取消透支費,Bank of America(BAC)則在同一年將透支費從35美元砍到10美元。儘管如此,Bank of America自2025年第一季以來透支費收入仍大增49%,第三季達到約5,500萬美元,雖然規模仍遠小於JPMorgan與Wells Fargo,但足以證明在利差壓力與股東期待之下,透支費仍是被積極維持的獲利工具。
更令人憂心的是,透支費成長最快的不是華爾街巨頭,而是一批大型區域銀行。其中總部位於北卡羅來納州羅利(Raleigh, North Carolina)的First-Citizens銀行,在2026年第三季的透支費收入,相較於2025年第一季暴增200%,是全美前50大銀行中增幅最高者。面對外界質疑,First-Citizens選擇不予置評,但市場已開始擔心,過度仰賴此類費用來填補獲利空缺,恐將加劇當地低收入與中產階級家庭的財務風險。
經濟面向上,透支費的飆升被視為消費端的「領先警報器」。Moody’s Analytics首席經濟學家Mark Zandi指出,經通膨調整後的實質薪資自今年四月起持續走低,而汽車貸款與信用卡違約率雖然一年來變化不大,但透支次數與費用卻明顯攀升,他直言「不排除透支費增加是信用風險正在醞釀的前兆」。當民眾開始頻繁透支活存帳戶來補生活缺口,代表其信用卡、車貸尚在撐持,卻已接近財務承受上限。
政治板塊也在醞釀變化。透支費、消費者信用問題以及Trump政府對CFPB預算與人事的縮減,已成為本月期中選舉中民主黨候選人重要攻防焦點。民主黨成功掌握參眾兩院後,已表態將重啟對CFPB監管與執法的全面檢討。由於曾在2007至2008年金融危機後主導成立CFPB的參議員Elizabeth Warren被預期出任參議院銀行委員會主席,外界普遍認為,現行寬鬆的透支費環境,可能在未來幾年再度遭到政治與監管強壓反轉。
業界顧問也發出提醒。為銀行提供費用策略諮詢的Moebs Services總裁J.V. Proesel表示,目前只有少數銀行在刻意最大化透支費收入,多數銀行則擔心「今天加的費,未來可能被監管機關逼著退回」,因此採取相對保守的策略。他預言,「透支費這根鐘擺一定會再往監管那邊擺,不論是2028年或更晚,監管機構與立法者都必然會再回頭檢視這個問題。」
整體來看,透支費的回升表面上支撐了銀行獲利,但其背後反映的,卻是實質薪資下滑與家庭財務壓力累積的結構性矛盾。未來若CFPB在新一屆國會支持下重新強化監管,美銀巨頭與區域銀行恐都將面臨商業模式調整壓力。消費者則可能在短期內持續承受高額透支負擔,直到監管與市場力量重新平衡。究竟透支費會否成為下一輪美國消費金融危機的導火線,或只是監管擺盪下的短期現象,將是未來數年金融市場與政策圈密切關注的焦點。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





