AI 概念股狂燒資本支出、資料中心投資暴衝,同步推高企業與主權違約保險成本;從 CoreWeave、Oracle 到法國國債,信用利差全面走寬,市場對「AI 金礦」是否能真的變現愈來愈懷疑,資金緊縮風險浮上檯面。
全球 AI 投資熱到發燙,從晶片、雲端到個人化 AI 助理,科技巨頭與新創公司無不加碼擴張。但在亮眼成長故事背後,債務與資本成本正快速攀升,信用市場已開始用價格表達不安:這一波 AI 基礎建設豪賭,真的撐得過去嗎?

首先,資金壓力最直接的戰場在資料中心與雲端基礎建設。負責為 AI 模型提供算力的雲端與資料中心業者,如 CoreWeave、Oracle(ORCL) 與 SoftBank Group,近期 5 年期信用違約交換(CDS)保費明顯走高。CDS 價格上升代表投資人為對沖違約風險付出的保險成本變貴,也等於市場對債務安全性的信心減弱。CoreWeave 的 CDS 在 10 月 21 日飆到 1,065.84 個基點,顯示市場高度擔憂這家以負債撐起擴張的公司,是否有能力持續為大規模資本支出融資。
同時間,老牌企業 Oracle 也因為押注 AI 雲端基礎架構,信用風險定價明顯惡化。其 CDS 從年初的 141 個基點,上升到 10 月 21 日的 308.25 個基點,S&P 在 7 月更將 Oracle 的債信評等調降到投資等級的最低一檔,理由正是基礎建設業務擴張,全面拉高整體財務風險。這顯示,即便是長期獲利穩健的科技巨頭,只要在 AI 上重押、高槓桿擴張,依然逃不過信用市場的放大檢視。
另一個關鍵玩家 SoftBank,則是以投資人身分深度參與 AI 生態系。不僅持有 OpenAI 大量持股,也宣布將在法國投入高達 870 億美元打造資料中心與電力基礎建設。但 SoftBank 5 年 CDS 同樣逼近四年新高,從年初的 284 個基點拉升至 10 月 20 日的 432 個基點。市場明白,這種「以債養 AI」的模式,未來現金流若不如預期,信用風險恐將迅速累積。
壓力不只集中在企業。為 AI 投資潮提供舞台的主權國家,債務壓力也同步浮現。法國背負約相當於 GDP 120% 的政府債務,加上財政赤字持續,近月來在債券與 CDS 市場的風險溢價明顯擴大。法國 5 年期 CDS 已從年初的 29.74 個基點升至 10 月 21 日的 89.8 個基點,不但大幅走高,甚至一度超越過去被視為較脆弱的義大利;義大利 CDS 同期約為 67.1 個基點。這種「法國溢價」的反轉,反映出投資人對高負債、高支出模式的耐心正在耗盡。
對歐洲市場來說,法德利差更是重要風向球。如今法國 10 年期公債殖利率不但突破 5%,與被視為信用標竿的德國公債利差擴大至 1.6 個百分點。雖然仍遠低於歐債危機時期的極端水位,但在高利率環境下,這樣的利差意味著法國政府為舉新債、滾舊債所付出的利息負擔正急速升高,也讓外界擔心,一旦市場情緒轉壞,壓力將快速外溢至其他歐元區國家。
在另一端,AI 應用層面正掀起新一波「個人 AI 助理」競賽,預期將進一步推動雲端與算力需求。Meta Platforms(META) 推出的 Muse 就是典型代表。根據 Sensor Tower 資料,Muse 在美國達到 900 萬次下載只花了 36 天,而 Anthropic 的 Claude 則花了 670 天才達到同樣數字。Meta 執行長 Mark Zuckerberg 在法說會上直言,Muse 是公司未來願景的「核心」,甚至因為使用太快成長,還得和金流服務商 Stripe 協調提高額度。
華爾街多數分析師把 Muse 視為下一個「現金牛」,Citi 甚至估算,Muse 透過訂閱與交易手續費,在未來幾年可望為 Meta 帶來 270 億美元新收入。Technalysis Research 總裁 Bob O’Donnell 則指出,這類「Agentic AI」工具,會執行大量重複任務、24 小時運轉,是驅動下一波 AI 基礎建設擴張的關鍵需求來源。換言之,使用端每增加一分便利,供應端的伺服器、晶片與電力投資就得再加碼。
但 AI 個人代理人要大規模普及,還卡在隱私與資安這道硬牆。Muse 類似「AI 管家」,為了懂你、幫你下單、比價,勢必收集大量個人資料。隱私倡議團體 Electronic Privacy Information Center 的律師 Calli Schroeder 警告,個人 AI 代理人可能同時蒐集使用者行為、購買資料與資料經紀商出售的資訊,對個人輪廓的掌握精細到一般人難以想像。這類風險未來可能落入各州檢察長以「不公平或欺騙性行為」(UDAP)法規介入的範圍,聯邦層級更不排除出現專門針對 AI 的立法。
Meta 雖強調 Muse 以獨立雲端虛擬機運作,並具備「最先進」隱私與安全保護,但安全公司 Claroc 仍發現,用戶分享的 Muse 頁面可以透過網域搜尋輕易被找到,當中不乏個人檔案甚至企業內部文件。Meta 事後暫停該功能並表示檢討,顯示在「先衝成長、再補防護」的商業節奏下,AI 應用的資安漏洞恐怕還會一再出現。
在應用前景仍有疑問、隱私風險未解之際,資本市場對 AI 槓桿的容忍度已開始下降。S&P Global 警告,主流雲端服務商實際承擔的 AI 資本支出與相關債務曝險,恐怕比外界認知還高。北美高收益債 CDS 指數 CDX High Yield 5 年期中位價已升至約 355 個基點,較 2025 年底上升近 40 個基點,顯示投資人不只是對 AI 概念債變得謹慎,對整體投機級公司信用風險也要求更高報酬。
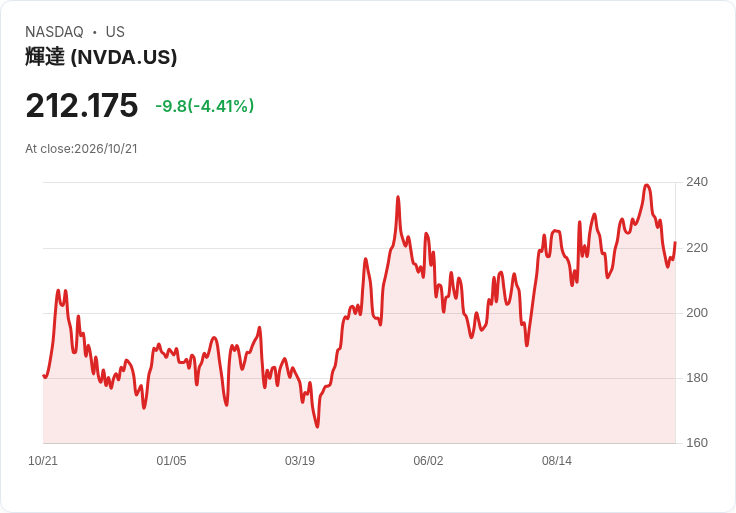
從企業到主權,從伺服器機房到個人手機上的 AI 助理,一條隱形的債務鎖鏈正迅速加長。Nvidia(NVDA) 執行長黃仁勳就坦言,雲端與「neocloud」需求已經「爆表」,但資本卻出現「稀缺」,需求對資本的渴求遠超過供給。未來若利率維持高檔,或 AI 收益兌現速度不如故事動聽,這條鎖鏈可能從最脆弱的一環開始斷裂。
展望後市,AI 成長故事未必會終結,但節奏勢必要放慢。投資人勢將更關注現金流而非單純的用戶或下載數,企業與政府在 AI 相關資本支出上,也可能被迫從「不計成本擴張」轉向「精算回收期」。若 AI 真能帶來生產力飛躍並回補這些債務,今天的緊張只是一段必經陣痛;但若更多 Muse 式應用只是在不同平台之間搬移價值、而非創造新價值,那麼這場由債務驅動的 AI 狂歡,最後誰會買單,將是全球市場不得不面對的難題。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。