全球企業瘋搶Nvidia(GPUs),從Amazon、Microsoft等巨型雲端到CoreWeave等neocloud,再到Oracle「自備GPU」、SpaceX戰略出租及企業自建機房,多元供應模式加速AI算力版圖重組,也推高成本與風險。
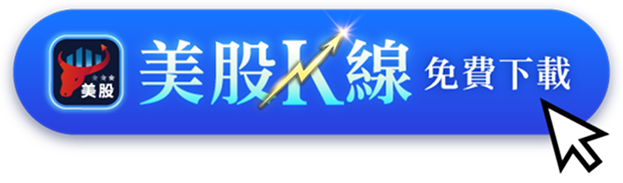
在生成式AI熱潮推動下,Nvidia(GPUs)幾乎成為「新石油」,誰掌握算力,誰就掌握下一波科技主導權。Nvidia股價在市場狂熱追捧下再創新高,市值逼近6兆美元,管理層預估10月季度營收上看1,080億美元,年增約89%,顯示全球對其GPU的飢渴仍在加速。然而,算力供給雖然快速擴張,對企業而言卻形成一場痛苦的「選擇困難症」,如何在多元雲端供應模式中做出正確決策,已成為AI時代的關鍵戰略課題。
首先,傳統「hyperscalers」仍是多數大型企業的優先選項。Amazon(AMZN)、Microsoft(MSFT)、Google(GOOGL)憑藉十多年雲端基礎建設與完整產品線,在企業心中仍具高度信任。產業研究機構Gartner指出,2025年三大雲端龍頭合計掌握約59%的雲端基礎設施市場。自從ChatGPT在2022年掀起生成式AI浪潮後,大型企業更傾向直接透過這些雲端巨擘取得GPU算力,不僅因為技術成熟,也考量到向客戶說明供應商時較具公信力。有新創業者直言,與大型企業談生意時,「你的下游處理器供應商最好是Azure」,凸顯品牌與信任在B2B市場的重要性。
然而,即便是巨擘也難以滿足所有需求。Amazon(AMZN)執行長Andy Jassy在7月向分析師坦言,公司今年看見的GPU需求量巨大,即便已積極擴充,仍無法完全消化,並預期2027年也會出現相同狀況。Gartner分析師Hardeep Singh則指出,hyperscalers雖然在信任與技術堆疊上佔優勢,但在GPU數量與供應彈性上,常常無法完全跟上企業愈來愈龐大的AI運算需求。算力供應吃緊的缺口,也正是新興「neocloud」崛起的最佳舞台。
在這樣的背景下,以CoreWeave為代表的neocloud快速冒出,主打客製化、高密度GPU供給與彈性方案。SemiAnalysis統計,提供Nvidia GPU的雲端供應商在不到一年間從209家猛增至323家,顯示市場競爭日益白熱化。Modal這類提供AI代理人虛擬沙盒的新創公司,就從原本只依賴hyperscalers轉向與多家neocloud合作,現階段甚至同時使用25家供應商,只因傳統雲端在其規模下已不足以提供足量GPU。連Google與Microsoft都開始向CoreWeave洽談合作,一邊競爭、一邊互補,凸顯算力已從單一自建競爭,走向更複雜的「混合供應」新局。
但在光鮮亮麗的招牌背後,主流neocloud同樣面臨供應緊繃問題。CoreWeave高層就坦言,在短時間內要交付1萬顆GPU給新客戶幾乎不可能,且公司短期產能基本上已售罄。部分neocloud業者甚至需要客戶預付一筆費用,待籌措資金、佈建機房設備後,GPU才會正式上線,時間差可能長達數月。這對必須「昨天就要算力」的AI新創或大型專案而言,是一項不得不正視的風險。
在旗艦neocloud之外,更小型、區域型的「baby neocloud」開始扮演填補空缺的角色。這些名不見經傳的供應商,多半深耕特定國家或細分市場,有些甚至專攻「bare-metal GPU」出租,讓客戶在硬體掌控上有更高自由度,但也意味著需自行負擔更多技術維運工作。Runpod執行長Zhen Lu指出,在容量吃緊的環境下,企業與供應商的關係已成為高度保密的商業機密,顯示算力取得競爭已全面升溫。Massed Compute共同創辦人Sunny Smith則提到,不少客戶願意提前鎖定算力,只因預期價格還會持續走高,反映市場對未來供需緊俏的預期。
除了租用算力,Oracle(ORCL)則走出另一條「自備GPU」路線。作為全球大型雲端供應商之一,Oracle在財務槓桿與信用評等上不如Amazon與Microsoft,因此無法同樣毫無顧忌地大舉消費GPU資本支出。但公司選擇開放客戶自帶GPU,由Oracle負責運營與管理,藉此維持毛利率與資本報酬率(ROIC)。Oracle財務長Hilary Maxson在6月財報說明會中表示,這種「自備硬體」模式下,資本報酬率甚至有機會更高。市場分析師認為,像Nvidia(NVDA)與AMD(Advanced Micro Devices, AMD)這類GPU製造商,若選擇將自家硬體導入Oracle雲端,或許能更靈活運用資本。
在租用與自備算力的選項中,戰略性「大宗租賃」也浮現為新的商業模式。SpaceX在手握大量GPU算力後,先後與Google及開源新創Reflection達成出租協議。4月,SpaceX同意向AI程式設計工具新創Cursor提供GPU,隨後更直接以約600億美元價格將其收購;5月又與Anthropic簽訂合約,將在2029年中以前,每月租出價值約12.5億美元的GPU算力。SpaceX財務長Bret Johnsen透露,現行經濟條件下,公司在新算力投資上的資金回收期不到一年,使其出租模式相當划算。Meta(META)也被曝正籌組雲端單位,計畫對外銷售AI運算能力,顯示擁有自家超大規模算力的科技巨頭們,也開始把「算力出租」視為新利潤來源。
與雲端租用形成對比的是,部分企業仍選擇「老派」的自建機房。硬體大廠Lenovo(聯想, Lenovo)旗下Infrastructure Solutions Group在6月季度中,企業及中小企業相關營收幾乎翻倍,反映更多企業開始將GPU伺服器裝進自家機房,希望在控管成本的同時,把AI能力納入公司內部流程。一名Lenovo高層指出,愈來愈多企業在思考「如何把AI帶進自己的四堵牆內」,顯示自建算力仍有其市場。
算力價格方面,市場也傳來明顯壓力。Ornn這家追蹤GPU價格指標的新創指出,Nvidia B200 GPU的每小時即時價格自今年3月以來已超過翻倍。雲端租用雖讓資本較不足的新創可以以小時借用方式取得算力,但在價格不斷攀升的環境下,其長期成本壓力不容小覷。像Dropbox(DBX)這樣的協作軟體公司則選擇部分依賴自家機房中的GPU,執行長Ashraf Alkarmi表示,公司在供應鏈連結上仍有結構性優勢,未來若要大幅擴增算力,自建與外租之間仍有一定彈性空間。Everpure則購買GPU用於開發開源權重AI模型,其執行長Charlie Giancarlo直言,在價格高度波動的環境下,掌握多元供應來源永遠是較安全的策略。
整體來看,Nvidia(NVDA) GPU熱潮不僅推升單一公司的市值,也徹底改變全球算力供應生態。從hyperscalers獨霸,到neocloud群起,再到Oracle的自備模式與SpaceX、Meta等手握算力巨頭的戰略出租,企業如今面對的是一個前所未見的複雜選項矩陣。支持者認為,多元供應模式有助於分散風險、鼓勵創新並壓抑長期價格壟斷;但批評者則擔心短期供需失衡與價格飆升,恐讓中小企業與新創在AI競賽中被迫退出。未來,隨著更多自有GPU機房興建完成、新一代晶片上市,以及各國政府對關鍵算力的監管逐步成形,AI算力市場還將經歷數輪洗牌。對企業而言,真正的考題不再只是「有沒有GPU」,而是「在正確的時間,選擇正確的算力模式」,才能在這場漫長的AI算力大戰中站穩腳跟。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。