AI 相關資產從雲端急墜,Nvidia(NVDA)連挫拖累整體科技股,SoftBank、亞洲半導體同步血洗,卻有 Alphabet、Keysight 等少數標的被視為「理性價值股」。AI 從全民狂熱進入殘酷篩選期,投資人必須重新界定真正具現金流與定價權的基礎建設贏家。
全球人工智慧(AI)題材今年原本是股市的最強主線,如今卻在短時間內急轉直下,從美股到亞洲科技股全面承壓,投資人開始重新檢視這場「AI 狂潮」究竟是長期結構性機會,還是被過度槓桿與故事堆高的投機泡沫。核心問題不再只是成長有多快,而是:誰的獲利與估值,撐得過現實的壓力測試。

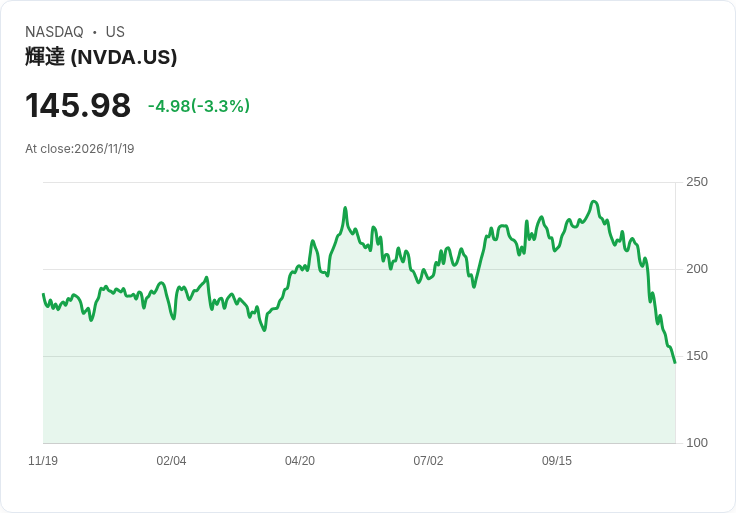
在美股市場,Nvidia(NVDA)的劇烈修正成為這波信心風暴的標誌性事件。自 11 月中前 CEO Jensen Huang 因婚外情與涉及疑似中國間諜 Alice Huang 的醜聞辭職後,股價在九個交易日內已跌掉 22%,過去七週更蒸發近 38% 市值。儘管公司剛公布的財報顯示營收年增逾一倍,獲利依然亮眼,市場卻明顯不再只看數字:領導真空、治理疑慮與監管風險,正在改寫投資人對這家 AI 核心供應商的風險定義。
政治與監管陰影也迅速加深。加州檢察總長 Rob Bonta 已向 Nvidia 發出調查傳票,要釐清高階晶片是否透過新加坡 Megaspeed 公司遭轉運中國,進而違反美國出口管制。Bonta 強調,除國安風險外,還要檢驗公司是否對投資人「誤導或隱匿風險」,這使得 Nvidia 不僅是成長股,還成為潛在證券法及地緣政治的雙重焦點。治理與合規成為 AI 供應鏈中,估值折扣的新來源。
在情緒層面上,Nvidia 的拋售效應已遠超過單一公司範圍。CNBC《Mad Money》主持人 Jim Cramer 直言,Nvidia 一路走低「像陰影籠罩整個市場」,拖累其他 AI 相關科技股,讓 Anthropic 史上最大規模的 813 億美元 IPO 熱潮,反而成了一日煙火。Anthropic 首日最高衝上 115.10 美元,終場仍較 83 美元承銷價上漲 17%,但那天 Nasdaq 與 S&P 500 仍雙雙跌逾 2%,顯示主流資金對 AI 類股的態度,已從「不問價只求買」轉為「趁反彈減碼」。
亞股科技板塊同樣遭到波及,甚至反應更為劇烈。作為 OpenAI 最大金主之一的日本 SoftBank Group(軟銀,SoftBank Group Corp.)單日暴跌 16.16%,若跌幅成行,將是兩年來最慘烈的一天。軟銀光在 OpenAI 上就砸下 646 億美元,如今在市場普遍質疑「AI 基礎建設巨額投資能否回本」的氛圍下,變成高度敏感標的。其股價 10 月已跌 30%,本月又跌逾 31%,顯示對創投式重押 AI 策略,投資人容忍度已迅速下降。
日本半導體股也遭殃,Tokyo Electron、Lasertec、Renesas Electronics 等 AI 供應鏈關鍵公司單日跌幅介於 6.7% 至 7.2%。南韓市場同樣震盪,Nvidia 供應商 SK Hynix 跌 6%,Samsung Electronics 跌 4.7%,帶動 Kospi 指數下挫 3.66%。另一方面,日本 10 月核心通膨來到 2.2%,能源價格因伊朗戰事推升,政府先前針對家庭的能源補貼在 9 月到期後,燃氣、電費漲幅明顯加速,市場普遍預期日本央行 12 月有 72% 機率再度升息。通膨與利率上行,使高估值、重資本支出的 AI 類股更顯得脆弱。
在這樣的環境下,市場開始區分「純故事股」與「現金流股」。Cramer 引述技術分析師 Larry Williams 的研究指出,Alphabet(GOOGL)目前本益比約落在 2026 年獲利預估的 15 倍,遠低於過去五年 20 至 30 倍區間;同時,大型機構買盤累積指標顯示專業資金近四週積極進場,且估值模型判定股價處在「低估區間」。這組合過去曾出現在 2025 年春天低點附近,之後 Alphabet 股價一年內翻倍,暗示在殺估值浪潮中,仍有具實際獲利與合理價格的 AI 受惠股被視為避風港。
除了平台型科技股,AI 基礎建設供應鏈中也開始出現「區別待遇」。測試與量測設備商 Keysight Technologies(KEYS) 在 2026 年財報電話會議中,形容這一年是公司史上最強,第四季訂單年增 53%,營收增 41%,毛利率高達 69%,營業利益率逼近 36%。CEO Satish Dhanasekaran 直言,需求主要來自 AI 基礎設施,包括從晶片設計、系統模擬到高價值製造的完整鏈條,且 AI 業務訂單年增約 2.5 倍,客戶數幾乎翻倍。公司預期 2027 會有 20% 營收成長,並持續擴充供應鏈與產能,以因應 AI 相關元件的供不應求。
相較於軟銀等以股權投資為主、尚未確認長期現金回流的 AI 賭注,Keysight 這類提供量測與網通解決方案的公司,直接綁在 AI 資本支出週期上,且已在財報中展現實際獲利與現金流。其 CFO Neil Dougherty 雖提醒,2026 年曾受一次性關稅退費提振利潤,未來毛利率將回歸常態,但仍預期 2027 年可維持中高 40% 的營業槓桿,顯示其商業模式具備一定防禦性。
同樣在 AI 基礎建設鏈上的還有 Marvell Technology(MRVL) 與 Lumentum(LITE)。兩家公司宣布全股票合併案,計畫在 2028 年上半年完成,交易當時給予 Lumentum 約 1,150 億美元企業價值。然而消息一出,雙方股價分別暴跌 45% 與 42%,顯示當前市場對大型 AI 相關併購極度敏感。一方面擔心估值過高、稀釋現有股東價值;另一方面也不確定 AI 數據中心從銅線轉向光纖的資本支出節奏,是否能支撐如此龐大整合。Lumentum CEO Michael Hurlston 雖強調兩家公司財報都很「漂亮」,且 AI 光纖化趨勢將成為中長期成長動力,但仍坦言「股東很不高興,我們還有很多溝通工作要做」。
在投資操作層面,Cramer 近期的個股點評亦反映市場情緒分化。他對 UiPath(PATH) 認為「便宜但缺乏催化」,選擇觀望;對 Affirm(AFRM) 則採「分批買進」策略,強調其營運數字不錯,但利率環境意味著買進等同「與聯準會對作」。對 Onto Innovation(ONTO) 這類昂貴半導體設備股則表示,在聯準會持續對抗通膨情境下,估值壓力難免。這些評論勾勒出目前投資人面臨的困境:在宏觀利率高檔、通膨未完全受控、AI 估值重新定價之際,必須在成長故事與現金流現實間找到平衡。
綜合來看,這波 AI 題材的修正,並非單純的景氣循環,而是多重因素疊加:公司治理與監管風險(Nvidia 醜聞與出口調查)、利率與通膨壓力(日本可能再升息、全球資金成本上升)、以及對超大規模資本支出的回報質疑(軟銀重押 OpenAI、Marvell–Lumentum 併購案遭冷眼)。但同時,從 Alphabet 明顯回到「合理價位」、Keysight 在 AI 基礎建設與 6G 布局中展現穩健成長來看,AI 並非泡沫全然破裂,而是進入「價值與商業模式驗收期」。
展望未來,AI 相關投資恐將呈現更明顯的兩極化:一端是仍停留在「遠大願景、短期燒錢」的故事股,估值將繼續被利率與監管折價;另一端則是已能把 AI 需求轉化為穩定訂單、毛利與現金流的實體基礎建設與平台企業,逐漸成為下一階段的核心持股。對台灣與全球投資人而言,關鍵不在於「要不要押 AI」,而在於「押的是哪一種 AI 商業模式」。在這場風暴中,誰能在驗證與修正中站穩腳步,才會是未來真正的贏家。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。