生成式AI推升資料中心用電暴增,燃料電池商FuelCell Energy(FCEL)獲Oppenheimer看好,企圖填補電網缺口。同時,Polymarket等預測市場平台延攬華爾街高階人才,試圖把AI驅動的「事件交易」變成主流資產類別,金融與能源結構面臨重組。
生成式AI橫掃全球,帶來的不僅是演算法革命,更在能源與金融市場掀起一場靜悄悄的結構性改變:資料中心用電需求暴衝,電網供給吃緊,新型電力解決方案與預測市場交易平台,正嘗試填補被AI撕開的縫隙,打造一個截然不同的「AI金融能源生態系」。

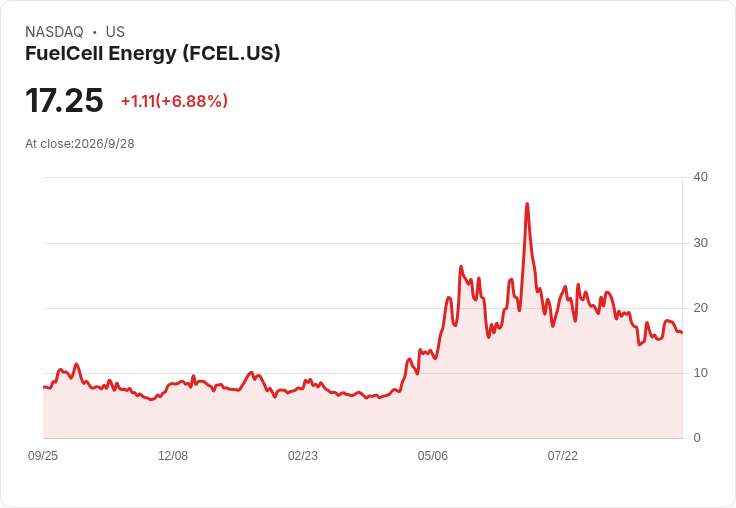
在能源端,燃料電池設備商 FuelCell Energy(FCEL)被視為這波資料中心建設浪潮的潛在大贏家。投行 Oppenheimer 最新啟動研究給予「優於大盤」(Outperform)評等,目標價定在 24 美元,相較報告引用的現價 16.49 美元具明顯上行空間。關鍵理由,是全球雲端與 AI 資料中心對電力的爆炸性需求,已開始逼近既有電網的承載極限,迫使業者尋找「場內自發電」(on-site, behind-the-meter)的替代方案。
Oppenheimer 首席分析師 Colin Rusch 指出,FuelCell 正瞄準那些因電網併網延宕而卡關的資料中心,提供直接在機房園區內部署燃料電池模組,繞過輸電瓶頸。公司規劃在 2026 會計年度末前,將年產能從約 40 兆瓦(MW)拉高到 100 MW,並在 2029 年進一步擴張至 500 MW,明顯押注未來幾年 AI 基礎設施將持續爆量成長。
從數據來看,這波需求已不再只是紙上談兵。FuelCell 在最新財季結束時,手上銷售管線已超過 10 吉瓦(GW),約 97% 直接與資料中心專案綁定,管線規模自 今年第一季起暴增逾六倍,各專案平均規模更擴大到 200 MW 以上。這些意向已開始轉化成實質訂單:公司與 Fit Energy 達成最多 380 MW 設備供應協議,首批 30 MW 預計在 2026 年交付,並額外簽下一份最多 75 MW 的產能保留協議,供另一家資料中心客戶鎖定未來擴張空間。
如果說 AI 正把大型伺服器園區變成超級用電怪獸,那麼燃料電池就被視為其中一條減壓管道。但投資人真正關心的,是這些驚人的管線能否轉化為穩定營收與獲利。Oppenheimer 預估,FuelCell 的營收將自 2025 會計年度的 1.58 億美元一路躍升至 2028 年的 3.97 億美元,並在 2030 年逼近 9.32 億美元。同時,毛利率預估在 2027 年下半年轉正,EBITDA 在 2028 年轉正,2030 年可望達 7,800 萬美元,意味著公司財務結構有機會在 AI 電力需求帶動下徹底翻身。
支撐這場擴張的,是 FuelCell 現階段不算薄弱的資本結構。公司在 7 月完成 2.45 億美元增資後,手握 6.58 億美元未受限制現金,搭配 13 億美元已簽約待履行訂單(committed backlog)與 23.5 億美元已授予但尚未執行的訂單(awarded backlog),為擴建美國康州 Torrington 工廠提供彈藥。Oppenheimer 估算,該廠擴建成本約在 2 億至 2.75 億美元之間。其目標價 24 美元則是以 2030 年預估營收 9.32 億美元的四倍倍數估值,再以 10% 折現兩年算出,同時考量股權融資與給 Fit Energy 的認股權證所帶來的潛在稀釋效應。
然而,這個看似完美的 AI 能源故事仍埋藏不少風險。首先,FuelCell 至今仍未達盈虧平衡,大規模擴產意味著執行風險顯著升高,任何製造良率或專案履約失誤,都可能拖累本來就脆弱的獲利曲線。其次,12 百萬股 Fit Energy 認股權證本身,就可能對現有股東造成約 13% 的稀釋壓力,加上未來若再啟動增資籌碼,股本膨脹恐成為長期陰影。此外,燃料電池技術高度仰賴相關稅賦抵免與政策補貼,一旦法規風向轉變或競爭技術(如更高效的儲能或其他分散式電力方案)加速成熟,都可能改寫 FuelCell 現在被視為「AI 電力解決方案」的劇本。
在金融市場端,AI 的影響則以另一種形式蔓延:預測市場平台正把「事件交易」推向主流資產邊界。交易所 Polymarket 近期延攬曾在 Goldman Sachs 任職近 30 年的資深人士 Lisa Mantil,出任機構業務成長主管。Mantil 過去是高盛 ETF Accelerator 全球主管,專門協助機構客戶設計與推出新型投資產品,如今轉戰預測市場,被視為對這一新興資產類別的一次重量級背書。
Polymarket 表示,Mantil 將負責帶領公司在華爾街擴大機構流動性,讓預測市場從目前以散戶與體育相關合約為主的交易型態,進一步延伸到投資與風險管理策略中。創辦人兼執行長 Shayne Coplan 形容,Mantil 在機構圈的人脈與經驗「世界級」,足以協助公司打造新的機構版圖。這波招募浪潮延續了 Polymarket 在 5 月正式啟動美國交易所後的快速擴張腳步,公司稍早也宣布邀請曾任 Amazon、Delta Air Lines 等大企業高階主管的 Warren Jenson 出任財務長,顯示其企圖心已從「加密圈邊緣產品」轉向「正規金融基礎設施」定位。
預測市場近一年交易量大幅成長,主因是散戶在體育與各類事件合約上高度活躍。不過,若要真正吸引華爾街資金,平台必須提供機構熟悉的工具與交易結構,例如「區塊交易」(block trade)等大型場外協商交易。競爭對手 Kalshi 今年 4 月成為首家完成區塊交易的預測市場交易所,而 Polymarket 的國際平台(在 Polygon 區塊鏈上營運,未受美國監管)則於一個月後完成首宗區塊交易。經紀商向 CNBC 指出,Polymarket 已與早期機構參與者討論在其美國平台引入區塊交易機制,目前被認為已接近技術與監管就緒階段,但公司對相關進度並未公開評論。
儘管如此,預測市場要邁向主流仍面臨嚴峻監管戰。各州與聯邦機構對於誰有權監管體育與事件合約存在分歧,導致部分潛在機構投資人選擇暫時觀望。這與 AI 能源端的情況形成微妙呼應:市場一方面看見巨大成長機會,另一方面又在政策與技術不確定性中步步為營。某種程度上,Polymarket 等平台正嘗試將 AI 帶來的「資訊優勢」商品化,讓投資人可以直接交易事件與概率,而 FuelCell 則試圖把 AI 帶來的「電力壓力」金融化,透過長期合約與資本支出建構新的收益模型。
更廣義來看,AI 正同時重塑內容、生產與監管討論本身。根據 Daily Chartbook 整理的資料,在 ChatGPT 推出後新發表的英文網頁,有高達 35% 顯示出高度 AI 編輯或撰寫痕跡,明顯高於所有網頁平均 9.6% 的比例,顯示 AI 已深度介入知識與資訊生產鏈條。美國政壇也開始面對這股力量,眾議院議長 Mike Johnson 近期在 CNBC 表示,希望 AI 產業的「防護欄」盡量以自願性為主,同時強調既有產品責任法規仍適用於 AI 領域。參議員 Mark Warner 則主張建立聯邦 AI 安全委員會,在前沿模型公開前至少 45 天進行審查,雖然相關法案短期內通過機率不高。
當 AI 同時推升資料中心用電、改變金融交易型態、重新定義資訊生產與監管邊界,FuelCell 與 Polymarket 這兩個看似風馬牛不相及的案例,其實呈現同一個趨勢:AI 不再只是科技公司的研發題目,而是從電力供給、資本市場到法律制度的全面性重構力量。未來幾年,關鍵問題將是這場重構能否在風險可控的前提下進行——FuelCell 能否在不依賴過度補貼與高稀釋的情況下,穩健滿足資料中心飆升的能源需求;預測市場又能否在監管容許的框架下,把「交易未來事件」變成機構資產配置的一環。
在 AI 不斷拉高電力與金融系統壓力的情況下,能源技術與市場制度的創新或許是唯一出路。但這條路既充滿成長故事,也佈滿執行、監管與技術風險。投資人與政策制定者接下來要面對的,不只是「AI 能帶來多少收益」,而是「我們是否準備好為這些收益付出能源、金融與制度上的代價」。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。