



Q3銷售大增、EBITDA走強,全年淨銷售指引上調並提升自由現金流預估。
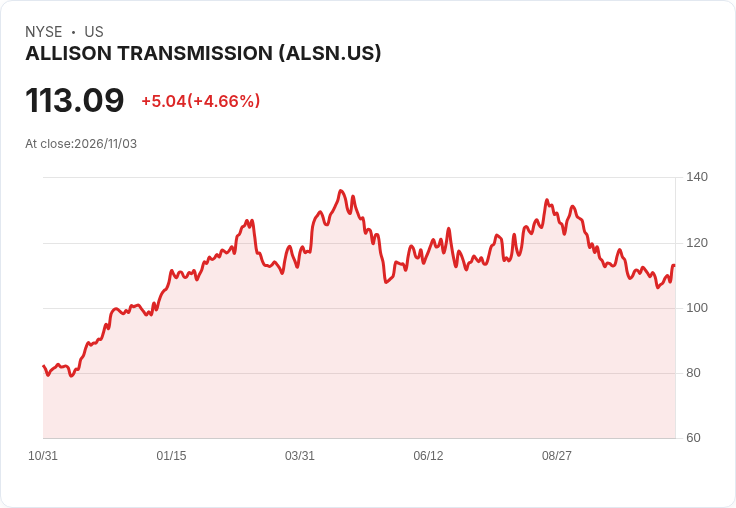
Allison Transmission(ALSN)在2026會計年度第三季交出亮眼成績單,管理層同時再次上調全年營收、獲利與現金流指引,並以合併後更完整的動力系統供應商定位說明未來成長路徑。公司強調品牌整合與國際滲透為策略核心,但也坦承原物料漲價與地緣政治風險仍為短期挑戰。

背景與策略轉型 公司表示已將Allison Transmission 與 Allison Off-Highway 兩大事業單位統一以「Allison」品牌運作,同時保留既有受信賴的品牌名稱(如Spicer、Brevini、GWB、Fairfield、Graziano)。執行長 David Graziosi 指出,收購驅動的策略使公司「往價值鏈上遊移動」,轉型為涵蓋內燃機、混合與先進電驅的能源中立整合動力系統供應商;在國際端,他以日本市場為例,指出Isuzu已全面從手排移向Allison的自排系統,Allison產品現已出現在日本逾70%的大型城市公車上。
第三季實際業績(事實資料) - 第三季淨銷售額達1,534百萬美元($1.534B),年增121%。 - 本季合併調整後EBITDA為4億美元($400M),年增56%,EBITDA率為26.1%。 - 調整後稀釋每股盈餘(EPS)為2.90美元。 - 調整後自由現金流為2.78億美元($278M),年增51%;資本支出年增21百萬美元。 此外,公司在資本配置上回購普通股57百萬美元、支付股利23百萬美元,並已對2027年到期票券部分提前贖回1億美元,年內已償還債務超過4億美元。
2026年全年度指引調整(具體數字與比較) 財務長 Scott Mell 將2026年合併淨銷售調整為5.975至6.075十億美元($5.975B–$6.075B,約59.75–60.75億美元);預估合併淨利介於6.45億至6.85億美元(含約1.25億美元的一次性稅前費用與6,500萬美元的庫存攤銷步進基礎費用)。現金流專案更新為:營運活動提供之淨現金11.10至11.40億美元、資本支出2.40至2.60億美元、調整後自由現金流8.50至9.00億美元。與前一季相比,淨銷售上調(原為5.8–6.0B)、調整後自由現金流區間拉高且上限擴大,資本支出區間微降,淨利範圍則被收窄。
市場疑慮與管理層回應(Q&A重點) 針對庫存與需求永續性,營運長 G. Bohley 表示經銷與OEM端並未出現大量車輛堆積,管理層不認為此波為典型「pre-buy」,而是存在部分被壓抑的需求,預期持續回補至第四季並延續到2027年。對於獲利與邊際能否維持,財務長承認鋼、鋁等原物料為實質逆風,但仍看好合併後業務的邊際擴張潛力,並指出公司已識別至少1.2億美元的協同效益外,還有多項成本削減計畫,目標在2027年達成價格/成本正向。關於電動化轉型,Graziosi 稱目前需求集中在低壓電驅領域,高壓系統採用尚未顯著加速。
風險、替代觀點與駁斥 外界憂心(1)銷售成長是否僅為庫存調整或短期需求回補、(2)原物料通膨導致利潤侵蝕、(3)高壓電動化若加速可能改變產品組合與毛利結構。公司回應指出:管理層的市場檢視未發現大量經銷庫存作支撐;已規劃超出既有協同的成本削減與議價措施;電動化策略暫以低壓市場為主,避免過早押注高壓採用速度。雖然這些回應不能完全消除外部不確定性,但反映公司正以價格、成本與產品組合三方面同步因應。
分析與未來展望(結論與行動呼籲) Allison將收購整合、品牌重塑與國際/防務訂單視為推升中期成長的基礎;管理層亦透過反覆上調指引與提升現金流預測來傳遞對整合後營運能力的信心。投資者應持續關注三大指標:原物料價格走勢與公司因應能力、協同與成本削減的實際落地進度、以及2027年的訂單轉化與產能排程(公司稱訂單冊正逐步填滿、且防務業務今年有逾2.5億美元的收入貢獻)。短期內,若原物料壓力未緩解或電動化市場結構出現突變,將對利潤率構成挑戰;相反地,若公司能如期實現協同與成本計畫,則目前上調的指引與強勁現金流可能支撐更進一步的資本回報或債務縮減。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





