



摘要 : Q3營收達1,770萬美元年增98%,訂單(含選項)達1,040架、餘額逾40億美元,調高年度營收展望但虧損仍擴大。
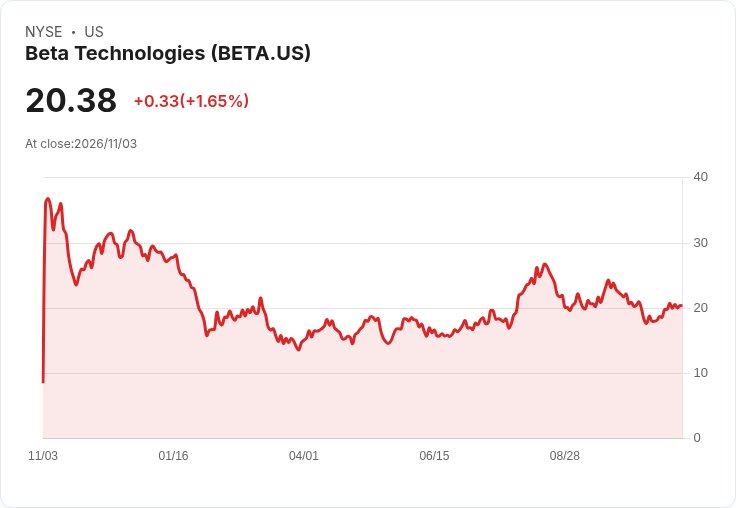
新聞 : BETA Technologies今(季)公佈第三季財報,交出營收與每股盈餘雙重超預期的成績,但同時揭示公司在規模擴張下的高額虧損壓力。該季GAAP每股虧損為0.51美元,較市場預期好於0.07美元;營收達1,770萬美元,年增98.4%,較分析師預估高出約693萬美元。

背景與主要資料: - 訂單實質化:公司表示商用飛機的訂單餘額已達略高於40億美元,包含1,040架的確定與選項訂單,並由財務承諾支撐,超越公司年終目標,顯示市場需求具體化。 - 年度指引調整:基於銷售動能,BETA將2026財年營收指引上修至5,200萬至5,700萬美元(先前為約4,689萬美元),但維持調整後息稅折舊攤銷前虧損(adjusted EBITDA)在4億至4.45億美元的區間。 - 虧損擴大:單季調整後EBITDA虧損擴大至9,740萬美元(去年同期為6,760萬美元),顯示研發、產能擴張與商業化準備帶來持續高燒錢。
分析與評論: BETA本季數字呈現雙面訊號:一方面,近乎翻倍的營收與由財務承諾支撐、規模可觀的訂單餘額,強化其商業化與市場接受度的論述;另一方面,調整後EBITDA與全年維持的大量虧損指引,突顯公司仍處於資本密集的擴張期。營收成長更多反映早期交付與商業化初步放量,但從訂單餘額到現金流入仍需時間轉化為穩定獲利。
可能的風險與反駁: - 懷疑論點:批評者會指出,龐大的訂單餘額若未能順利轉為實際交付與收款,或依賴外部融資(如政府出口信用機構或其他融資),公司仍面臨資金鏈風險;此外,從試製到量產、從獲證到大規模商用皆具時間與技術風險。 - 反駁觀點:管理層強調訂單受到財務承諾支援,降低僅屬意向的風險;公司亦已調高年度營收指引,顯示預期短期內能見到更多營收落地。此外,公司先前提出的潛在出口信用(如最高達10億美元的EXIM方案)若能成行,將為資金需求提供結構性支援。
結論與未來展望(行動呼籲): BETA目前處於「需求驗證」與「資本密集擴張」並行的階段:訂單證實了市場接受度,然而持續擴大的EBITDA虧損要求公司在未來數季內證明其量產與成本控制能力。觀察重點包括:訂單能否轉為按期交付與收款、認證與量產進度、外部融資或信用保險的落實,以及單位經濟是否隨產量提升而改善。對投資人或利益相關者而言,應密切追蹤公司下季的現金流狀況、交付里程碑及任何融資進展,以評估BETA能否在成長與可持續性之間取得平衡。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





