



第三季EPS與營收符合預期,營利率延續擴張,2026年目標超過2.4千家淨新店並擬回饋15億美元。
Yum China(百勝中國)公佈第三季財報,GAAP 每股盈餘(EPS)為 0.91 美元,與市場預期相符;營收達 35 億美元、年增 9.0%,略高於預期約 1 千萬美元。公司同時上調未來展店與資本策略,宣示對長期成長的信心。

背景與重點資料 - 營運成果:營業利潤年增 13% 至 4.51 億美元,核心營業利潤年增 6% 至 4.23 億美元。營業利潤率擴張 50 個基點至 13.0%,已連續第十季擴張;餐廳毛利率亦上升 50 個基點至 17.8%。 - 銷售面:系統銷售(System Sales)在剔除匯率影響後年增約 3%;公司報告顯示同店銷售呈現放緩或下滑跡象,公司未在新聞稿中完整披露同店銷售的具體百分比。 - 未來計畫(2026目標):總店數目標超過 20,500 家,含超過 2,400 家淨新開店;淨新開的 KFC 與 Pizza Hut 店將有 40%–50% 採加盟模式;資本支出預估為 6–7 億美元;並計劃向股東回饋約 15 億美元資本(含股利或庫藏股)。
深入分析 Yum China 本季表現呈現「營收小幅超預期、獲利率持續改善」的特徵。營業與餐廳利潤率雙雙擴張,反映出成本管理、產品組合與營運效率的改善,且這是連續第十季擴張,突顯公司具持續提升邊際利潤的能力。雖然 GAAP EPS 與預期一致,看似平穩,但營收與營利率同時向好,代表公司在面對成本波動與市場挑戰下仍能維持獲利彈性。
展店策略與資本配置的意義 公司將淨新店中 40%–50% 採加盟模式,這一策略能在加速擴張之餘,減輕直接資本支出負擔並提高資產回報率;同時預估 6–7 億美元資本支出與 15 億美元資本回饋,顯示管理層在擴張與回饋股東之間尋求平衡,傳遞出對未來現金流與成長機會的信心。
替代觀點與回應 部分市場擔憂點包括:平均票價(ticket)下滑與宏觀環境對消費需求的拖累,可能侵蝕同店銷售與整體營收增速;此外,快速開店若無法維持新店單店生產力,短期內可能稀釋整體盈利能力。對此,Yum China 的回應策略包括提高加盟比重以分散資本風險、持續強化營運效率以支撐毛利與營業利潤,以及透過資本回饋強化投資人信心。換言之,儘管銷售動能面臨挑戰,公司在成本與資本配置上已採取積極應對措施,但同店銷售能否回穩仍是關鍵變數。
結論與未來展望(行動號召) Yum China 本季展現穩健的獲利改善與明確的擴張藍圖,管理層以提高加盟比重、穩健資本支出與大量資本回饋來兼顧成長與現金回報。未來需持續關注三大指標:同店銷售趨勢與平均票價、淨新店的單店生產力(SaaS)與加盟店績效,以及商品成本與人力成本變動對利潤率的影響。投資人與市場參與者應密切追蹤公司後續季度對同店銷售的披露、淨新店開展速度與加盟比例實際落地情況,以評估此輪擴張與資本回饋策略的長期可行性。
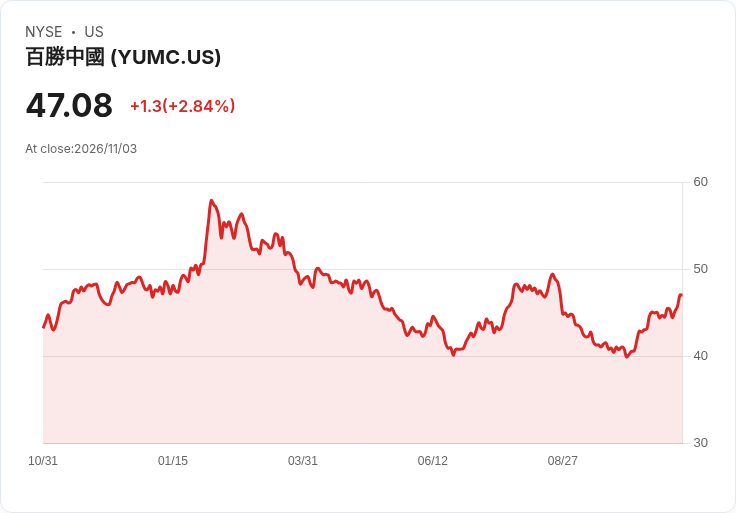
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





