



美國期中選舉「藍潮」重擊油價與能源股,Brent 一度單日暴跌近9%,本週跌幅逼近疫情以來新高;民主黨在德州與喬治亞大勝、主打反對新增資料中心,引發市場對美國AI基礎設施與天然氣需求前景的雙重疑慮,重塑全球能源與科技投資版圖。
在最新一輪美國期中選舉中,民主黨橫掃國會兩院並在德州、喬治亞等傳統紅州奪下州長席次,不僅改寫華府權力版圖,更迅速反映在國際油價與全球金融市場。市場押注「藍潮」將降低美國與伊朗戰爭升級的可能性,Brent 原油期貨隔夜重挫近9%,跌破每桶100美元,本週累計跌幅約兩成,逼近2020年疫情初期油價暴跌以來最慘一週。伴隨能源價格急挫,美國公債殖利率走低、美元回落,股市則出現戲劇性分化。

在股市方面,美股主要指數普遍上揚,S&P 500 收漲約1.6%,歐股亦創兩個月新高,但科技與半導體族群卻明顯承壓。Nasdaq 期貨盤後一度下跌約1%,反映投資人對AI基礎建設監管前景的憂慮。亞洲市場反應更為劇烈,韓國以晶片股為主的 KOSPI 重挫近6%,接近七個月新低;台股大盤跌逾3%,本週累計跌幅約8%,寫下自2025年4月以來最差單週表現,日本方面,科技設備供應商拖累日經指數下跌約2%,但涵蓋更多產業的 Topix 仍小漲,顯示資金正自高估值科技股撤出,轉進其他板塊。
這波拐點背後,關鍵是民主黨在能源與數據中心議題上的政策訴求。德州與喬治亞兩地,多位民主黨候選人以反對新增資料中心設施為主要政見並大勝,象徵地方政治與民意開始對AI資料中心的用電、土地及環境成本釋出強烈警訊。由於資料中心被視為未來天然氣需求成長主力之一,一旦新增建設受限,將衝擊美國天然氣長期需求預期,進而壓力傳導至能源股。美股 S&P Energy 指數盤中一度下跌約4.8%,顯示市場正在重新定價能源公司未來獲利與投資計畫。
同時間,原油市場正試圖預測「藍潮」對伊朗戰爭走向的影響。目前 Brent 約在每桶94美元附近震盪,投資人押注在民主黨掌控國會、且高油價拖累經濟的壓力下,總統 Donald Trump 對升高戰事的意願被迫降溫。一旦戰事降溫、供給風險舒緩,油價可能進一步走低,為全球通膨降溫與利率見頂提供空間。不過,來自中東與智庫的部分分析提醒,若德黑蘭誤判華府選後政治壓力而採取強硬姿態,也不排除白宮反向透過軍事升級來挽回政治顏面,屆時能源安全風險恐再度升高。
利率與匯市則對能源行情迅速作出反應。能源價格下滑帶動通膨預期回落,10年期美債殖利率降至約兩個月低點,2年期殖利率亦滑落至約4.56%,顯示市場調整對未來升息路徑的預期。美元指數同步轉弱,歐元升至約一個月高點1.1273,部分反映資金從美元避險部位撤出,轉向股債與新興市場。印度、香港與澳洲等股市在今年先前表現低迷,反而成為資金避風港,指數出現明顯回升。
在AI與資料中心產業鏈上,政治風向的變化帶來更複雜的訊號。亞洲多家資料中心營運商及其設備供應商股價下跌,反映市場預期美國將對資料中心建設、用電與成本採取更嚴格的審核與管制。策略專家 Masahiko Loo 指出,民主黨掌控國會,可能對資料中心的電力需求、電價對消費者的影響提出更多質疑與聽證,等於在AI投資上加上一層「政治風險溢價」。不過,由於總統 Trump 保有否決權,且行政部門在外交與產業政策上仍握有寬廣操作空間,AI資本支出循環不至於被完全扭轉,只是投資成本與時間可能被拉長。
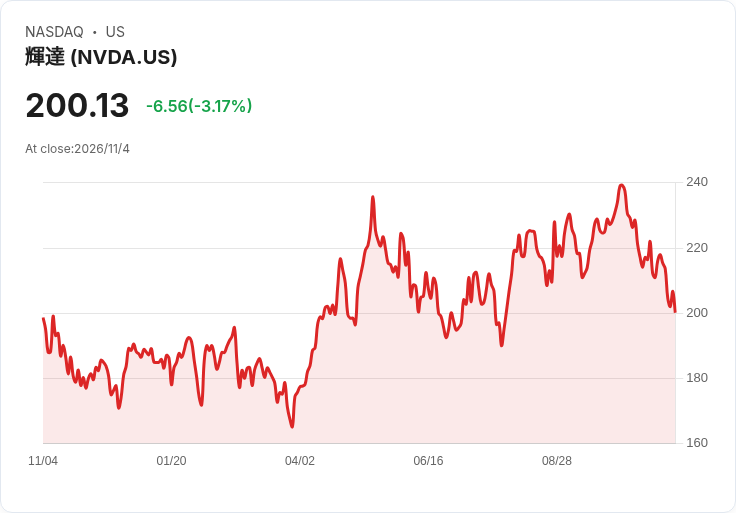
值得注意的是,對中國與台灣的科技競爭而言,美國國會權力更迭也可能成為新的摩擦點。分析指出,民主黨主導的國會在經濟安全與台灣議題上,可能採取更強硬立場,透過立法與聽證推進對中國技術取得的限制。台灣作為全球半導體龍頭供應基地,尤其是 AI 晶片製造關鍵節點,一旦美國對資料中心與AI晶片出口採取更嚴苛規範,將影響包括 Nvidia(NVDA) 及其代工生產鏈的接單節奏,也勢必逼迫中國加速自研替代方案。
綜合而言,此次民主黨「藍潮」帶來的,不只是華府政治版圖的藍紅更替,而是一場貫穿能源市場、利率走勢與全球AI基礎設施投資的系統性重估。油價短線下跌確實替全球通膨與利率壓力鬆綁,但若伊朗戰爭走向出現意外變數,能源價格隨時可能急劇反轉;而在資料中心與AI投資方面,即便資金與需求長期趨勢仍在,監管與地方政治風險卻已明顯升級。未來數季,投資人將不得不在「低油價紅利」與「AI監管風險」之間仔細權衡,市場也勢必持續在地緣政治、能源安全與科技競爭三重張力中尋找新的平衡點。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





