Nvidia(NVDA)在AI熱潮中交出亮眼成績卻遭領導風暴與監管陰影籠罩,拖累全球科技股與亞洲股市震盪。同時,中國快遞龍頭ZTO在「反內捲」新政下逆勢提高價格與獲利,凸顯AI與實體物流產業正面臨兩種截然不同的成長考驗。
在全球股市持續對人工智慧(AI)題材又愛又怕的矛盾情緒中,Nvidia(NVDA)最新財報成績雖然優於市場預期,卻未能徹底扭轉投資人對AI投資能否「值回票價」的深層疑慮,科技股與亞洲股市因此陷入劇烈拉鋸;與此同時,中國快遞龍頭 ZTO Express (Cayman) Inc.(ZTO)在「反內捲」政策主導的行業新秩序下,擺脫低價惡性競爭、靠提價與高價值物流業務逆風擴利,形成與AI股截然不同的成長敘事。

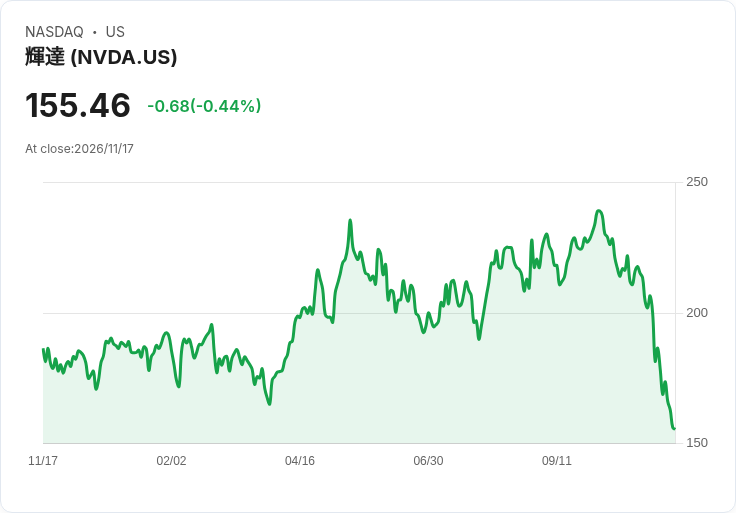
在美股方面,Nvidia 被視為 AI 產業風向球,其最新一季營收與下一季展望都優於分析師預期,理論上應為最近屢受重挫的科技股帶來「強心針」。但實際上,該股在盤後僅小跌 0.5%,整體市場反應相當保守。Saxo Bank 新加坡首席投資策略師 Charu Chanana 直言,Nvidia 的數字固然令人放心,卻沒有消除三大疑問:AI 資本支出能否轉化為穩健回報、高利率環境下龐大融資是否可持續、以及在 Jensen Huang(黃仁勳)突然卸任後,公司長期領導佈局究竟將走向何方。
在美股盤中交易時段,Nvidia 股價大幅震盪,先在早盤於漲跌間來回拉扯,隨後一度重挫逾 3.7%,最後才收斂至約 0.4% 的跌幅。這樣的「過山車」走勢,凸顯市場把本週視為一場關於 AI 的「公投」。Direxion 紐約資本市場主管 Jake Behan 指出,一方面 Nvidia 為全球看伺服器與晶片「基建」的投資溫度,另一方面,準備在本週定價的 Anthropic IPO 則要測試投資人對新一代 AI 公司股權的胃口,其市值傳出可能高達 1.4 兆美元,募資期待頗高。
在這波情緒牽動下,美股三大指數全面承壓。S&P 500 指數下跌 1%,連四日收黑;道瓊工業指數更重挫 848 點、跌幅 1.6%;以科技股為主的 Nasdaq 也跌 0.7%。分析指出,市場原本就擔心 AI 題材股股價早已「漲過頭」,再加上美國 10 年期公債殖利率一度升至約 5.15%,高利率環境壓縮了以舉債擴張為主的高成長企業估值,銀行股如 JPMorgan Chase 也因投資人憂心 AI 投資降溫恐波及整體經濟而下跌 2.4%。
這股壓力很快外溢到亞洲。MSCI 亞太(除日本)指數在早盤一度走高,但隨後反轉下跌 0.1%,連續第五個交易日收黑。日本 Nikkei 225 亦滑落 0.3% 至 58,520 點附近,半導體設備商 Tokyo Electron 下跌 1.7%,記憶體及晶片廠 Kioxia 也跌 1.3%。香港 Hang Seng 指數下挫 0.4%,上海綜合指數微跌 0.2%,台股加權指數早盤一度上漲,最終卻大跌 1.1%,顯示資金對 AI 相關供應鏈持續降風險。
值得注意的是,雖然亞洲多數股市承壓,日本出口在 10 月卻已連續第十四個月成長,且主要受半導體相關產品需求帶動,顯示實際貨物流動仍在支撐區域經濟。然而,日本同月仍出現 4765 億日圓、年增 58% 的貿易赤字,凸顯在高能耗、高利率與地緣政治風險夾擊下,製造與貿易國家仍難擺脫成本壓力影響。
相較於以市場情緒與估值為主導的 AI 股,物流與實體經濟的故事截然不同。中國快遞龍頭 ZTO 在最新一季財報會上指出,2026 年第三季整體行業包裹量年增僅 2.9%,比上一季 4.2% 明顯放緩,顯示在監管與政策干預下,「低價搶量」的時代正在結束。所謂「反內捲」政策,即是透過行政與市場機制,遏止快遞業者為搶客而陷入無止境削價競爭,迫使企業回到以服務品質、效率與合理價格為核心的經營模式。
在這樣的環境中,ZTO 並未選擇加入價格戰,而是趁勢強化差異化服務能力,轉向「兩高一低」的策略:高品質、高附加價值、低風險擴張。第三季 ZTO 的包裹量年增 7%,達 102 億件,市占率提升 0.7 個百分點至 20.1%,遠高於整體行業量增幅。更關鍵的是,核心快遞業務每件平均單價(ASP)上升人民幣 0.16 元,年增達 13.7%,主因產品組合改善,逆物流(退貨、換貨)以及高價值零售客戶的件量快速成長。
在財務表現上,ZTO 第三季總收入成長 21% 至 144 億美元,毛利提升 19.5% 至 35 億美元,毛利率雖略微下滑 0.3 個百分點至 24.6%,但營業利益仍成長 23.8% 至 30 億美元,營運現金流則增加 15.9% 至 37 億美元。公司同時維持全年包裹量成長 6% 至 10% 的原有指引,預估全年總量落在 408.3 億至 423.7 億件,顯示對自身在新遊戲規則下持續擴張的信心。
面對外界關注行業成長放緩與「反內勸」政策能否長期維持,ZTO 管理層明確表態,認為政策將長期存在,且目前在義烏與河北等關鍵市場,快遞價格已開始回穩甚至回升。公司直言,「我們看到低價件愈來愈少」,而社保合規等監管要求雖短期推升每件成本,但若全行業因此需要調漲價格,ZTO 反而可能受惠,因其成本控制與網路效率具相對優勢。
成本面上,油價仍是重大變數。ZTO 指出,第三季柴油價格約為每件運輸成本增加人民幣 0.01 元,預期第四季影響程度相近或略高;為此,公司擴大天然氣卡車車隊,並在部分路線測試電動車,同時善用自有加油站確保柴油供應與議價能力。相較於依賴 AI 資本支出與估值故事的科技股,快遞龍頭更著重於節能運具、油料管理與精準路線等「看得見的成本槓桿」。
在股東報酬上,ZTO 也採取與部分美股金融股不同的路線。過去一年,公司已回購約 10.5 億美元股份,管理層預期今年用於回購的金額將超過去年淨利的 100%,因此今年不再配發額外股息,但承諾未來股東總回報不低於前一年度淨利的 50%。這樣的資本配置策略,與近期美股中像 W.T.B. Financial Corporation(WTBFB、WTBFA) 持續穩定配發每股 1.85 美元股息、追求防禦型收益的作法形成對比,也凸顯不同產業與市場階段對「回饋股東」的理解差異。
從全球視角來看,AI 題材的波動已不再單純是某幾檔科技股的估值故事,而是牽動利率、資本支出、監管風險乃至銀行信貸與供應鏈配置的綜合壓力測試。Nvidia 在領導層變動與監管調查疑雲未解的情況下,即便交出亮眼財報,仍無法完全說服市場 AI 投資已走向穩定收割期。相反的,以 ZTO 為代表的亞洲物流企業,則在政策強力介入下被迫結束「內捲」時代,轉向較為健康的價格與獲利結構。
未來,全球資本市場可能持續在兩種成長模式之間權衡:一種是高波動、高估值但充滿想像空間的 AI 資本密集型成長;另一種則是基於政策規範、成本控制與現金流穩健的實體產業升級。對投資人而言,如何在 AI 夢想與物流現實之間找到平衡,將會是接下來幾年配置策略的關鍵命題,也考驗各國監管機構能否在鼓勵創新與維持市場秩序之間拿捏得宜。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。