在聯準會升息、殖利率走高與頂尖 AI 領袖呼籲放緩「前沿模型」研發的壓力下,美股 AI 相關晶片股明顯震盪,卻帶動資安、備援電力與加密金融概念股走強,顯示市場正從「無上限成長想像」轉向「風險防禦與基礎設施」的新一輪佈局。
聯準會再度升息、殖利率攀升,原本就讓科技股承受估值壓力;本週更關鍵的是,多位頂尖人工智慧實驗室主管罕見公開呼籲,要放慢「前沿 AI 模型」的開發腳步,以避免對人類構成潛在風險。這番發言,立刻在華爾街掀起一波資金重新洗牌:過去一年一路瘋漲的 AI 晶片股出現明顯回檔,但與「風險防禦」及「AI 基礎設施」相關的產業,反而成為新的資金焦點。

從指數表現來看,本週道瓊工業指數(DJI)下跌 1.7%,顯示傳統藍籌股在升息與成本壓力下承壓;標普 500 指數(SP500)微跌 0.1%,則呈現結構性資金流轉而非全面恐慌;相對地,科技股為主的那斯達克綜合指數(COMP:IND)仍上漲 0.7%,但漲跌細項顯示,市場在科技板塊內部進行深度調整,不再是「只要沾 AI 就漲」的單向行情。
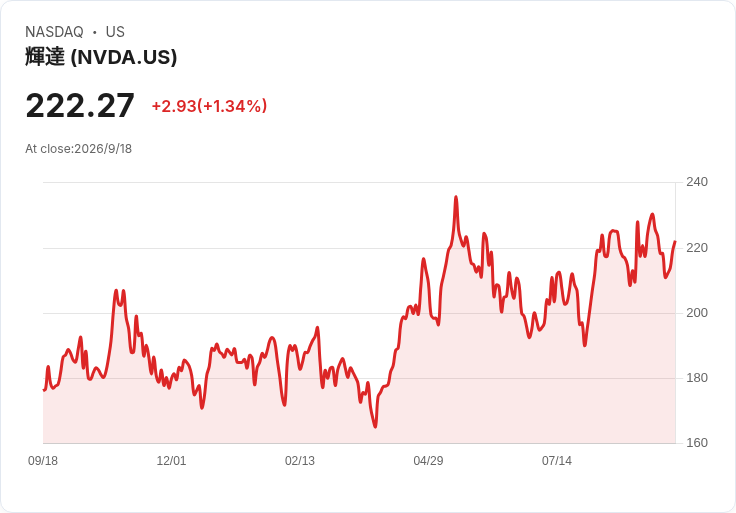
最顯眼的變化出現在 AI 晶片龍頭身上。隨著業界領袖示警 AI 發展風險,投資人擔心若監管或自律機制接連出籠,超高速擴張的算力投資可能放緩,直接衝擊 NVIDIA(NVDA)、Advanced Micro Devices(AMD)、Micron Technology(MU)、Broadcom(AVGO)、Marvell Technology(MRVL)、CoreWeave(CRWV)、Nebius(NBIS)等「算力概念股」。本週這些個股普遍走跌,反映市場重新評估未來數年資本支出成長曲線,從過去的「線性外推」改為更謹慎的情境推演。
值得注意的是,當 AI 晶片股回檔,資金並沒有離開科技與數位化主題,而是往「風險防護」與「基礎設施」方向移動。首先受惠的是資安族群,像 CrowdStrike(CRWD)、Palo Alto Networks(PANW)、Zscaler(ZS)等股票本週普遍走高。投資人似乎普遍認為,越是強大的 AI 工具,越可能被惡意利用,企業與政府必須同步加大在威脅偵測、零信任架構與雲端防護的投資。AI 造成的社會風險討論,在資本市場直接轉化為對資安營收與獲利成長的新的期待曲線。
這種「不再只問 AI 能做什麼,而是 AI 會帶來什麼風險」的心態,同樣反映在加密金融相關標的。隨著美國證券交易委員會(SEC)批准臨時豁免,允許特定平台促成「代幣化股票」交易,為美股證券的數位版本創造合規路徑,策略與加密挖礦、交易平台概念股如 Strategy(MSTR)、MARA Holdings(MARA)、Coinbase Global(COIN)延續漲勢。雖然監管機構僅提供暫時性豁免,但對市場而言,這代表傳統金融資產逐步「上鏈」的可能性提高,讓區塊鏈與代幣化基礎設施重新獲得中長期想像空間。
除了數位風險防禦,實體層面的基礎設施同樣受 AI 熱潮牽動。本週 Generac(GNRC)股價大漲,就是最典型案例。該公司同意為 Amazon(亞馬遜,Amazon.com, Inc.)資料中心提供最高達 80 億美元規模的發電機供應,並取得亞馬遜對其股權的認股權證。分析師普遍看好此案的規模與長期營運貢獻,認為雲端與 AI 相關資料中心對穩定電力與備援系統的需求,將逐步成為新一波「硬體基礎設施」投資周期。換言之,AI 不只推高 GPU 的需求,也讓電力備援設備、冷卻系統與資料中心周邊供應鏈進入成長期。
同樣呈現「供應鏈重組」趨勢的是 Intel(INTC)與南韓記憶體大廠 SK Hynix(SKHY)的談判。根據路透報導,SK Hynix 正與 Intel 商談合作,在美國本土生產記憶體晶片,可能的方式包括租用 Intel 在俄亥俄州長期規劃中的晶圓廠部分產能,或與 Intel 以及主要雲端公司共同成立合資事業。對雲端與 AI 服務商而言,記憶體供應安全度已成關鍵議題,這種在地化與策略聯盟,反映出美國希望在高科技關鍵元件上減少地緣政治風險,同時也讓 Intel 在「晶片代工+合作平台」的角色更加凸顯。
在另一端,物流與傳統產業則面臨成本壓力的現實考驗。J.B. Hunt(JBHT)執行長 Brad Delco 表示,公司正遭遇來自史上高檔柴油價格與燃油成本劇烈波動的沉重壓力,加上駕駛相關支出與醫療理賠成本攀升,預估第三季獲利將比第二季下滑 5% 至 10%。這類成本壓力,對支撐電商、雲端與 AI 服務的實體物流網路構成負面衝擊,也提醒市場:即便數位經濟持續擴張,現實世界的能源與人力成本仍可能成為科技成長的隱形天花板。
本週個股消息亦透露出資本市場對內容與娛樂資產的耐心正在減少。Netflix(NFLX)在 Wells Fargo 將其評級從「Equal Weight」下調至「Underweight」,並把目標價從 80 美元降至 57 美元後股價走弱,理由是對用戶互動數據與內容策略的疑慮升高。另一方面,Paramount Skydance(PSKY)股價下跌,原因是執行長 David Ellison 傳出不滿加州在其收購 Warner Bros. Discovery 案中的態度,揚言將營運基地搬離加州,改往德州、田納西或喬治亞州,突顯內容產業在監管、補貼與地方政策之間的拉扯。這些事件顯示,在資金開始偏好「具明確現金流與風險防禦屬性」的標的時,純內容成長故事更容易被重新評價。
綜合本週動態可以看出,AI 不再只是華麗的成長敘事,而是逐漸被納入「風險—基礎設施—監管」三角架構中考量。晶片股因前沿模型放緩的呼聲而出現波動,資安、備援電力與代幣化金融則受益於市場對風險管理與基礎建設的重新重視。展望後市,若監管政策進一步明朗、企業開始將「AI 風險預算」視為常態支出,資金可能持續往具備防禦性與實體配套能力的科技與工業股集中。不過,若前沿 AI 的開發節奏最終並未實質放慢,而只是言語上的自律聲明,那麼目前晶片股的回檔也可能被視為短線健康修正。市場接下來要回答的關鍵問題,是:AI 時代的成長股,究竟是一場更精細的風險管理遊戲,還是仍然可以回到「只看想像、不管代價」的舊時代。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。