AI 新創 Anthropic 端出天文級支出承諾,準備在 Nasdaq 上演年度最關鍵科技 IPO。Amazon、Google、Microsoft、Nvidia 等雲端與晶片巨頭砸下逾 2,600 億美元押注,同時面對 Nvidia 領導危機、利率升溫與美國政治轉向,多重壓力下這場豪賭將重塑全球 AI 基礎建設版圖。
在利率攀升、AI 監管反彈、美國政治版圖劇烈翻轉與 Nvidia(NVDA) CEO Jensen Huang(黃仁勳)突遭拔除的多重夾擊之下,全球科技產業卻選在此刻迎來關鍵一役——人工智慧新創 Anthropic 赴美掛牌,被視為近年最重要的科技 IPO,也可能成為整個 AI 市場的壓力測試。

Anthropic 預計在 Nasdaq 上市,承銷價區間落在每股 70 至 78 美元。更令人瞠目的是背後的金流與承諾:Advanced Micro Devices、Broadcom、Google、Micron、Microsoft(MSFT)、Nvidia 以及台積電(Taiwan Semiconductor Manufacturing Company)等科技巨頭,合計在 IPO 價位投入約 260 億美元資金;早期大股東 Amazon 也可能持有價值達數千億美元的部位。這不僅是一檔新股,更是整個 AI 基礎建設供應鏈共同簽下的賭約。
從 Anthropic 招股說明書就能看出這場豪賭的尺度。公司目前已簽訂超過 9,000 億美元的支出承諾,其中至少 1,100 億美元將在十年內流向 Amazon 的雲端與相關服務,另有約 4,000 億美元鎖定其他雲端供應商,還有高達 3,000 億美元投入資料中心與晶片夥伴。更關鍵的是,Anthropic 計畫在 2028 年起向 Google 購買 1,250 至 1,500 億美元的 AI 晶片,等於先預付一整個世代的運算能力。
這種超長約與天文數字,連老牌資產管理人都直言「難以想像」。Eclipse 合夥人、前 T. Rowe Price 投資經理 Joe Fath 形容,這些數字大到讓人難以消化;Duckbill 的首席雲端經濟學家 Corey Quinn 則指出,一般雲端合約頂多三到五年,如今 Anthropic 與 Amazon 的協議卻拉長到十年,從風險管理角度幾乎是在黑暗中丟飛鏢,未來高度可能重新談判。
更令人側目的是空間與電力的鎖定。Anthropic 已簽下自 2027 年開始租用的資料中心,租期長達 20 年。Terawulf 公開文件顯示,Google 將為 Anthropic 在肯塔基的資料中心租約提供背書,若 Anthropic 無法履約甚至破產,Google 必須承擔剩餘租金或終止費用。雲端合作關係因此從一般供應與折扣,升格為實質信用保證。
之所以不惜重金「先卡位」,源自過去 AI 需求被嚴重低估的教訓。Anthropic 在說明書坦言,過去屢次低估運算需求,導致產能不足、拖累產品開發與推廣速度。如今在 GPU 供應吃緊、各國地方政府藉由公投與法規收緊資料中心建設之際,公司選擇預先鎖定多年產能與空間,避免在 AI 尖端模型戰局中被迫退出。
然而,Anthropic 目前仍是燒錢機器。公司在 2026 年前九個月虧損達 1,040 億美元,即便手上已握有約 1,320 億美元現金與短期投資,也必須靠 IPO 再籌逾 900 億美元,才能支應天量合約。Sycamore Legal 創辦人 David Tollen 認為,這是一場高度風險但「某種意義上的自我投資」:Anthropic 把資金投向自己的未來產能,若成功,既得到服務,也分享成長成果。
這場 IPO 之所以格外敏感,除了掛鉤雲端三雄 Amazon、Google、Microsoft 的長期營收,還直接牽動 AI 晶片供應鏈,包括 Broadcom、Nvidia 及台積電等。Bank of America、Blackstone、Citigroup、Morgan Stanley 等大行已提出 630 億美元融資方案,準備替 Anthropic採購大量 Broadcom AI 晶片,再反向租給 Anthropic;Broadcom 則提供最高 430 億美元的損失承擔上限。等於傳統金融機構也被捲入這場 AI 硬體軍備競賽。
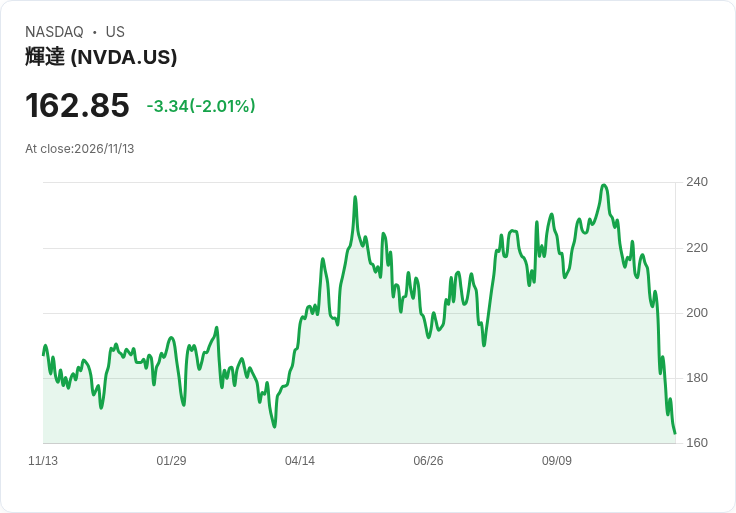
偏偏就在 IPO 臨門之際,Nvidia 身陷前所未見的領導危機。黃仁勳因多起婚外情與涉及疑似間諜對象的醜聞被迫辭職,董事會在獨立調查後接受其請辭,並由 CFO Collette Kress 暫代 CEO。至少十位華爾街分析師因不確定性陸續把 Nvidia 評級從「買進」下修至「觀望」,理由多集中在「一人風險」暴露、接班人選不存在以及對整體 AI 生態的衝擊。
SoFi 首席市場策略師 Liz Thomas 指出,黃仁勳手中仍握有約 8 億 1,200 萬股 Nvidia 持股,市值約 1,320 億美元,是公司最大個人股東。雖然他有三個月仍被視為內部人、必須向美國證券交易委員會(SEC)申報大額交易,但市場憂心未來透過家族信託等結構進行「看不見的賣股」,可能長期壓抑股價。Nvidia 股價已跌至 2025 年 7 月以來低點,距離今年 10 月高點回檔約三成。
在 Nvidia 領導空窗與股價震盪下,Anthropic 的 IPO 對 AI 整體情緒形成鮮明對比。一方面,Nvidia 的不確定性讓投資人開始質疑單一晶片巨頭主導的 AI 軍備模式;另一方面,雲端三雄與晶片供應鏈卻在 Anthropic 身上加碼,盼透過長約與合資安排分散風險、鎖定未來需求。這種「晶片王者受挫、雲端平台加碼」的錯位,極可能改寫 AI 基礎建設的權力平衡。
Google 的角色尤其關鍵。市場預估,IPO 之後 Google 將持有約 13% 的 Anthropic 股權,外界甚至有人直言「Anthropic 是 Google 的未來」。在自家模型與雲端競爭 OpenAI 及 Microsoft 之際,Google 願意背書 Terawulf 租約與投入長期晶片合約,顯示其已將 Anthropic 視為核心戰略資產,而非單純客戶。
從反方角度來看,這套長約策略也充滿風險。Duckbill 的 Quinn 就警告,一旦三到四年後產業技術路線出現劇烈變化,例如新一代架構大幅降低算力成本,或各國政府嚴格限制資料中心用電與碳排,這些鎖死的合約可能變成鉗住創新腳步的枷鎖。對 Amazon、Google、Microsoft 等雲端巨頭而言,若 Anthropic 成長不如預期,長期保證收入反而可能演變成資本配置錯誤。
在華爾街尋找「好消息」的當下,Anthropic IPO 幾乎被視為科技股能否逆轉頹勢的試金石。Nasdaq 指數 10 月重挫 5.3%,11 月迄今仍在低檔徘徊;所謂「neocloud」類股因利率走高、負債沉重而遭拋售,市場對 AI 相關大型投資的耐心正在消耗。如果 Anthropic 上市後股價表現疲弱,恐怕會進一步打擊投資人對 AI 長期商業模式的信心。
反之,若 Anthropic 能成功募資並維持股價穩定,這場超大型合約與長期投資的實驗,可能被視為新一代 AI 基礎建設的典範。雲端平台因鎖定多年收入得以持續擴建資料中心,晶片供應商確保訂單能支撐產能擴張,AI 實驗室則換得高速、穩定的算力以推進尖端模型。問題在於:當所有人都同時把未來十年現金流押在一家公司與一條技術路線上,這到底是前瞻布局,還是集體冒進?
回到投資面,短期內 Nvidia 的財報與 Anthropic 的掛牌將形成「分割畫面」。前者牽動整個 AI 晶片族群估值,後者則測試市場願不願意為高槓桿、高承諾的 AI 實驗室買單。華爾街與矽谷此刻站在同一條鋼索上:如果 AI 需求持續爆發,這些長約與融資將被回顧為大膽而正確的決定;若未來三到五年 AI 成長趨緩、監管收緊或技術路線出現意外轉折,今日的豪賭可能成為下一場科技泡沫的導火線。
面對這場金錢風暴,產業與監管機關都必須思考:在單一新創就能撼動雲端與晶片供應架構的年代,AI 基礎建設究竟需要多少制衡與透明機制?而當 Nvidia 的「一人風險」暴露、Anthropic 又以超長合約綁住多方資金,未來 AI 市場是否會從「技術戰」走向「合約戰」與「資本戰」?答案,可能就從這一週的 IPO 與財報開始浮現。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。