聯準會官員示警,AI數據中心投資推升能源與建築成本,股市財富效應進一步帶動消費,美國通膨壓力恐「換軌不降溫」。同時,美債10年期殖利率突破5.25%,預測市場押注年底維持高檔,意味高利率與高折現率環境恐成新常態,科技股與成長股估值面臨壓力。
美國通膨戰看似進入尾聲,卻可能正被人工智慧(AI)與飆升的長天期利率改寫劇本。聯準會(Fed)理事 Lisa Cook 在加州 Oakland Tech Week 的演說中直言,AI帶動的數據中心投資潮,正把隱性物價壓力輸送到建築、能源等實體經濟,而股市對AI的狂熱更透過財富效應,推高家庭支出,讓通膨降溫之路變得更曲折。

Cook 指出,AI應用雖主要集中在科技與雲端產業,但其基礎設施高度耗能、用水量驚人,已使水費與電價今年以超過年化3%的速度上漲。這類成本擠壓,最終將反映在企業定價與消費者帳單上,形成「非傳統科技通膨」。她警告,即便未來AI設備本身價格壓力放緩,來自能源與基建鏈條的新一波物價上漲,可能接力上場,讓整體物價籃子難以快速回落。
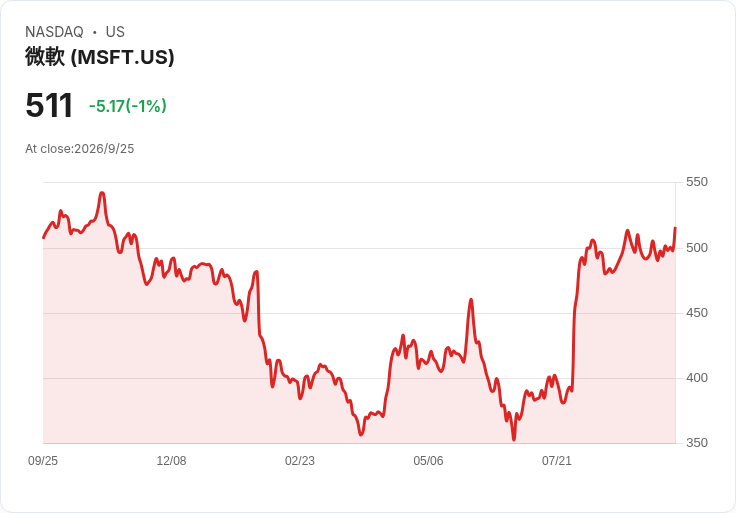
在金融市場面向,Cook 也點出另一層風險:股價的「AI溢價」。近年美股漲勢中,相當大一部分是由市場對 AI 前景的樂觀推動,無論是雲端巨頭如 Microsoft(MSFT),或晶片龍頭如 NVIDIA(NVDA),股價飆升已大幅推升投資人與高資產家庭的財富水位。她表示,這些資本利得已實際轉為消費與投資支出,成為需求面的加溫力量,使得「股市熱度」轉化為「物價韌性」。
Cook 認為,唯一能真正中和這種壓力的,是 AI 帶來的生產力大躍進。如果企業透過 AI 自動化與流程優化,大幅提升產能與效率,供給端的擴張就有可能超過需求成長,使單位成本下降,進而壓抑物價上漲。不過,她也坦言,這種生產力紅利需要時間醞釀,短期內市場反而較有可能先感受到投資與需求的膨脹,而非成本實質滑落。
在勞動市場方面,Cook 指出,目前 AI 尚未引發美國大規模裁員,顯示就業市場對升息與科技轉型仍具韌性。她期望 AI 導入能以「創造新職缺多於淘汰舊職缺」的速度進行,讓轉職與技能升級有喘息空間。這也讓聯準會在考量是否進一步升息時,有較大政策迴旋空間,不至於因失業急升而被迫提早轉向。
與此同時,債券市場已率先反映對「高利率更持久」的擔憂。10年期美債殖利率(US10Y)近日一度突破5.25%,創下新高,引發全球股匯市與槓桿資金的連鎖反應。預測市場 Kalshi 的交易顯示,投資人認為今年底10年期殖利率「停在高檔」的機率相當大:收在4.75%以上的機率約78%,5%以上約74%,甚至收在5.25%以上仍有64%的機率。
更往上看,Kalshi 合約對年底殖利率達5.5%以上的機率定價在57%,5.75%以上約25%,6%或以上則約12%。這組機率階梯說明,多數交易者並不押注極端天價殖利率,但對「維持在5%上下甚至略高」的中度高利環境已有高度共識。對股市而言,這意味折現率長期墊高,成長股與高估值科技股,包括集中追蹤科技龍頭的 QQQ 與廣泛大盤 ETF SPY,都將持續面對估值壓力與波動放大。
在實體經濟層面,10年期殖利率是美國房貸成本、企業長期融資與聯邦財政支出利息的重要定價基準。殖利率鎖在5%以上,將拖累房市成交與建商投資,企業再融資成本攀升,也可能壓抑設備投資與併購活動。加總起來,高利率既是抑制通膨的工具,同時也為經濟成長埋下放緩風險,讓政策路徑更難拿捏。
在這樣的背景下,Cook 強調,未來利率決策將高度依賴實際數據,尤其是通膨與勞動市場指標。她曾在9月會議中支持將聯邦基金利率調升25個基點至3.75%-4.00%區間,並重申後續是否再升息,必須視過去緊縮措施的滯後效果如何在實體經濟中顯現。若 AI 相關投資持續推升需求與物價,而勞動市場又保持強勁,聯準會可能被迫在較長時間內維持偏緊的政策立場。
展望未來,AI 既可能成為壓低通膨的「生產力解方」,也可能在短期內扮演推升通膨的「投資與財富擴張放大器」。同時,債市對長期高利率的預期,正逼著股市與實體經濟重新定價資金成本。對投資人而言,這場「AI+高殖利率」交織而成的新局,不只是科技股故事的續集,更是整個資產配置與風險管理邏輯的一次重寫。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。