美國勞動市場在AI衝擊與消費疲勞下逐步降溫,Pantheon Macroeconomics預估聯準會2027年將大幅降息;在油價與美元走強、股市震盪的背景下,利率政策轉折恐成金融市場新風暴核心。
華爾街三大指數週三再度全面承壓,道瓊工業指數(DJI)、標普500指數(SP500)各跌0.6%,科技股為主的那斯達克綜合指數(Nasdaq Composite, COMP:IND)更下挫1%。表面上,市場受到地緣政治、油價、與聯準會(Fed)升息預期影響;但在更深層的結構裡,一場由「AI技術擠壓勞動需求」與「家庭消費動能衰退」共同推動的宏觀轉折,正悄悄改寫美國與全球利率、就業與資本市場的路徑。

從最新數據來看,美國短期景氣仍顯強勁。9月預估PMI綜合指數跳升至58.4,創62個月新高,其中服務業產出是逾五年來最強,製造業產出也升至57.0,為2022年4月以來最快。S&P Global經濟學家Chris Williamson指出,這組數據顯示美國經濟年化成長約5%。然而,這份亮眼成績背後有隱憂:輸入成本以四年來最快速度攀升,燃料與運輸費用急漲,意謂通膨壓力並未真正遠離。
成本壓力的核心之一,是能源與運輸市場的劇烈扭曲。金融時報報導,中東至亞洲間超大型油輪(VLCC)的日租成本首度突破每日120萬美元,自8月底以來翻倍上漲。伊朗戰事導致油輪繞道、航程拉長,亞洲實際到岸原油成本逼近每桶150美元,新加坡柴油價衝上180美元/桶,歐洲更逾200美元/桶。在供應受限之下,前期連跌五個交易日的布蘭特原油期貨,本週也迅速反彈2.3%,重返每桶101.55美元之上。高油價不只推升通膨,也直接傷害運輸、製造與低收入家庭的可支配所得。
通膨壓力疊加在貨幣政策上,美國聯準會官員近期釋出可能「再升一碼」的訊號,使美元指數(DXY)週三升0.4%至101.1,創7月以來新高。利率期貨顯示,市場已反映10月會議再度升息的機率約53%。值得注意的是,這次會議落在期中選舉前一週,政治敏感度高,也加大市場不安。美元走強對新興市場與大宗商品形成二次壓力,進一步強化「高利率+高成本」的全球環境。
在這樣的局勢下,Pantheon Macroeconomics最新報告卻提出截然不同的中期路徑:預估聯準會在2027年將由緊縮轉向「實質寬鬆」,把聯邦基金利率從目前3.75%–4.00%的區間,降至約3.125%。Pantheon仍認為今年存在再升25個基點的風險,主要是能源成本推升核心商品價格,但其基本情境是──升息循環已近尾聲,壓力焦點將轉移到成長與勞動市場。
Pantheon的關鍵論點之一是「消費疲勞」。今年美國家庭支出之所以仍顯堅挺,部分源於春季龐大退稅、以及股市(SPY)(DIA)(QQQ)走升帶來的財富效果。不過,這些額外現金多已被花掉或拿去減債,支撐力道逐漸消退。報告認為,2026年第四季到2027年第一季,消費成長將明顯放緩,對低收入家庭而言,壓力更將在2027年加劇——Medicaid與SNAP補助資格收緊,讓財務緊繃的族群更難維持過去的支出水準。
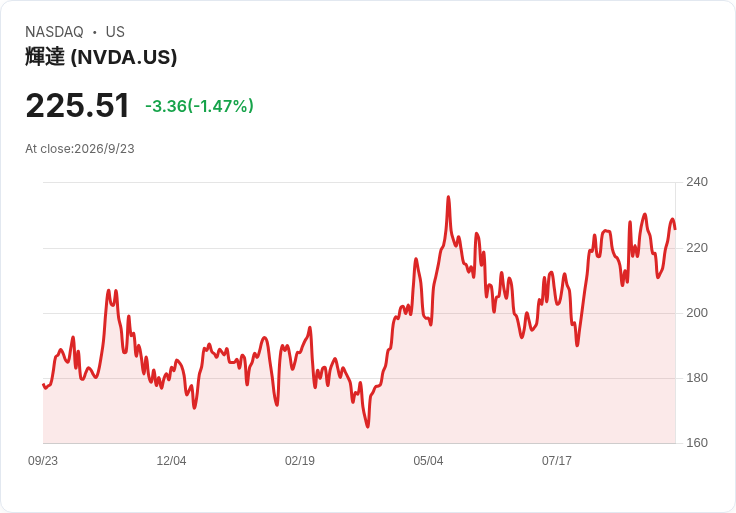
另一個被Pantheon點名的結構因素,是AI技術對勞動需求的負面衝擊。雖然報告未逐一點名美股巨頭,但市場共識是,以Nvidia(NVDA)、Microsoft(MSFT)為代表的AI硬體與雲端軟體投資,正在資訊、金融與專業服務等高度使用AI的產業,改變雇主對人力數量與技能結構的看法。Pantheon估算,目前美國就業成長的表面趨勢約每月增加7.5萬人,經修正後實際可能僅2.5萬人左右,顯示勞動市場正在從「過熱」回落到「勉強成長」,AI的取代效應正逐步顯現。
全球其他市場也出現類似的降溫跡象。澳洲8月季調失業率升至4.6%,高於市場預期,也創2021年11月以來高點,失業人數增加2.82萬人至72.29萬人,為近五年新高。雖然同月就業人數仍增加3.95萬,年增1.6%,但股市S&P/ASX 200指數早盤重挫1.3%至8,649點,澳幣兌美元滑落至0.70附近、觸及七週低位。這種「就業數據表面仍增長、失業率卻回升、市場情緒轉弱」的組合,與美國正在浮現的情境頗為相似。
從歷史角度看,Pantheon強調,聯準會一向「轉向很快」:過去40年中,每次升息循環的最後一次升息到首次降息,中間平均僅隔約六個月。如今,在總統明確偏好低利率的政治背景下,現任Fed主席Warsh若面對通膨逐步回落、財政政策不再拉抬GDP的情況,尋求降息共識的政治與經濟阻力,恐怕都比前幾輪循環來得小。
值得注意的是,Pantheon預估核心PCE通膨在2026年底前將大致持平,要到2027年上半年,隨關稅與能源因素在年增率比較中「消失」,才會加速接近2%的目標。這意味著,未來一至兩年,市場將同時面臨「通膨未完全退場」與「成長動能疲軟」的兩難;若勞動市場因AI擠壓而進一步放緩,聯準會可能被迫在仍高於目標的通膨下提前降息,為景氣與就業背書。
當然,也有反對意見認為,AI可提升整體生產力、壓抑成本和物價,長期有利經濟與股市,只是短期過渡期會帶來職務轉換與技能重塑的痛苦;另有觀點指出,美國家庭資產負債表仍相對健康,若股市與房市不大幅回調,消費疲勞可能比Pantheon預期來得輕。但這些樂觀論假設,前提是能源價格不再大幅飆升、地緣政治不再惡化,而這些條件目前仍高度不確定。
綜合而論,美國正站在一個多重交會點上:短期景氣表面亮眼、通膨壓力未盡退場,能源與美元走強使全球金融環境偏緊;中期則有AI重塑勞動市場、低收入家庭財務惡化、以及就業成長降溫的陰影。Pantheon所勾勒的2027年降息路徑,不只是利率決策的技術問題,而是整個經濟體如何在「技術革命」與「社會承受力」之間取得平衡的關鍵測試。投資人與政策制定者接下來要面對的,不是簡單的「升息或降息」選擇,而是一場跨越產業、勞動與財政的結構性重組——真正的考驗,才剛要開始。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。