AI 新秀 Anthropic 以遠高於預期的價格衝刺 IPO、估值上看 1.5 兆美元,卻背負鉅額債務與天文級資本支出;同時 Nvidia 因前執行長 Jensen Huang 醜聞與多頭調查延後 10-Q 申報,聯準會與日本央行同步偏鷹,利率環境急劇收緊,市場開始質疑這波 AI 狂潮是否正走向一場高槓桿科技泡沫。
華爾街近來一腳踩在油價下跌帶來的短暫利多,一腳踏進高利率與監管陰影之中,最受矚目的莫過於人工智慧(AI)板塊。Anthropic(ANT)頂著「Claude 聊天機器人」新星光環,選在市場波動與監管風向不利之際強行掛牌,卻用一個近乎誇張的估值與債務結構,把整個 AI 融資模式的風險赤裸攤在投資人面前。

根據多家報導,Anthropic 最終將 IPO 價定在每股 83 美元,遠高於原本 70 至 78 美元的區間,發行 8.25 億股並同步進行 260 億美元的私募配售,整體估值約來到 1.5 兆美元。更有研究機構指出,散戶買盤「火熱到失真」,初始估算的 2.5 億美元首日淨買超可能「太保守」,顯示零售投資人幾乎是「all in on AI」,過去十個交易日就砸進約 30 億美元於 Nvidia(NVDA)股票。這種追逐高成長故事的狂熱,和 2000 年網路泡沫、甚至次貸前夕的槓桿科技狂潮,有著令人不安的相似氣味。
然而,拆開 Anthropic 的財報結構,光鮮外表下是極為沉重的財務負擔。公司迄今已舉債 62 億美元,自承這是一筆「substantial(龐大)」負債,且目前仍未依一般會計準則獲利,資源相當有限用於支付利息與本金。更驚人的是,Anthropic 已簽下合約,承諾未來數年在運算與基礎設施投入高達 9,000 億美元,其中未來 12 個月就要砸下 700 億美元。在全球利率走高、借貸成本攀升之際,這種高度依賴外部資金、燒錢速度遠超營運現金流的商業模式,一旦市場風向反轉,極容易引爆連鎖違約與股價暴跌的風險。
與此同時,過去一年的 AI 真正「旗艦股」Nvidia 正深陷前執行長 Jensen Huang 醜聞與合規調查漩渦。最新一季財報電話會議上,現任財務長兼代理 CEO Colette Kress 罕見宣布,公司不會在公布財報同日向美國證券交易委員會(SEC)遞交詳細季報 10-Q,只以「未來數週內提交」帶過原因。過往 Nvidia 慣例是同步提交,10-Q 中的法律訴訟、風險因子等揭露向來為機構投資人高度關注。瑞銀(UBS)分析師 Timothy Arcuri 甚至在會後特地追問,才得到延遲是為了評估是否需要在 10-Q 中加入與 Huang 調查相關的額外風險揭露。
延遲申報的敏感時點,更與《華爾街日報》同日披露 SEC 已著手調查 Nvidia 過往對投資人資訊揭露是否有誤導之嫌相互交錯。先前,公司就因合作夥伴涉嫌將受限的 AI 晶片轉售中國,遭到多個國會委員會關注;司法部也正在調查由 Huang 情婦掌控、且被質疑為中國間諜的 Megaspeed 是否涉及違規晶片輸出。再加上 Nvidia 自行對 Huang 展開內部調查,牽出他與其他員工的情事問題,外界幾乎確定,當那份延遲的 10-Q 終於現身時,腳註與風險項目將成為資本市場逐字細讀的「雷區地圖」。
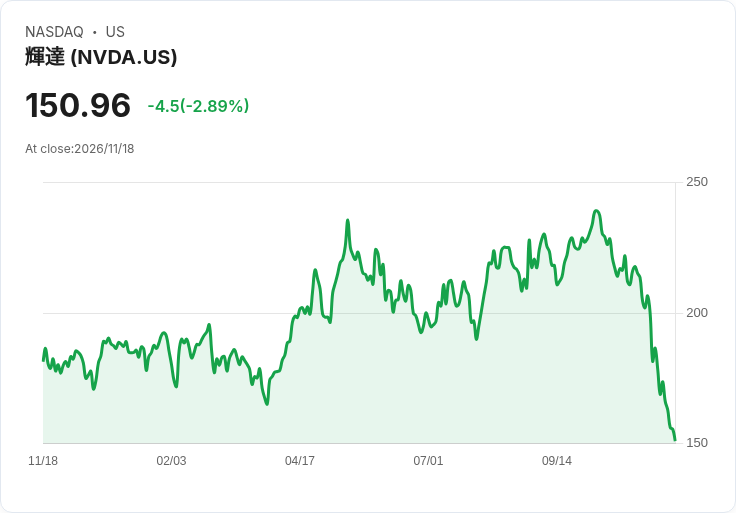
值得注意的是,Nvidia 股價早在 Huang 醜聞全面爆發前就已顯著修正,顯示市場對其商業模式與「循環融資」結構的質疑已存在一段時間。當 AI 伺服器需求的真實終端應用仍未完全兌現,財報卻高度仰賴雲端客戶與融資安排支撐晶片出貨,這樣的結構在高利率環境下天然脆弱。一旦主要客戶放緩擴產、或監管機關加強對出口與客戶融資的審查,公司獲利成長曲線可能迅速變平,估值壓縮的力道也會更為猛烈。
宏觀環境方面,美國聯準會官員近期談話明顯偏鷹,最新會議紀要顯示決策層對通膨風險仍高度警戒,部分成員甚至認為需要更大幅度的升息來「提醒市場」,3% 不是可接受的通膨水準。英國則面臨近年最長一波高通膨期,10 月通膨率攀升至 3.6%,創一年新高。另一方面,日本央行(BOJ)也被多數經濟學家預期在 12 月再度升息 25 個基點至 1.50%,並可能在明年 3 月前再升至 1.75%。若預測成真,這將是 37 年來首度在同一曆年內升息三次,象徵全球主要央行幾乎一致進入利率「高原期」。
在這樣的利率與匯率雙重壓力下,高資本密集、高負債的 AI 公司首當其衝。投資人早已開始區分「真現金流、真利潤」與「故事型成長」。例如 Azio AI Holdings(AZIO)雖掛著 AI 名號,最新季度仍虧損 570 萬美元,股價從去年約 1.17 美元跌至 0.44 美元;RETO Eco-Solutions(RETO)上半年營收僅 96 萬美元,營運虧損擴大至約 400 萬美元,手上現金更只剩約 10 萬美元。這些邊緣 AI 概念股的困境,映照出產業內部「強者恆強、弱者快速淘汰」的現實,也凸顯資本市場已不再對所有掛著 AI 招牌的公司一視同仁。
當然,仍有支持者認為,Anthropic 選擇作為「公共利益公司」(public-benefit corporation),設立長期利益信託掌握董事會多數席次,強調將在追求股東報酬之餘兼顧人類長期福祉,這在一定程度上可避免單純逐利導致的安全失衡。信託雖不參與日常營運,但在重大策略上握有否決權,理論上能阻止公司為了短期 EPS 逼迫模型在未充分安全測試下匆促上線。然反對者提醒,當公司估值上看兆美元、資本支出與債務壓力壓頂,再崇高的使命宣言也難敵現金流斷裂的殘酷現實,「公共利益」究竟是否真能凌駕股價與債券殖利率,仍是未解的命題。
展望未來,AI 產業的關鍵變數不僅在技術突破,更在金融與監管兩大軸線。若美國國會在民意反 AI 浪潮下推進資料中心禁建或國家級 moratorium,Anthropic 等高槓桿玩家的成本結構將再度重寫;Nvidia 若在 SEC、司法部與國會多頭調查下被迫調整中國營運與合作模式,其成長故事也可能從「無上限」走向「受邊界約束」。在高利率常態化、央行持續釋放緊縮訊號的背景下,這波 AI 狂潮究竟會演變成「新一代基礎建設長牛」,還是重演網路泡沫破裂,只剩腳註裡的會計師埋葬錯誤,恐怕要交給時間與市場來給出最後答案。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。