生成式AI熱潮推高全球算力需求,OpenAI大舉擴張廣告與雲端通路、Nvidia推出「貨櫃式AI工廠」,新興Neocloud業者與SpaceX等玩家爭搶GPU與電力資源,價格與風險齊漲,AI基礎設施正成為下一個超級戰場。
生成式AI風潮席捲全球,真正賺到錢的,越來越不是單一應用服務,而是背後那一整座「算力金礦」。從OpenAI積極擴張廣告與雲端通路、SpaceX押注AI雲端與超大規模算力,到Nvidia(NVDA)直接把AI資料中心裝進貨櫃,新一輪AI基礎設施大戰正全面升溫,定價權與風險也同步拉高。

首先,OpenAI以ChatGPT打下的消費者基礎,正被迅速轉化為一門廣告生意。公司宣布將ChatGPT Ads擴展到包括阿根廷、秘魯、奈及利亞、南非、烏克蘭在內等更多國家,總覆蓋已達89國。OpenAI強調,廣告會與回應內容分離且明確標示,不會影響模型回答,目標是在使用者決策過程中「順勢插旗」,同時替廣告主提供高精準投放。根據先前數據,這項業務的年化營收在短短數月內從約1億美元竄升到約10億美元,已有超過10萬家廣告主投放,顯示AI對話介面正在成為全新的廣告場域。
在商業布局上,OpenAI也不再只依賴單一雲端供應商。先前公司解除Microsoft(MSFT)對其技術的獨家授權後,Amazon與Google Cloud接連宣佈將在各自平台上提供OpenAI模型。最新一步是OpenAI將把GPT系列模型上架Google Cloud的「model garden」與Antigravity開發工具。這意味著OpenAI如今同時出現在三大雲端巨頭的貨架上,一方面擴大企業客戶觸及,另一方面也讓Google在AI基礎設施競賽中不能缺席,形成「模型供應商+雲端通路」的複合競合關係。
然而,提供這些服務背後,需要的是海量且昂貴的算力。這讓一批被稱為「Neocloud」的新玩家崛起,例如Nebius、CoreWeave與Crusoe。Nebius營運長Marc Boroditsky坦言,AI運算價格不但沒降,還「超乎預期地持續走高」。公司近期舉行的算力拍賣顯示,每兆瓦價格仍在往上走,他並表示,若2027年全數新建容量上線,很可能全部被市場吃光,2028年也可能上演同樣情形。換句話說,企業為了搶算力,不惜在未來數年預先鎖電力與GPU資源。
Crusoe執行長Chase Lochmiller則指出,連Nvidia舊世代GPU如A100的租金,現在都比2020、2021年還高;最新一代H100的價格也比剛推出時更貴。這直接挑戰市場上一度流行的看法——GPU會快速折價、經濟壽命有限。若舊卡仍能以高價出租,就能大幅改善AI基礎設施業者的資本回收期,有助支撐他們對GPU與資料中心的巨額投資。
市場對這股需求的信心,部分來自SpaceX在AI業務上的亮眼成績。這家由Elon Musk領導的公司,在第三季公布營收成長161%,至145.8億美元,其中AI事業營收一口氣跳到75.6億美元。公司財務長Bret Johnsen透露,其AI算力服務定價已高於先前Musk提出的每瓦30至50美元高標。消息一出,Nebius、CoreWeave、Applied Digital等同業股價同步彈升,因為SpaceX的數字等於替整個市場「背書」:供給依舊遠遠追不上需求,誰手上拿的是算力與電力,誰就擁有定價權。
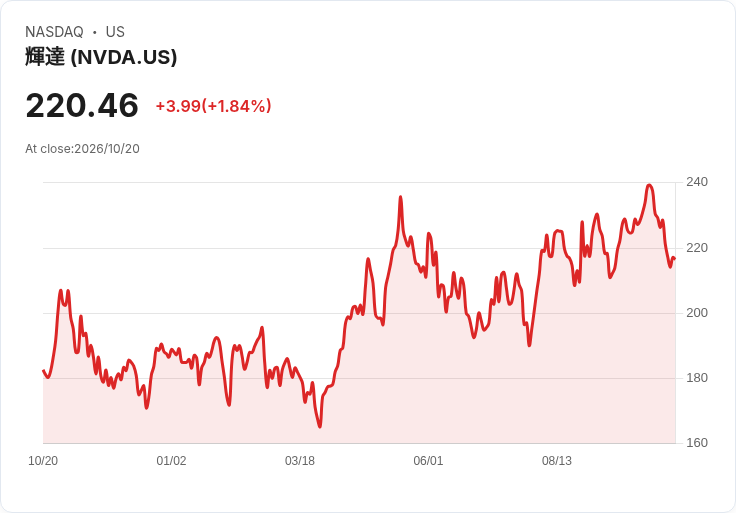
在硬體供應端,Nvidia則進一步把產品線從晶片拉到完整「AI工廠」。公司最新發表的DSX Pod AI Factory,是一套把七個Vera Rubin AI機櫃整合進標準貨櫃的系統,重量約2.8萬公斤,可直接由卡車運送。所有線材與液冷系統在工廠預先組裝,到了現場只要定位、接上其他貨櫃與電力,經過最後測試就能上線。Nvidia宣稱,這種「貨櫃式資料中心」可把新AI機房從動工到開始產生Token的時間,從六個月壓縮到14天,對於電力、土地與施工許可受限的歐洲客戶尤其具吸引力。
值得注意的是,Nvidia並未公布DSX Pod價格,但市場估算,一個Vera Rubin機櫃可能要價超過700萬美元。Nvidia執行長黃仁勳(Jensen Huang)則透露,公司能在1GW資料中心規模中提供的設備價值,已從每GW約180億美元、提升到超過400億美元,且他認為仍會往上走。這凸顯Nvidia已從一家GPU供應商,昇華為提供網路、儲存與整套資料中心方案的「系統級」巨頭,進一步鎖住整個AI算力價值鏈。
不過,這場AI基礎設施狂潮也不是沒有風險。CoreWeave等Neocloud業者近期就因高槓桿與借貸成本飆升,引發投資人對其財務結構的疑慮。建一座滿載Nvidia GPU的資料中心,動輒要數十億美元資本支出,一旦AI需求成長不如預期、或新一代GPU快速推出導致設備過時,可能會出現資產減損與現金流壓力。Nebius強調自己不像CoreWeave背負那麼高的債務,但整個產業仍必須在「搶市占」與「管控財務風險」之間小心平衡。
從更長期角度來看,OpenAI擴張廣告與多雲通路,代表AI應用端的變現模式正在多元化;SpaceX與Neocloud玩家則在算力端競相擴建,試圖掌握供給與價格;Nvidia則持續往上游整合,提供「一站買齊」的AI工廠。這三股力量交錯之下,全球AI經濟的基礎設施格局可能在未來三到五年內定型。投資人與產業也必須思考:當算力成為新型「基礎建設」,我們是否正走向一個由少數巨頭與資本密集型玩家掌控的AI世界?還是會在技術與監管作用下,逐步打開更多競爭空間?目前答案尚未明朗,但可以確定的是,圍繞AI算力的金錢與權力遊戲,才正要開始。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。