民主黨勝選衝擊AI展望,引發槓桿回補與技術性拋售,市場或由修正轉向結構性再定價。
開場吸睛:週四市場因對美國可能更嚴格的AI監管恐慌,引發全球股市暴跌、資金瘋狂轉向公債;隔日雖有反彈,行情仍充滿不確定性。納斯達克週五回升約1.5%,彌補週四約5.5%的暴跌,但市場已顯示出高度脆弱。

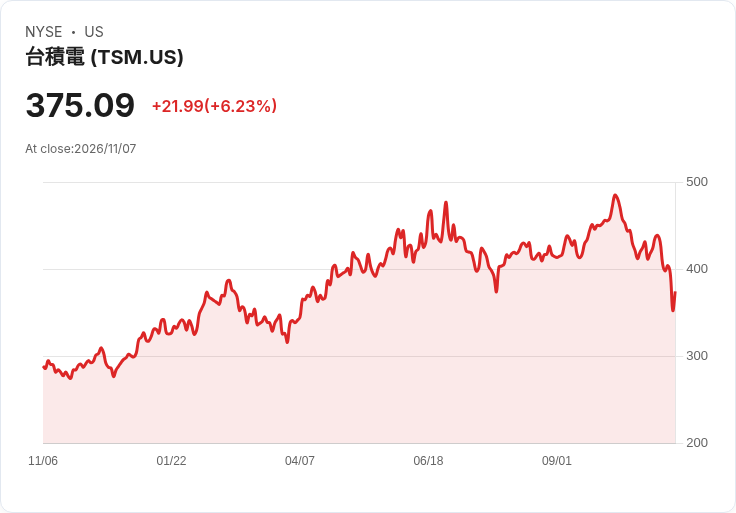
背景說明:本波動源自選舉結果與政策預期變動,市場解讀民主黨勝選可能放慢AI建設步伐,觸發對未來獲利與資金成本的重新估價。該次拋售規模龐大,傳出市值蒸發兆元美元,並伴隨大量槓桿平倉與選擇權對沖活動,令震盪擴散至全球。亞洲方面,南韓KOSPI小跌約6%、臺灣指數下滑約4.5%,創下逾二十年來最差周表現之一;臺積電(TSMC,NYSE: TSM)一度觸及當日跌停,反映市場拋售之廣泛。
事實與評論:多位資深市場人士指出,這次拋售有三大推手:政策驟變預期、槓桿與擁擠倉位的強制平倉,以及技術性賣壓放大。RBC BlueBay固定收益長Mark Dowding表示,若AI投資節奏放慢,可能減緩過熱,但對以資本支出驅動的AI週期來說,融資仍至關重要;Fidelity的Matthew Quaife與其他策略師也指出,群體性槓桿與選擇權機制放大了震盪,短期內可能造成過度拋售但亦會改變資金成本結構。反觀CMC Markets與北京企業董座則認為,此次崩跌揭露了AI估值的幻想面,並質疑全球AI牛市能否自我維繫。
深入分析:市場上存在兩派主要觀點。其一認為監管收緊將抑制成長驅動,導致AI相關資本支出放緩,進而影響相關企業的融資條件與盈利前景;其二則認為適度監管有助於去除泡沫、改善長期信用品質,且美國仍有動機維持領先的AI產業,因此此次下跌可能是修正而非轉趨熊市。支援修正論者指出,技術股在高倍數下具有脆弱性,選舉只是引爆點;支援結構性調整者則強調若政策實際導致資料中心與資本市場限制,則會改變AI投資節奏與資金配置。
替代觀點的駁斥:有人主張「監管只是短期幹擾,基本面未受影響」,市場將迅速反彈;但這忽略了當前AI週期以資本支出為主、依賴大量債權與股權融資的特性。若融資環境惡化或審批受限,中期資本支出節奏確有調整風險。相對地,認為市場已過度恐慌的觀點也需承認:群體性槓桿與流動性缺口確實能製造短期機會,但不代表基本問題已消失。
結論與展望(行動呼籲):短期內市場可能呈現震盪與分化——估值被嚴重調整的科技類股或出現低點買入機會,但投資人應優先減少槓桿、檢視融資風險並關注政策與審批路徑變化。機構與高風險投資者宜重新評估資產配置與流動性緩衝;尋求分散的投資者也可關注中國在岸市場作為潛在避險或多元化選項。總體而言,若經濟基本面穩健,此次事件較可能是一場深度修正而非長期熊市,關鍵仍在於監管細則、資本市場流動性與企業融資能力的後續演變。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。