美國就業數據強勁推升升息預期,美元逼近一年半高點,歐元承壓;同時,AI相關科技股在重挫後強勢反彈,帶動澳、紐貨幣及亞股回神。民主黨「藍潮」帶來更嚴格AI監管風險,卻未動搖美元吸引力。
美元在最新一波強勁就業數據助攻下,再度站上舞台中央,對歐元維持在一年半高位附近,同時把全球匯市與科技股情緒一起拉上壓力測試台。一邊是市場對美國聯準會(Federal Reserve)12月升息機率飆升,一邊則是先前遭重擊的AI概念股急彈,形成利率與風險資產交錯的罕見畫面。

從匯價表現來看,美元指數(US Dollar Index)在上週五勁揚約0.7%後,週一亞洲時段微跌0.1%至102.11,但仍接近近期高檔。歐元反彈0.2%至1.1159美元,卻仍徘徊在約一年半低位附近;英鎊小升0.2%至1.3381美元。日圓對美元則回吐部分跌勢,美元兌日圓回落0.2%至158.255,但此前一日仍曾上漲0.6%,凸顯資金持續偏向美元資產。
這一波美元走強的關鍵,在於美國最新公布的就業數據明顯優於預期。10月非農就業增速加快,失業率反而下滑,讓市場再度押注聯準會仍未「任務完結」。CME Group的FedWatch工具顯示,交易員目前預估聯準會在12月9日升息的機率已攀升至約81%,高於一週前的71%。對利率更敏感的外匯與債市,迅速反映這股新一輪緊縮預期。
聯準會官員的最新談話亦為這波升息押注背書。紐約聯準銀總裁John Williams指出,美國經濟在連番衝擊下仍展現「異常有韌性」,但通膨依舊過高,必須被壓回2%目標。聖路易聯準銀總裁Alberto Musalem則強調,中西部企業仍將通膨視為頭號顧慮;舊金山聯準銀總裁Mary Daly更直言,即使科技股面臨「痛苦」的賣壓,聯準會仍可能需要進一步升息,釋出對價格穩定優先於股市波動的明確訊號。
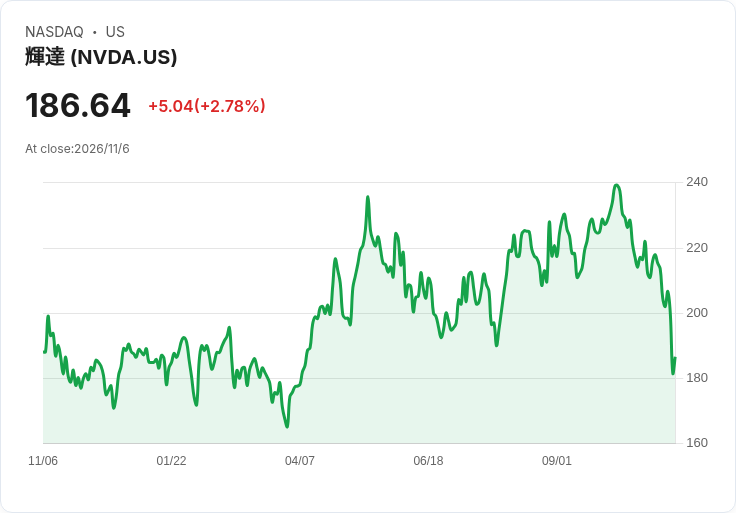
然而,與傳統升息壓抑風險資產的劇本不同,AI相關科技股在近期大跌後,反而成為帶動風險情緒回升的火種。週一亞股盤中,與AI及科技走勢高度連動的市場同步反彈:日本科技股比重高的日經指數(Nikkei)大漲2.8%,台灣加權指數(Taiex)勁揚5.3%,南韓KOSPI亦上漲0.4%。這些市場過去多數高度連動於美國大型科技股與AI巨頭如NVIDIA(NVDA)、Microsoft(MSFT)等的走勢,反映全球資金在震盪過後開始重新評估AI投資前景。
在外匯市場,風險敏感度較高的澳幣與紐幣也順勢反彈。澳幣在週一早盤上升0.4%至0.68875美元,扭轉上週五跌破七個月低點、單日重挫逾1%的頹勢;紐幣更上漲0.8%至0.5589美元,較上週末0.5529的低點有明顯回升。Capital.com資深分析師Kyle Rodda指出,隨著「塵埃逐漸落定」,投資人開始重新回到風險資產,「澳幣再次展現典型與風險偏好高度相關的走勢」。
不過,支撐這波AI與科技股回溫的環境,卻並非毫無隱憂。Barclays策略團隊在報告中直言,美國期中選舉中民主黨的「藍潮」(Blue Sweep),已讓AI投資題材面臨嚴格監管與資本支出(CAPEX)放緩的雙重考驗。市場擔心,新的政治格局可能帶來更重的AI監管框架,從資料使用、演算法透明、到大型模型訓練的合規成本,都可能上升,直接壓縮企業獲利空間與投資意願。
然而,Barclays也同時強調,目前全球經濟「數據動能仍相當強勁」,包括就業、市場需求等指標皆持續優於預期,「這樣的組合至今尚未削弱美元的吸引力」。換言之,即便AI投資周期可能降溫,美國相對穩健的經濟與較高利率水準,仍讓美元成為多數資金不願輕言放棄的避風港。
在紐西蘭,政治不確定性則為匯市帶來另一層變數。當地週末舉行的選舉結果呈現「難分高下」,削弱現任政府掌控力,最終誰能組成新政府,要等到11月27日完成計票才見分曉。市場在等待結果之際,對紐幣評價顯得謹慎,雖然短線因風險情緒回暖而反彈,但政治前景仍讓部分資金保持觀望。
整體來看,當前匯市與股市正處在「強美元+升息預期」與「AI股反彈+風險偏好回溫」的拉扯之中。一方面,高利率環境與可能更嚴格的AI監管,對高估值科技股形成壓力;另一方面,經濟數據卻一次又一次打臉悲觀預期,使資金不敢完全撤出成長與AI題材。未來幾週,聯準會的溝通、後續通膨與就業數據走勢,以及美國民主黨推進AI監管的實際力度,將決定這波「美元強勢與AI風險重定價」是短暫反彈,還是新一輪結構性趨勢的開端。投資人勢必得在匯率波動與政策風險之間,重新衡量持有美元、科技股與風險貨幣的比重。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。